ما الذي ينتظرنا الأسبوع المقبل (19–25 أكتوبر): صمت الاحتياطي الفيدرالي، وفراغ في البيانات الاقتصادية الكلية، والأسواق تترقب الأرباح والأحداث المفاجئة
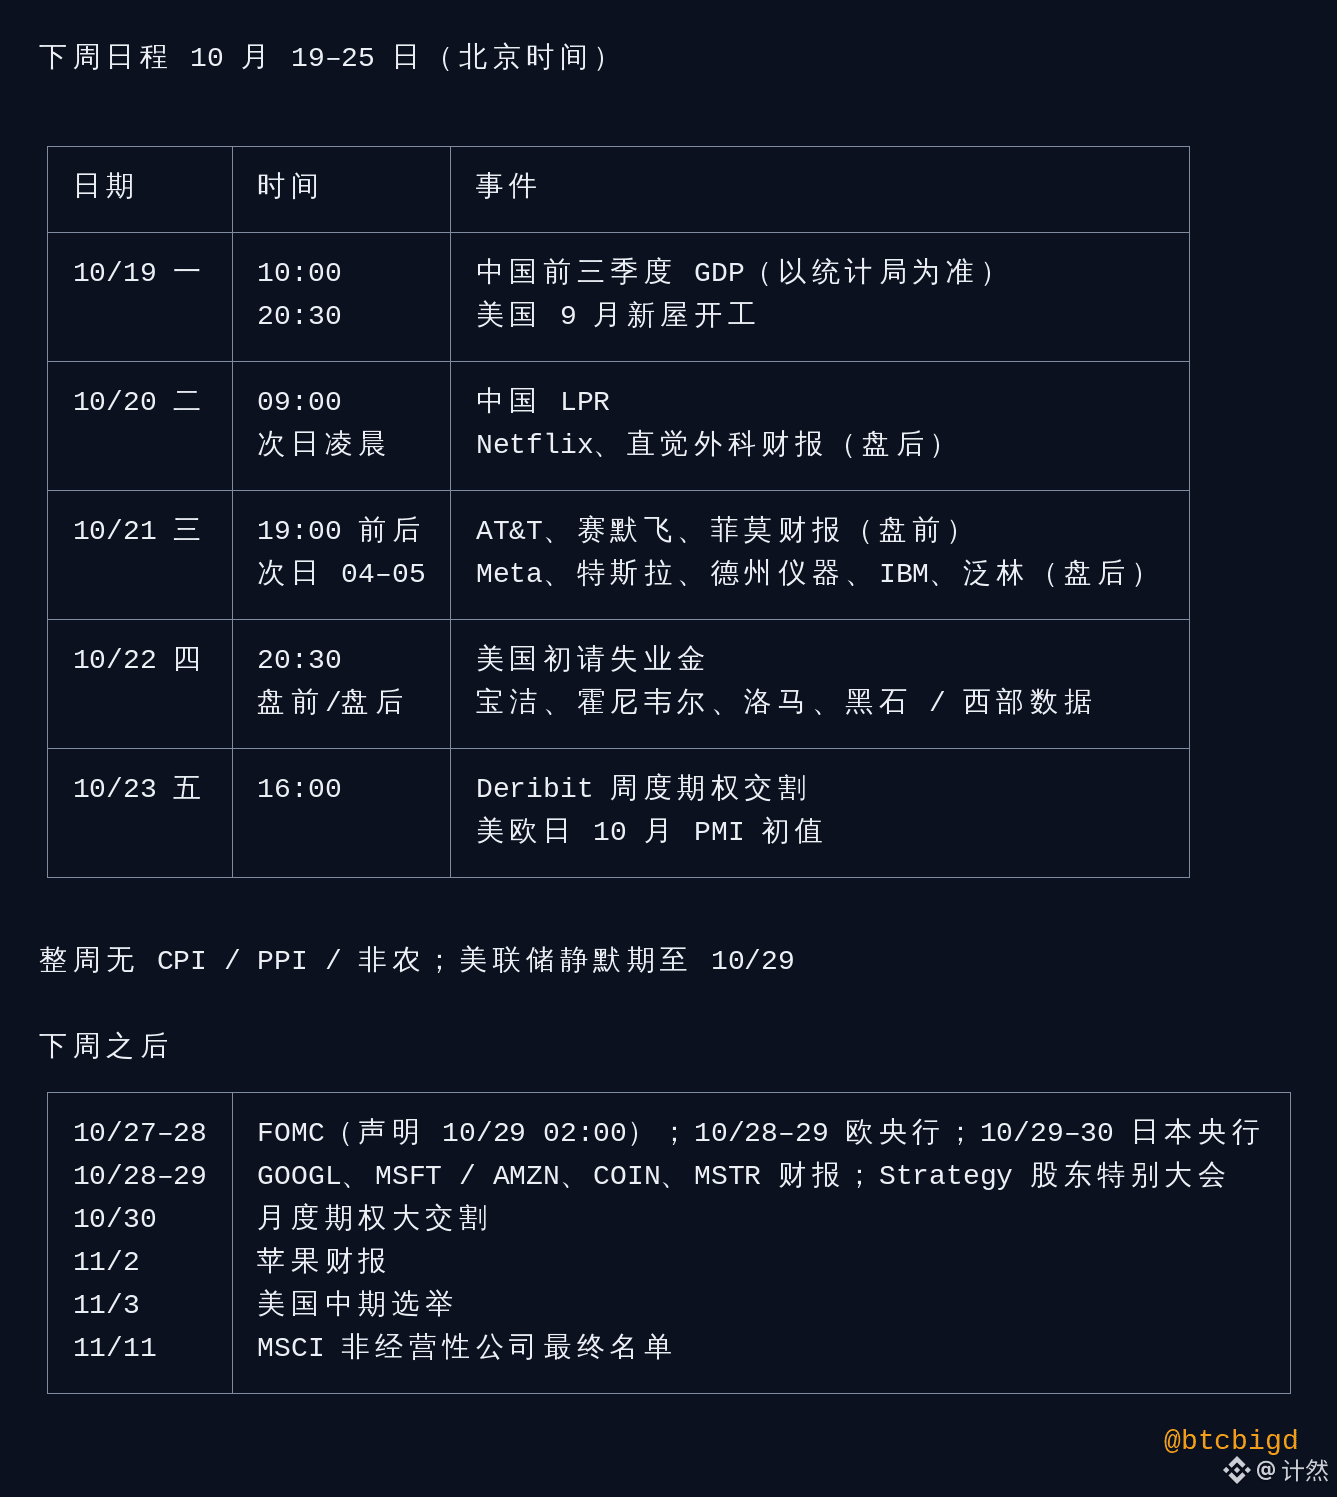
【المواعيد الثابتة، بتوقيت بكين】
- الاثنين 19/10، 10:00: الناتج المحلي الإجمالي للصين في الأرباع الثلاثة الأولى (يُعلن عادةً في 19 أو 20 من الشهر؛ يُرجى الرجوع إلى مكتب الإحصاء)؛ 20:30: بدء بناء المنازل الجديدة في الولايات المتحدة لشهر سبتمبر
- الثلاثاء 20/10، 09:00: سعر الفائدة الأساسي للقروض في الصين (LPR)؛ بعد إغلاق السوق: نتائج Netflix (فجر 21 بتوقيت بكين)
- الأربعاء 21/10، قبل افتتاح السوق: AT&T؛ بعد الإغلاق: Meta وTesla وTexas Instruments وIBM وLam Research (معدات أشباه الموصلات)، جميعها بين 04:00 و05:00 فجر 22 بتوقيت بكين. هذه أهم ليلة في الأسبوع
- الخميس 22/10، 20:30: طلبات إعانة البطالة الأولية في الولايات المتحدة؛ قبل الافتتاح: Procter & Gamble وHoneywell وLockheed Martin وBlackstone؛ بعد الإغلاق: Western Digital (التخزين)
- الجمعة 23/10، 16:00: تسوية خيارات Deribit الأسبوعية؛ القراءة الأولية لمؤشر مديري المشتريات لشهر أكتوبر في الولايات المتحدة وأوروبا واليابان
- لا توجد طوال الأسبوع بيانات بمستوى مؤشر أسعار المستهلكين أو المنتجين أو الوظائف غير الزراعية؛ يدخل الاحتياطي الفيدرالي فترة الصمت قبل اجتماع السياسة النقدية ابتداءً من 17/10، ولن يدلي أي مسؤول بتصريحات حتى 29/10
【مواعيد ما بعد الأسبوع المقبل】
- اجتماع اللجنة الفيدرالية للسوق المفتوحة في 27–28/10، والبيان في 29/10 الساعة 02:00؛ البنك المركزي الأوروبي في 28–29/10، وبنك اليابان في 29–30/10
- نتائج GOOGL وMSFT في 28/10، وAMZN وCOIN وMSTR في 29/10، وApple في 2/11
- اجتماع خاص لمساهمي Strategy في 28/10؛ التسوية الشهرية الكبرى للخيارات في 30/10؛ القائمة النهائية للشركات غير التشغيلية لدى MSCI في 11/11
- انتخابات التجديد النصفي في الولايات المتحدة في 3/11
【ثلاثة أمور تجب مراقبتها في تقارير الأرباح】
- توجيهات Meta بشأن الإنفاق الرأسمالي: ما تراجعت بسببه أسهم سلسلة الذكاء الاصطناعي هذا الأسبوع هو القلق من «الاقتراض لتكديس الطاقة الإنتاجية». وهل ستواصل الشركات العملاقة زيادة استثماراتها؟ هذا أول جواب ننتظره
- ما ستقوله Lam Research وWestern Digital عن الطلب على التخزين: كانت أسهم التخزين من أشد المتراجعين هذا الأسبوع؛ فإما أن توقف النتائج النزيف أو تدفعها إلى مزيد من الهبوط
- Tesla مجرد ضجة، وتأثيرها محدود على تسعير أسهم سلسلة الذكاء الاصطناعي
【فتائل بارود بلا مواعيد محددة】
- افتتاح أسواق الأسهم الآسيوية يوم الاثنين: تراجعت أسهم الذكاء الاصطناعي الأمريكية يوم الجمعة، وفي عقود الأسهم الكورية والتخزين على منصة Binance في الساعات الأولى من صباح السبت هبطت العقود بشدة بنسبة 7–9%. لم ينعكس ذلك بعد على مؤشر KOSPI أو سهمي Samsung وSK Hynix
- مضيق هرمز: أفادت تقارير بأن ناقلة نفط اصطدمت بلغم خلال عطلة نهاية الأسبوع، وقالت إيران إن المضيق مغلق. بلغ سعر خام برنت 109.69؛ وإذا تجاوز 110 فستعود رواية التضخم إلى الواجهة
- ائتمان الذكاء الاصطناعي: تراجعت CoreWeave بنسبة 51% عن ذروتها، واتسع فارق عائد السندات عالية المخاطر 14 نقطة أساس خلال ثلاثة أيام. إذا واجهت شركة أخرى في مجال الحوسبة السحابية الحديثة أو التخزين مشكلة في التمويل، فقد يتكرر هبوط هذا الأسبوع
- الصين والولايات المتحدة: قد تظهر أخبار في أي وقت بشأن قيود التصدير أو ذاكرة DRAM من شركة ChangXin
【موقع العملات المشفرة】
$BTC أغلق دون قاع النطاق البالغ 82,563 لأربعة أيام متتالية، لكنه لم يكسر بعد أدنى مستوى سجله في 15 أكتوبر عند 79,732؛ ومعدل التمويل موجب منذ سبع فترات متتالية، فيما يدفع أصحاب المراكز الشرائية انتظاراً للارتداد. في أسبوع يخلو من البيانات الاقتصادية الكلية، راقبوا الأسهم الكورية نهاراً، وليلة نتائج Meta مساءً.
ما أكثر ما تخشاه الأسبوع المقبل؟