

القانون موجود، لكنه لا يُطبَّق: لماذا لا يزال سوق الأصول الافتراضية في أوكرانيا ينتظر القواعد؟
الحالة: بانتظار التعديلات الضريبية
تحليلات DVA • حقيقة → آلية → مخاطر → قرار
في فبراير 2022، أقرت أوكرانيا قانون «الأصول الافتراضية». لكن حتى أكتوبر 2026، لم يدخل النظام الخاص الذي ينص عليه حيز التنفيذ.
لا تكمن المشكلة في تقنية البلوك تشين، بل في عدم اكتمال الآلية التشريعية. فدخول القانون الأساسي حيز التنفيذ مرتبط بإقرار التعديلات الضريبية، ولا يزال مشروع القانون رقم 10225-д قيد الإعداد للقراءة الثانية.
نتج عن ذلك وضع مفارق: فسوق العملات المشفرة موجود بالفعل في أوكرانيا، لكن تنظيمه التشريعي الخاص لا يزال غير مكتمل. وقد لخّص أوليكسي سيمينيوك، رئيس الهيئة الوطنية للأوراق المالية وسوق الأسهم، الأمر بقوله: «لسنا بصدد تقرير ما إذا كان سوق الأصول الافتراضية سيظهر أم لا؛ فهو موجود بالفعل. نحن نقرر المكانة التي سيحتلها في النظام المالي».
ما الذي يعرقل الإطلاق تحديدًا؟ ولماذا يدور النقاش حول الضرائب وصلاحيات الجهات التنظيمية؟ وماذا يعني هذا الغموض لمالكي البيتكوين والعملات المستقرة وغيرها من الأصول المشفرة؟
الوقائع — أُقر القانون، لكن النظام القانوني لم يُفعّل
في 17 فبراير 2022، أقرّ البرلمان الأوكراني القانون رقم 2074-IX «بشأن الأصول الافتراضية». وكان من المفترض أن يضع هذا التشريع أساسًا قانونيًا لتداول الأصول الافتراضية، ويحدد مبادئ التنظيم الحكومي، ويضع قواعد للمشاركين في السوق.
لكن الأحكام الختامية تنص على أن القانون يدخل حيز التنفيذ في تاريخ دخول القانون المتعلق بتعديل قانون الضرائب بشأن فرض الضرائب على معاملات الأصول الافتراضية حيز التنفيذ. لذلك، لم يكن إقرار القانون في عام 2022 يعني الإطلاق التلقائي للنظام.
توضيح مهم: لا يعني ذلك أن أوكرانيا تفتقر تمامًا إلى القواعد القانونية المتعلقة بمعاملات العملات المشفرة. المقصود هو غياب نظام خاص متكامل ينسق الوضع القانوني للأصول، وأنشطة مزودي الخدمات، والقواعد الضريبية. وفي الوقت نفسه، تظل القواعد العامة لقانون الضرائب سارية.
المصدر: zakon.rada.gov.ua/laws/show/2074-20
الآلية — ما الذي ينبغي أن يغيّره مشروع القانون رقم 10225-д؟
سُجّل مشروع القانون رقم 10225-д في 24 أبريل 2025. وفي 3 سبتمبر 2025، وافق عليه البرلمان الأوكراني من حيث المبدأ في القراءة الأولى. وحتى 18 أكتوبر 2026، تشير الصفحة الرسمية للوثيقة إلى أنها قيد الإعداد للقراءة الثانية. وهذا يعني أن الأحكام المقترحة لا تزال قابلة للتغيير.
يتجاوز هدف مشروع القانون مجرد تحديد معدل الضريبة. إذ ينبغي أن ينشئ نظامًا تتضح فيه الأمور التالية:
· قواعد فرض الضرائب على معاملات الأصول الافتراضية؛
· آلية عمل مزودي الخدمات ذات الصلة (منصات تداول العملات المشفرة، ومحافظ الحفظ، وما إلى ذلك)؛
· صلاحيات الجهات التنظيمية الحكومية؛
· متطلبات المشاركين في السوق، بما في ذلك متطلبات رأس المال وحفظ أصول العملاء؛
· آليات حماية العملاء والمستثمرين.
المصدر الرسمي: itd.rada.gov.ua/billinfo/Bills/Card/56271
المخاطر — الخلاف الأول: كيف تُفرض الضرائب على أرباح العملات المشفرة؟
يمثل الجانب الضريبي أحد العناصر الرئيسية للتنظيم المستقبلي. ويناقش النموذج المقترح فرض الضرائب على صافي أرباح الاستثمار للأفراد. وتشير المواد المنشورة إلى معدلين هما 18% ضريبة دخل الأفراد و5% ضريبة عسكرية، فضلًا عن أحكام انتقالية تفضيلية لبعض العمليات.
النقطة الأساسية: لا ينبغي اعتبار هذه المعايير معتمدة نهائيًا. فما زال مشروع القانون قيد النظر البرلماني، ويتمحور النقاش حول ثلاثة أمور: المعدل، والوعاء الضريبي، ووقت نشوء الالتزام الضريبي.
مثال لتوضيح الفرق: لنفترض أنك اشتريت 0.001 BTC مقابل 90 000 هريفنيا، ثم بعته بعد عام مقابل 100 000 هريفنيا. الفرق الاقتصادي هو 10 000 هريفنيا. لكن يجب أن يحدد التشريع الضريبي بوضوح الوعاء الذي ستُحسب عليه الضريبة: هل هو كامل مبلغ البيع (100 000 هريفنيا)، أم الفرق (10 000 هريفنيا) بعد احتساب الرسوم وتكلفة الشراء المثبتة؟ يتوقف على ذلك ما إذا كنت ستدفع 2 300 هريفنيا افتراضيًا (23% من 10 000 هريفنيا)، أم 23 000 هريفنيا (23% من 100 000 هريفنيا).
ما القواعد السارية الآن، ما دام النظام الخاص لم يُفعّل؟ توضح مصلحة الضرائب الأوكرانية أن الدخل من بيع العملات المشفرة يُعامل بوصفه «دخلًا آخر» (أو دخلًا أجنبيًا، بحسب مصدر الدفع)، ويُفرض عليه 18% ضريبة دخل الأفراد + 5% ضريبة عسكرية = 23%. وهذا يعني أن غياب قانون خاص لا يعفي من الضرائب، بل يجعل القواعد أقل وضوحًا فحسب.
الآلية — الخلاف الثاني: من سيتولى الرقابة على السوق؟
المسائل الضريبية ليست العقبة الوحيدة. فمن الضروري أيضًا تحديد الجهات الحكومية المسؤولة عن الفئات المختلفة من الأصول الافتراضية.
تصر الهيئة الوطنية للأوراق المالية وسوق الأسهم على أن يُحدد توزيع الصلاحيات مباشرة في القانون، لا بقرار من مجلس الوزراء، وفق نموذج متوافق مع اللائحة الأوروبية MiCA. وينص النموذج المعلن عنه على ما يلي:
· يتولى البنك الوطني الأوكراني (NBU) تنظيم رموز النقود الإلكترونية (EMT)، الأقرب بطبيعتها الاقتصادية إلى مجال المدفوعات؛
· تصبح الهيئة الوطنية للأوراق المالية وسوق الأسهم الجهة التنظيمية الرئيسية لبقية فئات الأصول الافتراضية، بما في ذلك ترخيص مزودي الخدمات والرقابة عليهم.
حتى يوليو 2026، أفادت الهيئة الوطنية للأوراق المالية وسوق الأسهم بأن توزيع الصلاحيات قد تم الاتفاق عليه، وأنه «ليس محلًا للمساومة». كما أنشأت الهيئة إدارة مستقلة للأصول الافتراضية. ومع ذلك، لا تزال المسائل المتعلقة بالجانب الضريبي والوضع القانوني للأصول المشفرة في الإجراءات الجنائية والتنفيذية مفتوحة.
الوقائع — السوق موجود بالفعل
لا يبدأ اقتصاد العملات المشفرة في أوكرانيا من لحظة إقرار قانون جديد. فبحسب التقديرات الدولية التي تستشهد بها الهيئة الوطنية للأوراق المالية وسوق الأسهم، يستخدم 6.5 مليون أوكراني الأصول الافتراضية، ويبلغ الحجم السنوي للعمليات 100 مليار دولار. تعمل بعض الشركات عبر ولايات قضائية أجنبية، ويتعامل المواطنون عبر منصات دولية.
تعتمد هذه التقديرات على منهجية الاحتساب، ولا تعني أن جميع المستخدمين مستثمرون نشطون. لكنها توضح الأمر الأهم: لا تتعامل الدولة مع تقنية جديدة يتعين عليها «ابتكارها»، بل مع نشاط اقتصادي قائم بالفعل، يحتاج إلى قواعد واضحة ويمكن التنبؤ بها.
المخاطر — ماذا يعني التأخير للمشاركين في السوق؟
بالنسبة إلى المالكين الأفراد: يستمر الغموض بشأن تطبيق القواعد الضريبية على أنواع العمليات المختلفة. ومن المهم خصوصًا الاحتفاظ بسجل عمليات الشراء والبيع والتبادل والتحويل. مثال: إذا استبدلت رمزًا مميزًا بآخر (مثل ETH مقابل USDT)، فهل يُعد ذلك «بيعًا» لأغراض الضرائب؟ لا يقدم التشريع الحالي إجابة واضحة، وهذا تحديدًا ما ينبغي أن يعالجه النظام الخاص.
بالنسبة إلى الشركات: من دون نموذج تنظيمي مكتمل، يصبح التخطيط لدخول السوق وتقييم متطلبات الامتثال وتحديد آليات التعامل المستقبلية مع الجهات الحكومية أكثر صعوبة.
بالنسبة إلى المستثمرين: قد تؤثر صعوبة التنبؤ بالبيئة القانونية في قرارات توظيف رأس المال واختيار الولاية القضائية.
بالنسبة إلى الدولة: يؤدي التأخير إلى تعقيد إنشاء نظام متسق للرقابة والضرائب، ويخلق خطر استمرار جزء من النشاط الاقتصادي عبر بنية تحتية أجنبية.
وفي الوقت نفسه، لا يمكن القول إن جميع معاملات العملات المشفرة في أوكرانيا غير قانونية، أو إن غياب قانون خاص يحرم المشاركين تمامًا من الحماية القانونية. إذ تعتمد العواقب على النشاط المحدد والقواعد السارية.
القرار — ما الذي ينبغي لمالك الأصول المشفرة فعله الآن؟
ما دامت العملية التشريعية مستمرة، فمن المناسب الالتزام ببعض المبادئ العملية.
1. وثّق كل معاملة. احتفظ بسجل المعاملات وتقارير منصات التداول وعناوين المحافظ والمبالغ والتواريخ والرسوم. مثال: إذا اشتريت عملات مشفرة عبر منصة تداول بين الأفراد (P2P)، فاحتفظ بلقطة شاشة للإعلان وإثبات التحويل المصرفي وسجل المعاملة على البلوك تشين. سيساعدك ذلك على إثبات تكلفة الشراء مستقبلًا.
2. أثبت تكلفة الشراء. قد تحتاج إلى كشوف الحسابات المصرفية وإيصالات منصات التداول وسجل الأوامر لحساب الالتزام الضريبي وفق القواعد التي ستُعتمد بعد إقرار القانون.
3. ميّز بين أنواع العمليات. فقد تترتب آثار ضريبية مختلفة على البيع مقابل الهريفنيا، وتبادل الرموز، والتحويل بين محافظك الخاصة، وتلقي مكافآت التخزين أو العمل الحر. مثال: تعتبر مصلحة الضرائب الأوكرانية حاليًا العملات المشفرة التي تُتلقى مقابل خدمات العمل الحر دخلًا خاضعًا للضريبة بمعدل 23%. أما مجرد الاحتفاظ بالأصول في محفظة من دون إجراء معاملات فلا ينشئ التزامًا ضريبيًا على المواطن العادي.
4. لا تخلط بين مشروع القانون والقانون النافذ. راجع صفحة مشروع القانون رقم 10225-д، والنص النهائي بعد إقراره، وتاريخ دخوله حيز التنفيذ. فالمقترحات المتداولة في وسائل الإعلام ليست قواعد نافذة ما لم تُعتمد.
5. استشر مختصًا في الحالات المعقدة. وهذا مهم خصوصًا عند التعامل بمبالغ كبيرة، أو استخدام بروتوكولات التمويل اللامركزي (DeFi)، أو تلقي مكافآت على شكل رموز، أو إجراء معاملات دولية.
نقطة منفصلة بشأن تبادل البيانات دوليًا. ابتداءً من عام 2026، ستبدأ منصات تداول العملات المشفرة ومزودو خدمات المحافظ في بلدان كثيرة بجمع بيانات معاملات المستخدمين بموجب معيار CARF (إطار الإبلاغ عن الأصول المشفرة). وتستعد أوكرانيا للانضمام إلى هذه الآلية، ومن المتوقع أن يبدأ الإبلاغ الآلي الأول في عام 2027. وهذا يعني أنه حتى لو لم تصرّح اليوم عن معاملاتك على منصة أجنبية، فقد تصبح المعلومات ذات الصلة متاحة للسلطات الضريبية مستقبلًا.
القرار — ما الذي ينبغي للدولة أن تحسمه؟
لا يكفي التصويت على معدلات الضرائب لإطلاق نظام متكامل. بل يجب التوافق على ما يلي:
· الوعاء الضريبي (ما الذي يخضع للضريبة تحديدًا: كامل المبلغ أم الأرباح؟)؛
· قواعد احتساب النفقات (ما الرسوم والنفقات التي يمكن أخذها في الحسبان؟)؛
· الأحكام الانتقالية (كيف ستُفرض الضرائب على الأصول التي تم شراؤها قبل بدء تطبيق النظام؟)؛
· توزيع الصلاحيات التنظيمية (بين البنك الوطني الأوكراني والهيئة الوطنية للأوراق المالية وسوق الأسهم)؛
· المتطلبات العملية لمزودي الخدمات (رأس المال، وحفظ الأصول، والرقابة المالية).
وسيكون من المهم تحقيق توازن بين حماية المستثمرين ومكافحة التجاوزات المالية وإتاحة المجال للتطور القانوني للشركات المبتكرة. فقد تؤدي القواعد المعقدة أكثر من اللازم إلى زيادة تكاليف الشركات وتشجيع استخدام المنصات الأجنبية. أما التنظيم المتساهل أكثر من اللازم فلن يوفر حماية كافية للعملاء أو شفافية السوق.
خلاصة DVA
قانون «الأصول الافتراضية» موجود، لكن النظام الخاص المنصوص عليه فيه لم يدخل حيز التنفيذ بسبب الشروط التشريعية اللازمة لنفاذه وعدم اكتمال التعديلات المرتبطة به. ومن المفترض أن يعالج مشروع القانون رقم 10225-д بعض المسائل الأساسية، من الضرائب إلى هيكل التنظيم. لكن إلى حين إقراره نهائيًا، تظل المعدلات والنماذج المقترحة موضع نقاش في العملية التشريعية، لا قواعد مكتملة.
يمثل ذلك اختبارًا لأوكرانيا في قدرتها على تحويل اقتصاد رقمي قائم إلى بيئة قانونية واضحة، من دون تجاهل الالتزامات الضريبية، ومن دون وضع عوائق لا لزوم لها أمام الأنشطة المشروعة.
أما مالك العملات المشفرة، فالخلاصة عملية: احتفظ بالمستندات، وتحقق من القواعد السارية، ولا تتعامل مع المقترحات التشريعية على أنها قواعد نافذة بالفعل. وحتى إن لم يُفعّل النظام الخاص بعد، فقد ينشأ الآن التزام بالإفصاح عن الدخل المتأتي من بعض معاملات الأصول المشفرة بموجب القواعد العامة لقانون الضرائب.
DVA — حقائق بلا تهويل.
لا يُعد هذا مشورة مالية أو مشورة ضريبية شخصية. هذه المادة ذات طابع معلوماتي وتحليلي. الحفاظ على القيمة والوقت.
#DVA #CryptoUkraine #VirtualAssetsRegulation 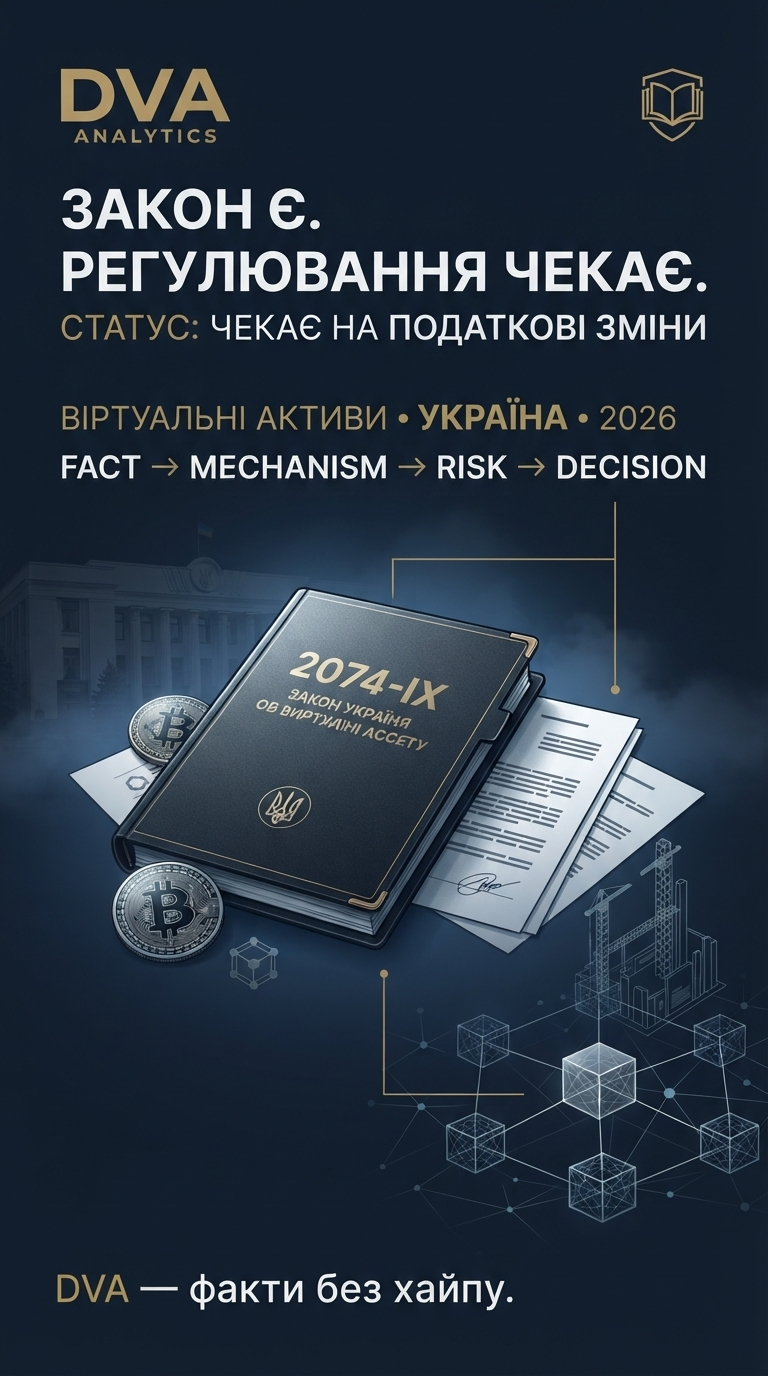 #bitcoin #CryptoRegulations