

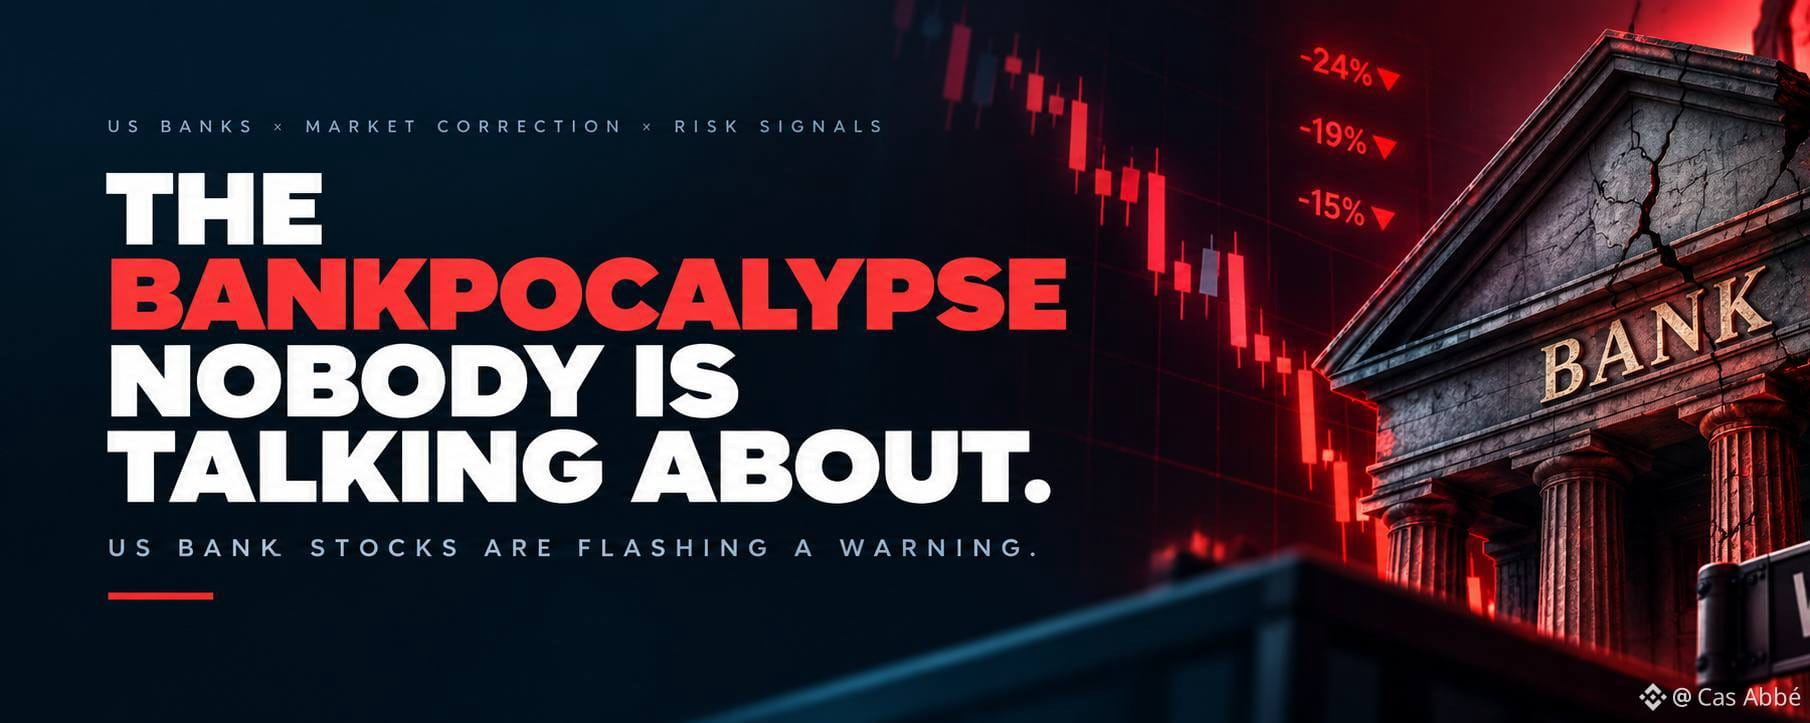

يراقب الجميع بيتكوين وأسهم الذكاء الاصطناعي والارتفاع الكبير التالي في السوق. لكنني أعتقد أن هناك جانبًا آخر من الأسواق المالية يستحق اهتمامًا جادًا الآن: فالبنوك الأميركية تكافح لإقناع المستثمرين بأن كل شيء على ما يرام.
وأصبح من الصعب تجاهل الأرقام.
يُقال إن أسهم غولدمان ساكس وكابيتال وان تراجعت بنحو 24% إلى 25% عن ذروتها، بينما تكبدت أسهم بنك أوف أميركا ومورغان ستانلي انخفاضات قاربت 19%.
هذه تحركات كبيرة بالنسبة إلى بعض أبرز الأسماء في قطاع التمويل الأميركي.
ما يجعل هذا الأمر أكثر إثارة للاهتمام أن الضعف لا يقتصر على بنك واحد. فالمؤسسات المختلفة تتبنى نماذج أعمال مختلفة، ومع ذلك ينتشر الضغط في أنحاء القطاع. وهذا يشير إلى أن المستثمرين ينظرون إلى ما وراء تقارير أرباح الشركات الفردية، ويتساءلون عن البيئة التي تعمل فيها هذه الشركات.
وهنا الجزء الذي أراه مثيرًا للاهتمام بشكل خاص: أداء سوق الأسهم الأوسع أفضل بكثير من أداء البنوك.
هذا التباين مهم. فعندما يفقد المستثمرون الثقة في قطاع ما بينما يظل السوق الأوسع قويًا نسبيًا، أريد أن أفهم ما الذي قد يسعّره السوق قبل التسرع في الاستنتاجات.
لماذا تتعرض البنوك للضغوط؟
برأيي، هناك ثلاثة عوامل رئيسية تستحق الاهتمام.
أولًا، أسعار الفائدة وعوائد السندات.
رفع الاحتياطي الفيدرالي أسعار الفائدة في 16 سبتمبر، وكانت تلك أول زيادة منذ ثلاث سنوات، فيما أبقى التضخم المستمر التوقعات المتعلقة بالسياسة النقدية تحت الضغط. وقد تساعد أسعار الفائدة الأعلى البنوك على تحقيق إيرادات أكبر من بعض القروض، لكنها قد ترفع أيضًا تكاليف الودائع والتمويل، وتضغط على محافظ السندات، وتجعل الاقتراض أكثر تكلفة للعملاء. وتعتمد النتيجة على سرعة تعديل إيرادات كل بنك وتكاليفه.
ثانيًا، يفقد نشاط عقد الصفقات في وول ستريت بعضًا من زخمه.
تعتمد الخدمات المصرفية الاستثمارية بدرجة كبيرة على إصدار الشركات للأسهم، واقتراضها للأموال، وإتمامها عمليات الاندماج والاستحواذ. وعندما ترتفع تكاليف الاقتراض ويزداد عدم اليقين، قد تؤجل الشركات هذه القرارات. وأفادت رويترز بأن ضعف عقد الصفقات أثر سلبًا في الخدمات المصرفية الاستثمارية خلال الربع الثالث، فيما زادت عوائد السندات المرتفعة والضبابية المحيطة بالذكاء الاصطناعي من مخاوف المستثمرين.
ثالثًا، يتساءل السوق عما إذا كانت طفرة الذكاء الاصطناعي ستواصل تحقيق النتائج المرجوة.
أوجد الذكاء الاصطناعي فرصًا هائلة لشركات التكنولوجيا، لكن البنوك معرضة أيضًا للجانب الآخر من هذه القصة. فهي تموّل الشركات، وتقدم خدمات أسواق رأس المال، وتعتمد على حفاظ العملاء على أوضاع مالية سليمة. وإذا أصبح تمويل الاستثمار المرتبط بالذكاء الاصطناعي أكثر تكلفة أو جاءت العوائد المتوقعة مخيبة للآمال، فقد تتأثر أجزاء من النظام المالي.
وهناك مصدر قلق آخر على المدى البعيد: قد تغير وكلاء الذكاء الاصطناعي في نهاية المطاف طريقة إدارة العملاء لأموالهم وتفاعلهم مع المؤسسات المالية. لا يشكل ذلك تهديدًا فوريًا لكل بنك، لكن المستثمرين بدأوا يأخذون في الحسبان كيف يمكن للتكنولوجيا أن تعيد تشكيل اقتصاديات العمل المصرفي التقليدي.
لكن هل هذه حقًا أزمة أخرى على غرار أزمة 2008؟
هنا ينبغي توخي الحذر.
فانخفاض سعر سهم بنك لا يعني تلقائيًا أن البنك معسر، كما أن تصحيح أسعار أسهم البنوك ليس هو نفسه وقوع أزمة مالية.
في الواقع، تقدم النتائج الأخيرة للربع الثالث صورة أكثر تعقيدًا. فقد أفادت رويترز في 16 أكتوبر بأن عدة بنوك إقليمية، منها PNC Financial وUS Bancorp، واصلت تسجيل طلب قوي على القروض. وأعلن بنك PNC نموًا في القروض بنسبة 14.2%، ما يشير إلى أن أجزاءً من النظام المصرفي لا تزال تشهد نشاطًا تجاريًا ملحوظًا.
وهذه نقطة مقابلة مهمة.
قد تعكس موجة البيع الحالية مخاوف بشأن الربحية وتكاليف التمويل وعوائد السندات والظروف الاقتصادية المستقبلية، بدلًا من أن تكون دليلًا على إخفاقات مصرفية واسعة النطاق.
بالنسبة إليّ، ليس السؤال الأساسي هو ما إذا كانت أسهم البنوك تهبط، بل ما إذا كان ضعف أسعار أسهمها سيظهر في نهاية المطاف في أعمالها الأساسية.
سأراقب حالات التأخر في سداد القروض، ومخصصات خسائر الائتمان، واستقرار الودائع، وتكاليف التمويل، ومعايير الإقراض.
إذا تدهورت هذه المؤشرات مجتمعة، فسيصبح الوضع أكثر إثارة للقلق. أما إذا ظلت الأرباح وجودة الائتمان متماسكتين، فقد يكون السوق يسعّر قدرًا من التشاؤم يفوق ما تبرره العوامل الأساسية.
لماذا أتابع هذا بصفتي مستثمرًا في العملات المشفرة
هنا تصبح القصة ذات صلة خاصة بي.
لا تعمل العملات المشفرة بمعزل عن غيرها. فهي جزء من بيئة مالية تتشكل بفعل السيولة وأسعار الفائدة وثقة المستثمرين وإمكانية الوصول إلى رأس المال.
إذا امتد الضغط على البنوك إلى تشديد الإقراض وضعف النشاط الاقتصادي، فقد تواجه الأصول عالية المخاطر تحديًا جديدًا. وقد تواجه بيتكوين والعملات البديلة صعوبة إذا قلّص المستثمرون انكشافهم على الأصول المتقلبة وأصبح الوصول إلى السيولة أصعب.
لكنني لن أحوّل هذا تلقائيًا إلى توقع هبوطي بشأن بيتكوين.
إذا أدت الضغوط المالية في نهاية المطاف إلى توقعات بسياسة نقدية أكثر تيسيرًا، فقد يبدأ بعض المستثمرين بالتوجه إلى أصول نادرة مثل بيتكوين. لكن هذه النتيجة ليست مضمونة. ففي حركة أولية للعزوف عن المخاطر، قد تهبط العملات المشفرة بالتزامن مع الأسهم، إذ يبيع المستثمرون الأصول لتوفير السيولة النقدية.
التسلسل مهم. يأتي أولًا رد فعل السوق، ثم تأتي استجابة السياسة، إذا دعت الحاجة إليها.
لهذا أفضل مراقبة الأدلة بدلًا من افتراض أن موجة بيع أسهم البنوك لا بد أن تكون إيجابية أو سلبية للعملات المشفرة.
رأيي: التحذير حقيقي، لكن الخلاصة لم تُحسم
ما يلفت انتباهي ليس كلمة «نهاية العالم المصرفية» المثيرة. بل احتمال أن يعيد المستثمرون في الوقت نفسه تقييم تكلفة الأموال، واستدامة الاستثمار المرتبط بالذكاء الاصطناعي، وتوقعات أرباح المؤسسات المالية التقليدية.
إن تراجع مؤشر KBW للبنوك بنحو 13%، إلى جانب سلسلة خسائر امتدت ستة أسابيع، أمر مهم بما يكفي لمتابعته. لكن الأدلة لا تبرر حتى الآن اعتباره دليلًا على أن أزمة أخرى على غرار أزمة 2008 تتكشف.
سأراقب بعد ذلك أداء البنوك عقب إعلان الأرباح، وما إذا كانت جودة الائتمان ستبدأ بالتراجع، وما إذا كانت العوائد المرتفعة ستواصل الضغط على القطاع.
فالأسواق نادرًا ما ترسل إشارة واحدة فقط. وأحيانًا يكون أكثر ما يفيد هو التباين بين ما يحتفي به المستثمرون وما يبيعونه بهدوء.
السؤال الذي أريد إجابة عنه بسيط: هل يبالغ المستثمرون في رد فعلهم تجاه الضغوط على أرباح البنوك، أم أن أسهم البنوك تحذرنا من مشكلة أوسع لم يسعّرها بقية السوق بالكامل بعد؟
هذا ما سأتابعه.