



زادت الإيرادات الإجمالية للبنوك الأمريكية الأربعة الكبرى بنحو 6.852 مليار دولار في الربع الثالث، لكن صافي دخل الفوائد الإضافي لديها بلغ 6.895 مليار دولار.
بمعنى آخر، فإن صافي دخل الفوائد شكّل تقريبًا كامل الزيادة في إيرادات البنوك الأربعة مجتمعة.
وهنا يبرز السؤال:
ما الذي جعل الأنشطة الأخرى التي كانت لا تزال تنمو في النصف الأول من هذا العام تفقد زخمها فجأة في الربع الثالث؟
لنبدأ بتوضيح المقصود بصافي دخل الفوائد:
تستقطب البنوك ودائع العملاء، وتستخدم هذه الأموال في أصول تدرّ فوائد، مثل السندات والقروض المقدمة للغير. والفوائد التي تدرّها هذه الأصول أو المنتجات، بعد خصم تكلفة الفوائد التي تدفعها البنوك لمودعيها وغيرهم من مصادر التمويل، هي صافي دخل الفوائد.
عند جمع تقارير جيه بي مورغان $JPM وبنك أوف أمريكا $BAC.US وسيتي $C وويلز فارغو $WFC.USالأربعة معًا، نرى أن صافي دخل الفوائد أسهم في جل الإيرادات تقريبًا، وهذا يعني أن نمو الأنشطة الأخرى لدى هذه البنوك الأربعة يحتاج إلى تفسير.
أي الدخل من غير الفوائد، الذي يشمل الأنشطة المصرفية الاستثمارية، وتداول الأسهم والسندات، وإدارة الأصول، وبعض العوائد المرتبطة بالاستثمارات. يمكنكم إلقاء نظرة على هذا الرسم البياني الذي أعددته:
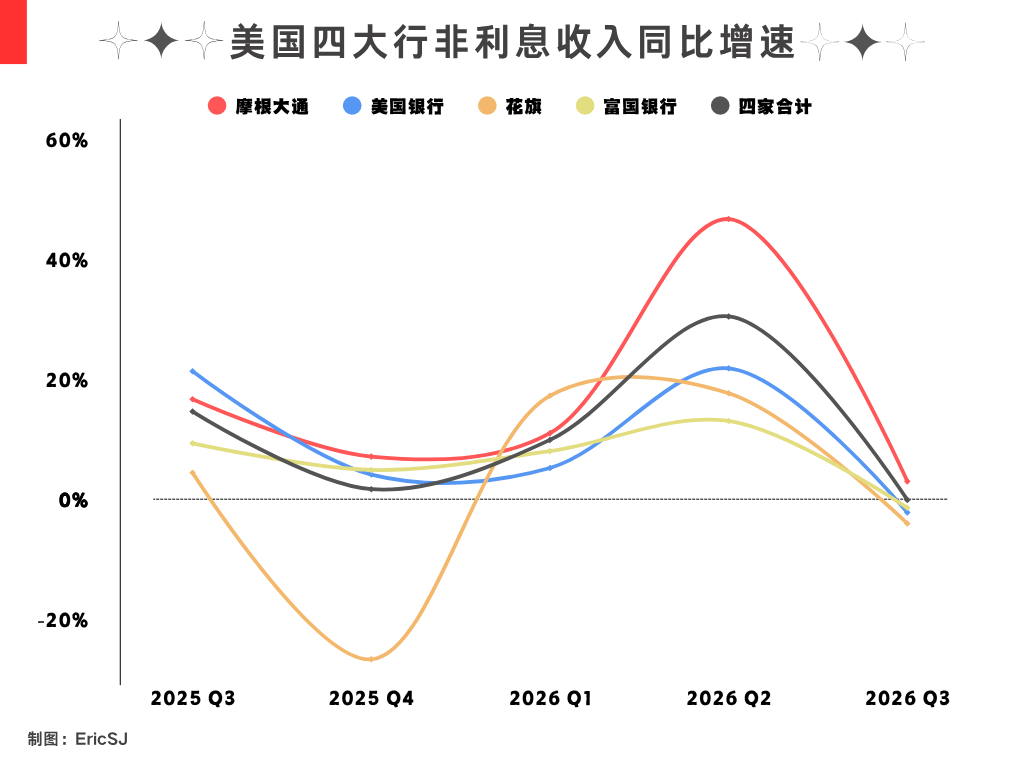
ستلاحظون بوضوح أن الدخل من غير الفوائد سجّل نموًا سنويًا تقريبًا في الأرباع القليلة الماضية.
وفي الربع الثاني، تجاوزت الزيادة الإجمالية في الدخل من غير الفوائد لدى البنوك الأربعة 15 مليار دولار، وهو ما يفوق بكثير الزيادة الناتجة عن صافي دخل الفوائد.
لكن في الربع الثالث، هبط هذا الدخل هبوطًا حادًا من ذروته، ولم تحافظ على نمو إيجابي سوى جيه بي مورغان.
لماذا؟
علينا تفصيل هيكل الإيرادات لدى كل بنك على حدة. ولن أتعمد هنا حشد الأرقام، بل سأذكر الخلاصة مباشرة:
(1) باستثناء نمو إيرادات تداول الأسهم، تراجعت لدى بنك أوف أمريكا على أساس سنوي إيرادات أنشطة التداول في المنتجات ذات الدخل الثابت والعملات الأجنبية والسلع.
(2) واصل بنك ويلز فارغو تحقيق نمو في رسوم إدارة الأصول والاستشارات الاستثمارية، لكن عوائد التداول تراجعت بنسبة 21% على أساس سنوي. كما انخفضت عوائد استثمارات الأسهم وإيرادات التأجير والرسوم المرتبطة بالقروض العقارية، ما عوّض في النهاية نمو الأنشطة الأخرى.
(3) أما سيتي، فتراجعت على أساس سنوي إيرادات الدخل من غير الفوائد المتأتية من تقديم خدمات تداول الأسهم والسندات والعملات الأجنبية والتمويل للعملاء من المؤسسات.
(4) أما جيه بي مورغان، وهو البنك الوحيد الذي حافظ على نمو إيجابي في الدخل من غير الفوائد، فقد عوّض انخفاض عوائد بعض أنشطة التداول والاستثمار في الأوراق المالية نمو إيرادات الرسوم من إدارة الأصول والخدمات المصرفية الاستثمارية وغيرها.
وعند النظر إلى البنوك الأربعة معًا، تتضح الإجابة إلى حد كبير: تأثرت بعض أنشطة تداول السندات وتمويل الشركات بالتغيرات في بيئة أسعار الفائدة.
وكان من أهم التغيرات الخارجية في الربع الثالث الارتفاع السريع في عوائد سندات الخزانة الأمريكية.
فعلى سبيل المثال، ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 4.44% في نهاية يونيو إلى 5.29% في نهاية سبتمبر، بزيادة قدرها 85 نقطة أساس خلال ربع واحد.
وكان لذلك تأثيران:
1. أدت تعديلات الأسعار والتقلبات في سوق السندات إلى التأثير في أنشطة التداول لدى بعض العملاء من المؤسسات.
فعلى سبيل المثال، ذكرت بنك أوف أمريكا في تقريرها المالي أن سندات الرهن العقاري والسندات البلدية ومنتجات الائتمان كانت المصادر الرئيسية لانخفاض إيرادات تداول أدوات الدخل الثابت.
2. كما أن ارتفاع تكلفة التمويل دفع بعض الشركات إلى تأجيل أنشطة أسواق رأس المال، مثل الإدراج وإصدار السندات وعمليات الاندماج والاستحواذ.
بالنسبة إلى الشركات، أصبح الاقتراض أكثر تكلفة، ومن الطبيعي أن يتأثر بعض التمويل عبر إصدار السندات وعمليات الاندماج والاستحواذ. أما بالنسبة إلى البنوك، فقد يتأخر تحصيل الرسوم التي كان يمكنها جنيها من هذه الصفقات.
بالطبع، لا يمكن لهذا أن يفسر كل التغيرات، إذ تُظهر بيانات هذا الربع أن تداول الأسهم لا يزال نشطًا للغاية.
لكن على الأقل، يمكن تفسير التغيرات الرئيسية في الربع الثالث، من ناحية ظروف السوق الخارجية، بالارتفاع السريع في تكلفة الأموال خلال هذه الفترة. وقد شكّل الارتفاع السريع في تكلفة التمويل ضغطًا على بعض أنشطة أسواق رأس المال.
لنعد إلى البداية: ما الذي تخبرنا به بالفعل التقارير المالية لهذا العام الصادرة عن أكبر أربعة بنوك أمريكية؟
واصل صافي دخل الفوائد التوسع، لكن دخل الأنشطة الأخرى الذي كان قادرًا أيضًا على دفع نمو الإيرادات سابقًا، كاد يفقد مساهمته الإضافية بالكامل.
وبالنسبة إلى أربعة من أبرز البنوك الأمريكية، فإن التراجع العام في الأنشطة غير المرتبطة بالفوائد لا يعني أن ربحية البنوك تدهورت فجأة.
فبيئة أسعار الفائدة وأسواق رأس المال في الربع الثالث كانت خلفية مهمة لضغوط واجهتها بعض أنشطة أسواق رأس المال.
وهو يعكس بالفعل تباينًا واضحًا في أداء نمو مصادر الإيرادات المختلفة لدى البنوك الكبرى في الربع الثالث، نتيجة لهذه العوامل الاقتصادية الكلية.
ولهذا السبب، فإن وضع التقارير المالية للبنوك الأربعة جنبًا إلى جنب في كل ربع يجعل المقارنة أكثر إقناعًا. كما توضح هذه التقارير، على الأقل، أمرًا واحدًا: نمو إجمالي إيرادات البنك لا يعني أن جميع أنشطته تتحسن بالتزامن.