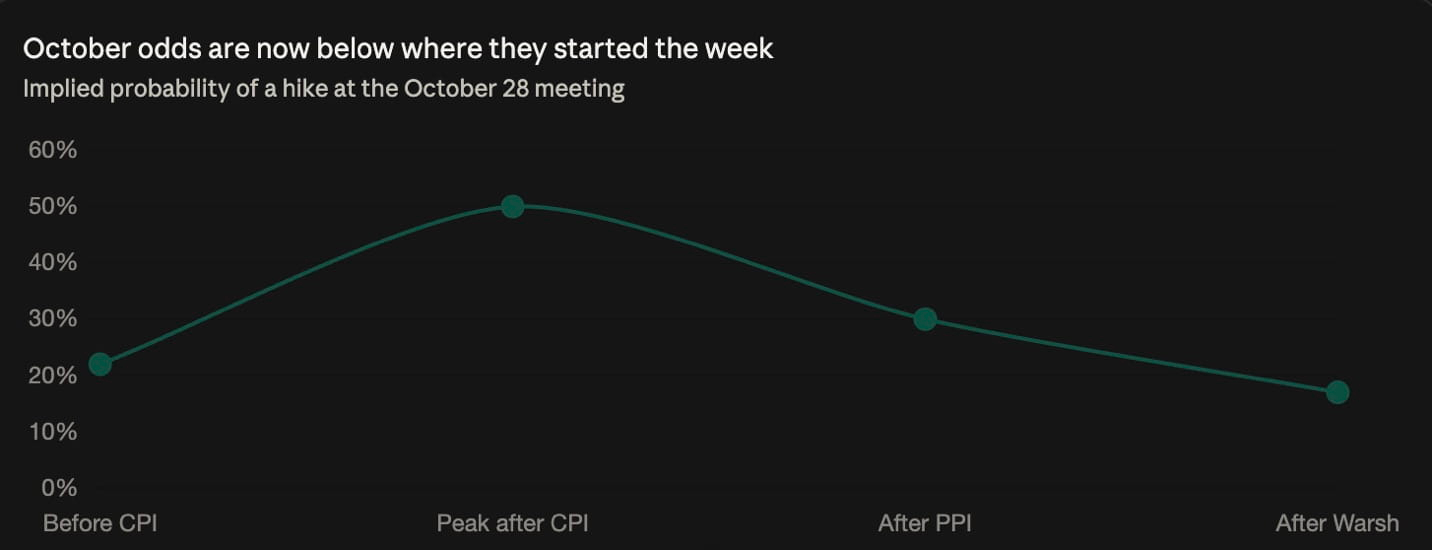
امتنع وورش عن التلميح إلى نتيجة اجتماع أكتوبر خلال اجتماعات صندوق النقد الدولي والبنك الدولي في بانكوك، ما خفّض احتمالات رفع الفائدة في أكتوبر من 30% إلى 17% — لكن الاحتمالات في ديسمبر تبلغ 90%، ما يعني أن الرفع تأجل اجتماعًا واحدًا، ولم يُستبعد. ولم تصدر أي توجيهات متشددة رغم صدور قراءتين مرتفعتين (التضخم وفق مؤشر أسعار المستهلكين 3.7%، والتضخم الأساسي وفق مؤشر أسعار المنتجين 0.7% مقابل 0.3% متوقعة). حافظت بيتكوين على مستوى فوق 82,000 دولار بعد صمودها عند 80,000 دولار للمرة الثالثة هذا الأسبوع، لكن هامش الأمان غير المحقق لدى حامليها على المدى القصير تقلّص من 16% إلى 10%، مع دخول أحدث المشترين عند مستويات تتراوح بين 82,000 و86,000 دولار — أي أعلى بنسبة 8.8% من عتبة الخسارة. تراجعت أسهم شركات العملات المشفرة بينما ارتفعت بيتكوين. وصعدت أسهم شركات الرقائق الضوئية، في حين تراجعت أسهم شركات الذاكرة، ما يشير إلى تحول داخل قطاع الذكاء الاصطناعي لا إلى انسحاب كامل. كشفت تسلا عن طراز رودستر الجديد المزود بدافعات من سبيس إكس؛ ومن المقرر بدء الإنتاج في 2028.
البيتكوين يتعافى إلى $82,000 خلال ساعتين مع ارتداد سيول — رغم تراجع TSMC رغم الأخبار الإيجابية
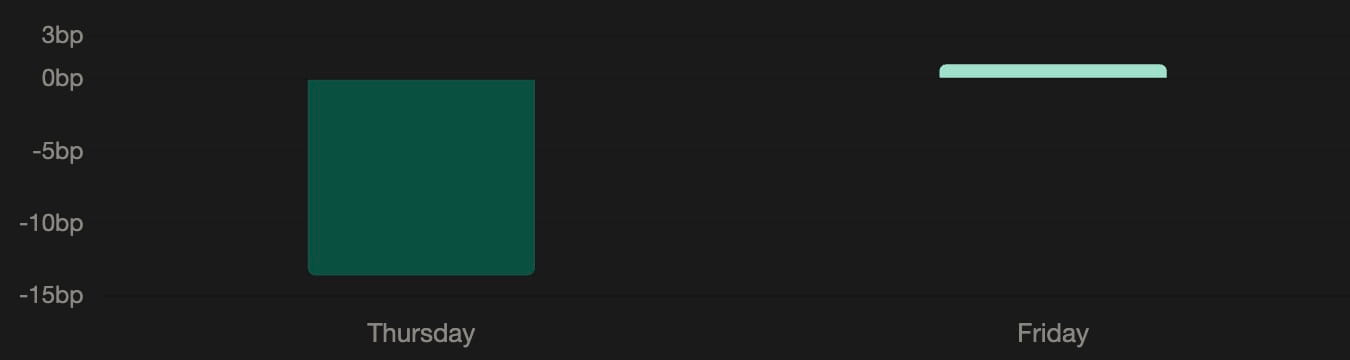
تراجع البيتكوين إلى $79,800 يوم الخميس، قبل أن يعيده المشترون إلى $82,500 خلال ساعتين — في ثالث دفاع عن منطقة $80,000 خلال خمس جلسات. المستوى الذي ينكسر ثم يُستعاد خلال ساعات يروي قصة مختلفة عن المستوى الذي يصمد دون أن ينكسر: الطلب حقيقي، لكنه يتمركز عند مستوى أدنى مما كان عليه قبل أسبوع. ارتفع مؤشر KOSPI بنسبة 3% بعد سبع جلسات متتالية تكبد خلالها خسائر بنحو 21% — وهو ارتداد يعوض نحو سُبع الخسائر. وصعد مؤشر MSCI Asia Pacific بنسبة 1.3%، وارتفع سهمَا Samsung وSK Hynix بأكثر من 2% لكل منهما. وتراجع سهم TSMC رغم تسجيل إيرادات قياسية للربع الثالث بلغت NT$1.49 trillion، وتوقع المحللين نمو الأرباح بنحو 65% — فعندما تعجز أفضل الأخبار الأساسية في القطاع عن رفع السهم، تكون المشكلة في توافر الائتمان اللازم للتوسع، لا في الأرباح. وتخلت السندات عن نقطة أساس واحدة من ارتفاع يوم الخميس البالغ 13.6 نقطة أساس، ليبلغ عائد سندات السنوات العشر 5.07% — إن تسعير الأسهم لارتداد، مع احتفاظ سوق السندات بـ93% من رهاناتها على المخاوف بشأن النمو، خلاف يستحق المتابعة. مستوى $84,000 هو ما يؤكد وجود شراء حقيقي؛ فعند هذا المستوى فقد ارتداد يوم الأربعاء، بعد صدور مؤشر أسعار المستهلك، زخمه.
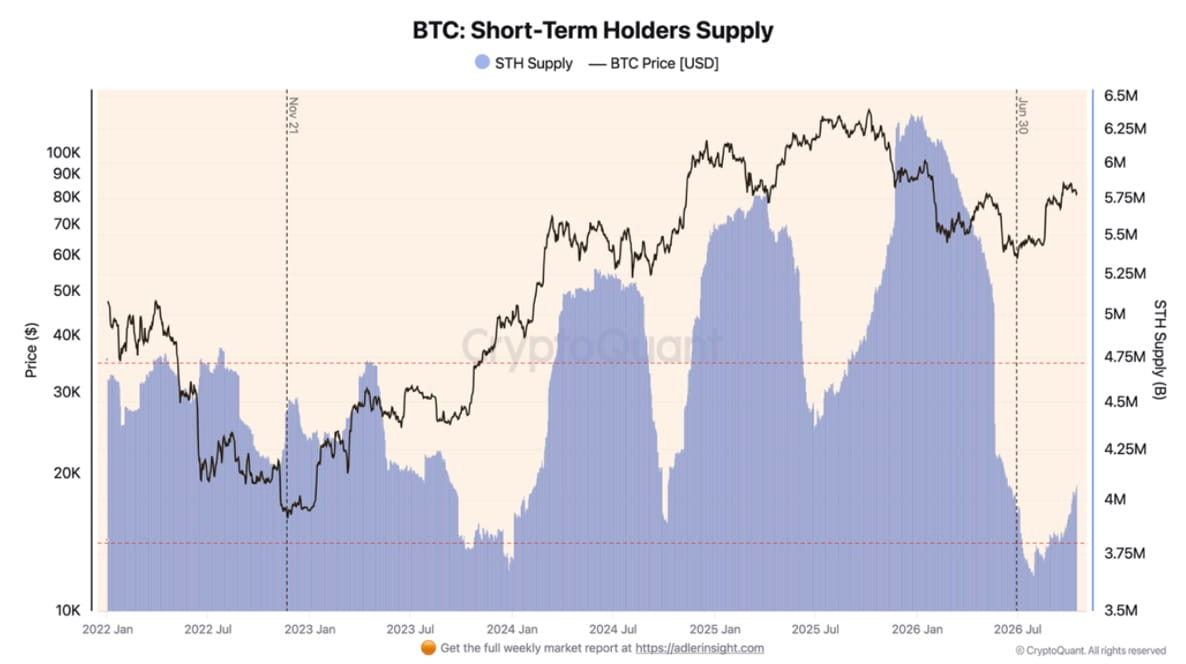
أضاف المشترون الجدد للبيتكوين 422,000 BTC منذ يوليو، لترتفع الحيازات إلى أعلى مستوى في أربعة أشهر
بلغ المعروض لدى حاملي البيتكوين قصيري الأجل 4.08M BTC — وهو أعلى مستوى في أربعة أشهر، بزيادة قدرها 422,000 عن أدنى مستوى سجله في 29 يوليو. يدخل مشترون جدد السوق عند أسعار تتراوح بين $82,000 و$86,000، أي على جانبي السعر الحالي؛ ما يعني أن حصة كبيرة من أحدث دفعة من المشترين أصبحت بالفعل عند نقطة التعادل أو دونها. تقلص هامش الربح غير المحقق للمجموعة من 16% إلى 10% بفعل عاملين متزامنين: تراجع السعر، وارتفاع متوسط تكلفة الشراء مع دفع المشتريات التي تجاوزت المتوسط السابق نقطة التعادل نحو السعر الحالي. وقد تباطأت وتيرة الشراء الأسبوعية إلى أقل من النصف: نحو 106,000 BTC قبل أسبوعين، ونحو 48,000 BTC الأسبوع الماضي. وتقع تكلفة الشراء الأساسية للمجموعة عند $74,900، أي أقل بنسبة 8.8% من السعر الحالي — وهذه هي المسافة إلى المستوى الذي تدخل عنده مجموعة حاملي البيتكوين قصيري الأجل بأكملها في خسائر غير محققة، وهي عتبة ترتبط تاريخيًا ببدء المشترين الجدد البيع. واختبر البيتكوين مستوى $79,800 يوم الخميس فقط. قارن ذلك بحاملي البيتكوين طويلي الأجل، الذين تبلغ تكلفة الشراء الأساسية لديهم $48,600 (وهامش ربح 72%، مع ضرورة هبوط السعر 40% قبل أن يصبح متوسط حيازاتهم خاسرًا) — فالهبوط الذي يثير قلق إحدى المجموعتين لا يعني شيئًا للأخرى.
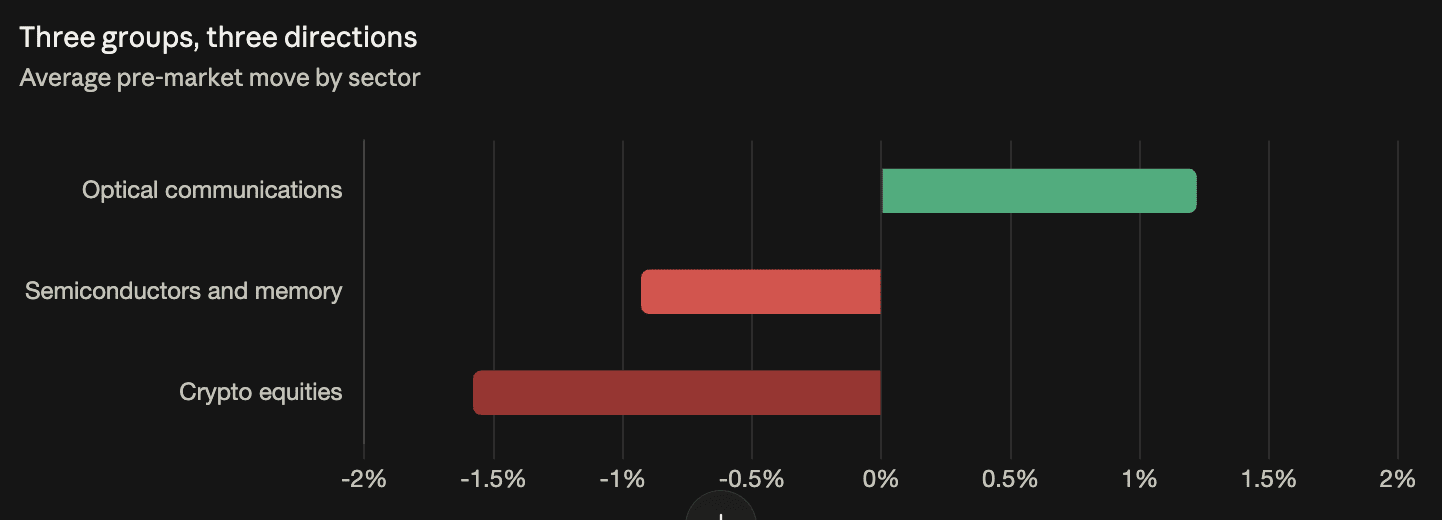
تراجعت الأسهم الخمسة المرتبطة بالعملات المشفرة التي نتابعها خلال تداولات ما قبل افتتاح السوق الأمريكي يوم الجمعة، بينما ارتفع البيتكوين 1.67%: Strategy بنسبة -2.66%، وCircle بنسبة -1.81%، وSharpLink بنسبة -1.34%، وCoinbase بنسبة -1.15%، وBitMine بنسبة -0.92%. عادةً ما تضخم هذه الأسهم اتجاه حركة البيتكوين؛ لذا فإن تحركها عكسه يشير إلى أن أسواق الأسهم تسعّر عوامل أوسع (مشكلة تمويل الذكاء الاصطناعي، والتضخم المرتفع) بدلًا من سعر السوق الفوري وحده. وفي قطاع البنية التحتية للذكاء الاصطناعي، ارتفعت أسهم الاتصالات الضوئية (AAOI بنسبة +2.11%، وCoherent بنسبة +1.25%، وCiena بنسبة +1.20%، وLumentum بنسبة +0.80%، وAXT بنسبة +0.74% — بمتوسط +1.22%)، بينما تراجعت أسهم الذاكرة وأشباه الموصلات (SanDisk بنسبة -1.69%، وAMD بنسبة -1.58%، وMicron بنسبة -1.53%؛ وكانت Nvidia الرابح الوحيد بارتفاع +0.41%). يبيع القطاعان منتجاتهما ضمن موجة التوسع نفسها في الذكاء الاصطناعي، لكنهما تحركا في اتجاهين متعاكسين؛ ما يعني أن رأس المال يعيد توجيه استثماراته داخل قطاع الذكاء الاصطناعي (نحو الشبكات وبعيدًا عن الذاكرة)، لا أنه ينسحب منه بالكامل. وهذا تعديل مهم على رواية يوم الخميس، حين بدا هبوط الأسهم الكورية وكأنه تراجع شامل عن الاستثمار في الذكاء الاصطناعي.
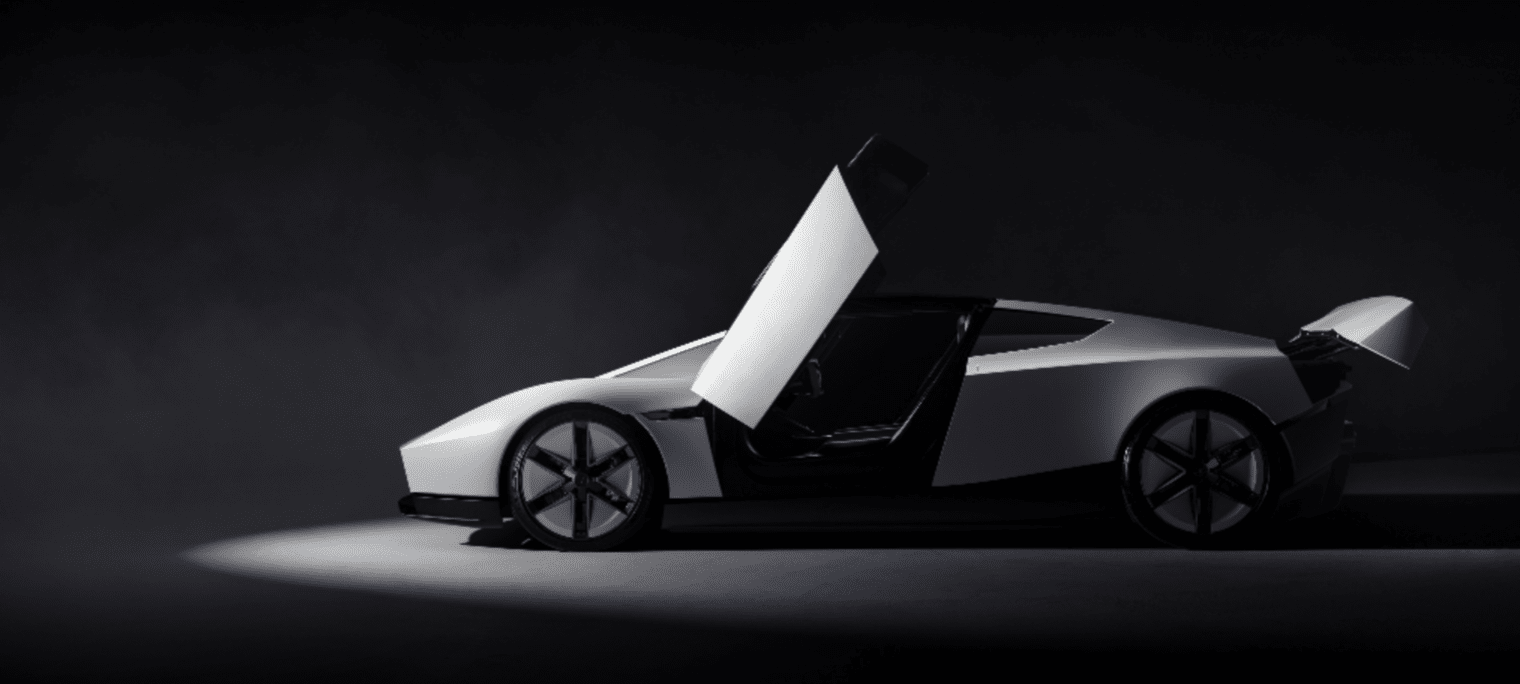
تسلا تكشف عن رودستر طال انتظارها، مع استعراضات جوية تعمل بالدافعات، وبدء الإنتاج مقرر في 2028
كشفت تسلا عن رودستر الجديدة يوم الخميس في منشأة اختبار تابعة لـSpaceX بالقرب من واكو — واستخدم النموذج الأولي دافعات هوائية طُوّرت بالتعاون مع مهندسي SpaceX لصعود منحدر، والانقلاب، والقفز فوق مجموعة سيارات تسلا. تتسارع من صفر إلى 60 ميلًا في الساعة خلال أقل من ثانية؛ بمقعدين؛ ونظام توجيه إلكتروني على غرار Cybertruck. تتوفر بثلاث فئات: نسخة أداء مرخصة للسير على الطرق، ونسخة «Rocket» بدعوات حصرية (بمقعد واحد وغير معتمدة للسير على الطرق)، وحزمة سباقات محدودة «Thrust». الإنتاج: 2028. طُرحت رودستر الأصلية في 2008 وأُوقف إنتاجها في 2012؛ ويأتي هذا الكشف بعد تراجع مبيعات السيارات الكهربائية لعامين متتاليين وجمود تشكيلة المنتجات. وقال غاريت نيلسون من CFRA إنها «تأخرت كثيرًا»، وإن العلامة التجارية تحتاج إلى منتج يثير الحماس. أما أندرو روكو من Zacks فقال إن السعر مرتفع، والسوق القابلة للاستهداف صغيرة، وإنها «لن تُحدث فرقًا كبيرًا». ويزيد التعاون مع SpaceX التكهنات بشأن اندماج الشركتين — إذ قال ماسك في مكالمة حديثة بشأن الأرباح إن الشركتين «تتداخلان في مجالات كثيرة»، مشيرًا إلى Terafab، مصنع أشباه الموصلات المشترك بينهما.
احتمالات أكتوبر عند 17%، لكن ديسمبر عند 90% — وارش كسب الوقت، لا إيقافًا مؤقتًا
خفض خطاب وارش في بانكوك احتمالات رفع الفائدة في أكتوبر من نحو 30% إلى نحو 17%، إذ لم يقل فعليًا شيئًا يُذكر: «لا أستبق قرارات الاجتماعات»، وذلك بعد صدور تقريرين ساخنين عن التضخم. وأصبحت احتمالات أكتوبر الآن أقل مما كانت عليه قبل صدور بيانات مؤشر أسعار المستهلك يوم الأربعاء، رغم أن التضخم جاء أعلى من المتوقع. لكن قراءة أكتوبر البالغة 17% مضللة إذا نُظر إليها بمعزل عن غيرها — فاحتمالات ديسمبر البالغة 90% تعني أن رفع الفائدة تأجل اجتماعًا واحدًا، لا أنه استُبعد. وعن الذكاء الاصطناعي، قال وارش إنه «على الأرجح التغيير الأهم» في حياته، مشيرًا إلى آثاره التضخمية على المدى القريب (الطلب المدفوع بالإنفاق الرأسمالي) ومكاسبه الخافضة للتضخم على المدى الطويل (توسع الإنتاجية). وأضاف: «من المرجح أن يكون الطريق أمامنا وعرًا جدًا». وعن التشديد النقدي العالمي المتزامن، قال: «لا أحد يتهرب من المسؤولية» — أي إزالة التعويض المعتاد الذي يخفف فيه تيسير السياسة النقدية في أماكن أخرى أثر التشديد المحلي. وقال وي ليانغ تشانغ من DBS Bank إن طرح وارش لمكاسب إنتاجية الذكاء الاصطناعي على المدى المتوسط قد يخفف توقعات التضخم؛ أما التحركات الأوسع فتعتمد على استقرار الأسهم الأمريكية. إن حكم السوق بأن الصمت يعني توقفًا مؤقتًا هو تحديدًا ما صُمم رفض وارش لتوجيهات السياسة النقدية المستقبلية لمنعه — لكن الأسواق ملأت الفراغ رغم ذلك، كما فعلت بعد ندوة جاكسون هول.