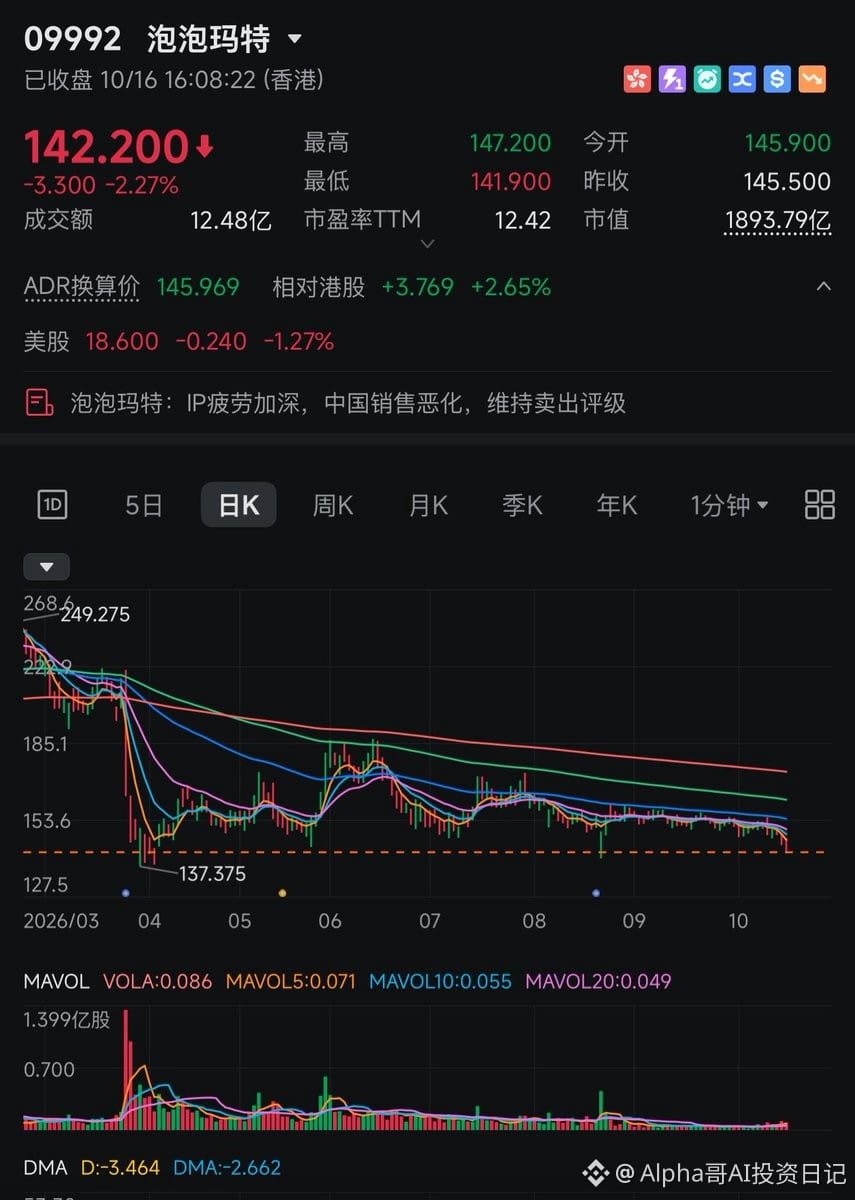
بدأت أشعر مؤخرًا بأن بوب مارت (http://9992.HK) لم تعد قادرة على الصمود.
مع أن دوان يونغبينغ ما زال يشيد بها، فإنني أزداد تشاؤمًا بشأن آفاق بوب مارت على المدى المتوسط. المشكلة الأساسية واحدة: بدأت الملكيات الفكرية القديمة تتراجع، فيما لا تزال الملكيات الجديدة عاجزة عن ترسيخ مكانتها.
هناك عدة أرقام توضح المشكلة جيدًا:
تراجع الأسعار في السوق الثانوية إلى ما دون سعر الإصدار: سعر البيع بالتجزئة لسلسلة Labubu الجديدة هو 129 يوانًا، لكن أسعارها في السوق الثانوية هبطت بالفعل إلى 90–100 يوان قبل طرحها. ومن بين المنتجات السبعة في سلسلة Twinkle Twinkle، يجري تداول خمسة بسعر مخفّض.
تراجع الاهتمام على وسائل التواصل الاجتماعي: لم تتجاوز مشاهدات مقاطع سلسلة Labubu الجديدة على Instagram ما بين 400 و600 ألف، وهي أقل من 600 إلى 800 ألف لمقطعي Crybaby وHirono سابقًا، وأبعد بكثير من ملايين المشاهدات التي كانت تحققها المنتجات الرائجة في بداياتها.
ضعف نمو الملكيات الفكرية الأساسية: في النصف الأول من عام 2026، انخفضت مبيعات Labubu بنسبة 7.5%، فيما انخفضت مبيعات Molly بنسبة 33.6%.
المشكلة الكبرى لدى بوب مارت ليست أن Labubu لم تعد تُباع، بل أن السوق كان يعتقد أنها قادرة على ابتكار Labubu جديدة تلو الأخرى.
لكن يبدو الآن أن هذه القدرة مُبالغ في تقديرها بشدة على المدى القصير. فالألعاب العصرية تعتمد في جوهرها على جذب الانتباه، والمستهلكون يملّون بسرعة ويتطلعون إلى الجديد. قد تحقق إحدى الملكيات الفكرية رواجًا لعام أو عامين، لكن استمرار رواجها لعشر سنوات أمر مختلف تمامًا من حيث الصعوبة.
إذا استمرت الملكيات القديمة في التراجع ولم تتمكن الملكيات الجديدة من سدّ الفجوة، فعلى أي أساس تستحق بوب مارت تقييمًا بوصفها سهمًا للنمو طويل الأجل؟
أعتقد أن حكم دوان يونغبينغ صحيح على المدى الطويل؛ فالملكية الفكرية ستكون ذات قيمة مستقبلًا، والقدرة على ابتكار ملكيات فكرية رائجة باستمرار نادرة للغاية. لكن سوق رأس المال بدأ بالفعل، على المدى المتوسط، يعيد تقييم قدرة بوب مارت على طرح منتجات رائجة باستمرار. وإذا هبط سعر السهم دون نطاق 130 إلى 135، فقد يحتاج إلى غربلة بعض حامليه.