


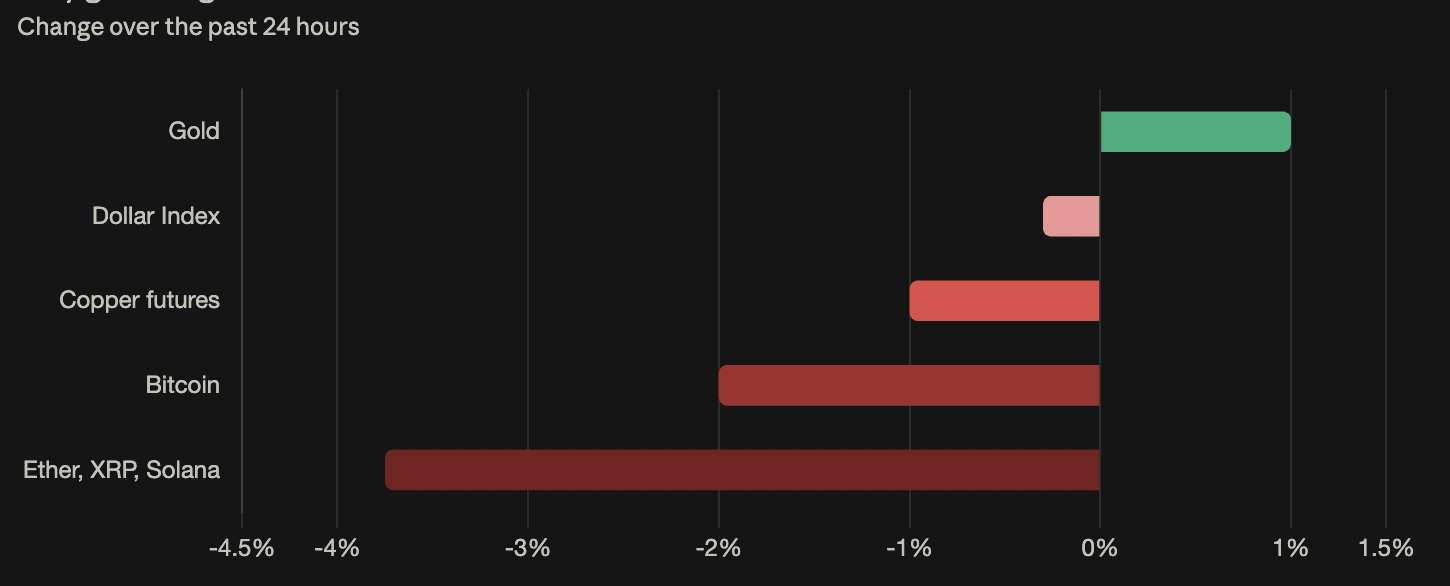
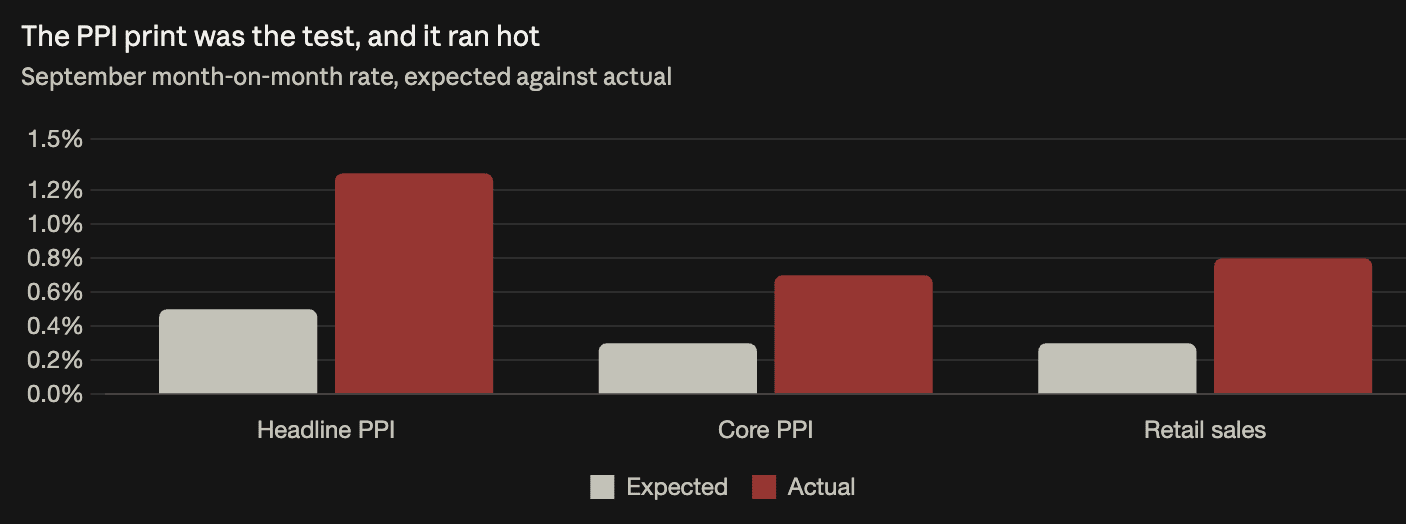
بلغ مؤشر أسعار المنتجين لشهر سبتمبر 6.3% على أساس سنوي (مقابل توقعات عند 5.3%)، فيما سجّل مؤشر أسعار المنتجين الأساسي 0.7% على أساس شهري — أي أكثر من ضعف التوقعات البالغة 0.3% — مؤكداً انتقال صدمة الطاقة إلى الأسعار عموماً. لكن رد فعل السوق جاء معكوساً: تراجع عائد السندات لأجل 30 عاماً 14 نقطة أساس إلى 5.385%، وارتفع الذهب 1% إلى 4,155 دولاراً، وتراجع الدولار، فيما هبط النحاس — وهو مزيج يعكس ركوداً تضخمياً ويسعّر نمواً أضعف بدلاً من سياسة نقدية أشد تشدداً. وانخفضت بيتكوين إلى ما دون 81,000 دولار. وفُعّل قاطع التداول في مؤشر كوسبي بعد هبوطه 6%، وتراجعت سامسونغ 7% وSK Hynix بنسبة 8% — إذ بات تراجع البنية التحتية للذكاء الاصطناعي يقود حركة تشمل فئات أصول متعددة، من بينها فروق عوائد الائتمان (بعائد سندات CoreWeave نحو 15%)، وليس الأسهم وحدها. وسحبت صناديق بيتكوين المتداولة 262 مليون دولار يوم الأربعاء؛ وكانت صناديق XRP الفئة الوحيدة التي سجلت تدفقات إيجابية.
هبطت بيتكوين إلى نحو 80,559 دولارًا (بأكثر من 2% خلال 24 ساعة) بعد أن بلغ مؤشر أسعار المنتجين 6.3% على أساس سنوي، ومؤشر أسعار المنتجين الأساسي 0.7% على أساس شهري — أي أكثر من ضعف التوقعات — ومع ذلك تراجع عائد العشر سنوات 8 نقاط أساس إلى 5.08%، وارتفع الذهب نحو 1%، وانخفض الدولار. ويعكس هذا المزيج مشكلة في النمو لا في أسعار الفائدة: فالأسواق تتعامل مع ارتفاع تكاليف المدخلات على أنه عامل سيضغط على النشاط، لا أمر سيدفع الاحتياطي الفيدرالي إلى التحرك لملاحقته. وتزامن تراجع بيتكوين مع هبوط النحاس (1%، ممددًا تراجعه البالغ 1.6% يوم الأربعاء)، وانخفاض العقود الآجلة لمؤشر ناسداك، وتراجع عملات المخاطرة — ما يشير إلى محرك واحد يؤثر في فئات الأصول، لا تحرك خاص بالعملات المشفرة. وكانت احتمالات رفع الفائدة في أكتوبر عند 29% قبل صدور البيانات، بعد أن تراجعت بالفعل من ذروة قاربت 47% عقب بيانات مؤشر أسعار المستهلكين — وقد اتجه المسار خلال الأسبوع بعيدًا عن رفع الفائدة رغم صدور بيانات تضخم أشد سخونة تدريجيًا. وترى 10x Research أن الاحتفاظ ببيتكوين هو الخيار المفضل إلى حين انحسار موجة التراجع، ولكن بشرط بقائها فوق 78,000 دولار (أقل بنحو 3.2% من المستويات الحالية)؛ واستخدام ETH للتحوط من مراكز الشراء في BTC.
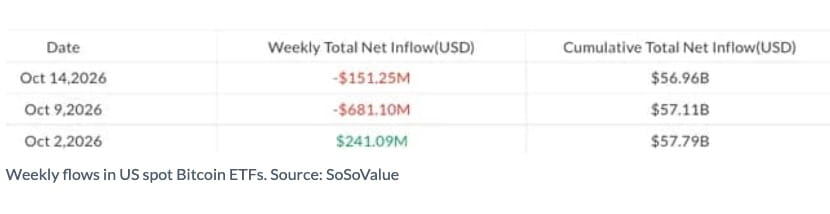
صناديق بيتكوين المتداولة تسجل تدفقات خارجة بقيمة 261 مليون دولار، بينما تخالف صناديق XRP اتجاه التدفقات الأسبوعية الخارجة
سجلت صناديق بيتكوين المتداولة تدفقات خارجة بقيمة 262 مليون دولار يوم الأربعاء، معاكسةً تدفقات داخلة بقيمة 176 مليون دولار يوم الثلاثاء، لترتفع التدفقات الأسبوعية الصافية الخارجة إلى 151 مليون دولار، بعد تسجيل تدفقات خارجة صافية بقيمة 681 مليون دولار في الأسبوع السابق. وسجلت صناديق إيثيريوم المتداولة تدفقات خارجة بقيمة 130 مليون دولار يوم الأربعاء (190 مليون دولار خلال الأسبوع، بعد 542 مليون دولار و138 مليون دولار في الأسبوعين السابقين). ومددت صناديق سولانا المتداولة سلسلة خسائرها إلى ثماني جلسات (تدفقات أسبوعية خارجة بقيمة 3 ملايين دولار). وجذبت صناديق Zcash المتداولة 3.7 ملايين دولار يوم الأربعاء، لكنها ما زالت تسجل صافي تدفقات خارجة بقيمة 3.2 ملايين دولار لهذا الأسبوع. وكانت صناديق XRP المتداولة الفئة الوحيدة التي سجلت تدفقات أسبوعية إيجابية، إذ أضافت 740 ألف دولار يوم الأربعاء — وبلغت التدفقات التراكمية الداخلة إلى صناديق XRP المتداولة منذ إطلاقها الآن 1.81 مليار دولار، متجاوزةً سولانا التي بلغت تدفقاتها 1.59 مليار دولار. ويتماشى تفوق XRP في التدفقات خلال موجة بيع واسعة للعملات المشفرة مع النمط الذي ظهر منذ فشل قانون CLARITY: فقد كانت صناديق XRP المتداولة قصة التدفقات الدفاعية، في حين شهدت بيتكوين وإيثيريوم عمليات استرداد مؤسسية.
مؤشر أسعار المنتجين الإجمالي لشهر سبتمبر: +1.3% على أساس شهري، و+6.3% على أساس سنوي (مقابل 5.3% متوقعة، وارتفاعًا من 5.6%). مؤشر أسعار المنتجين الأساسي: +0.7% على أساس شهري (مقابل 0.3% متوقعة)، و+5.0% على أساس سنوي. ووصفته CNN بأنه أكبر قفزة في تضخم أسعار الجملة خلال أربع سنوات. والرقم الأساسي هو الأهم: فحتى بعد استبعاد الطاقة، تضاعف ارتفاع مؤشر أسعار المنتجين الأساسي مقارنة بالتوقعات — ما يعني أن المنتجين يمررون تكاليف الوقود إلى الأسعار العامة. وعند 5.0% سنويًا، يبلغ تضخم أسعار المنتجين الأساسي نحو ضعف هدف الاحتياطي الفيدرالي البالغ 2%، وفق مقياس يدخل مباشرة في حساب مؤشر نفقات الاستهلاك الشخصي (PCE). ويعني الفرق بين مؤشر أسعار المنتجين (6.3%) ومؤشر أسعار المستهلكين (3.7%) أن الشركات تتحمل تكاليف لم تمررها بعد إلى المستهلكين — وسيظهر أثر ذلك إما في انكماش الهوامش (ضمن الأرباح) أو في لحاق أسعار المستهلكين بها (ضمن بيانات مؤشر أسعار المستهلكين المقبلة). وارتفعت مبيعات التجزئة +0.8% مقابل 0.3% متوقعة، لكن ارتفاع أسعار البنزين +7.3% على أساس شهري يضخم آليًا فئة محطات الخدمة — وهذا أثر الأسعار لا متانة الطلب.
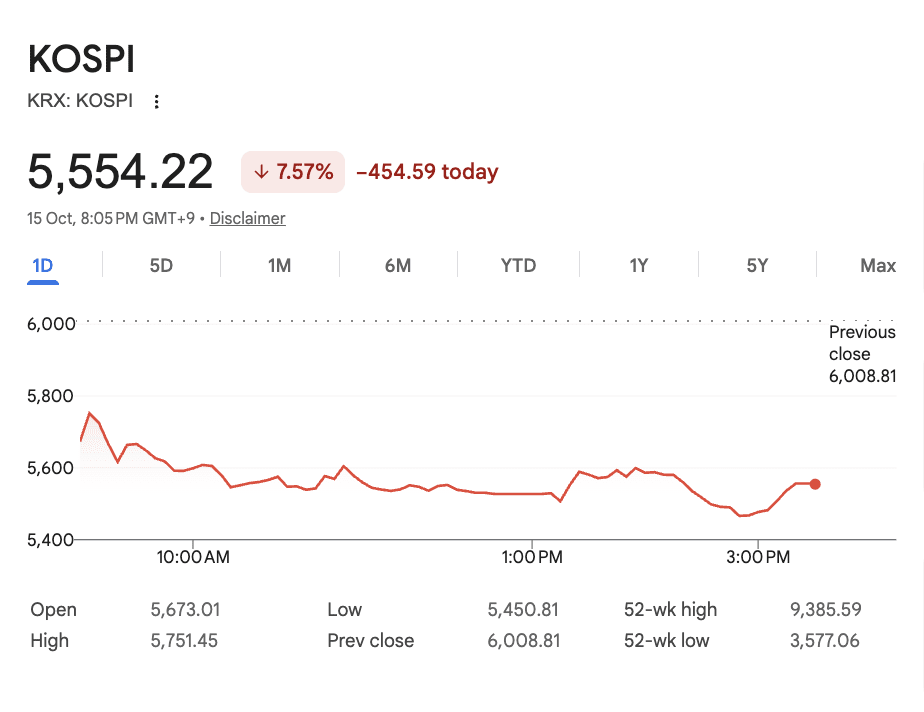
الأسهم الكورية الجنوبية تهبط 6% إلى أدنى مستوى في نحو ثلاثة أشهر
هبط مؤشر KOSPI بنسبة 6% خلال التداولات إلى أدنى مستوياته منذ 31 يوليو، قبل أن تفعّل بورصة كوريا آلية «سايدكار» لتعليق أوامر البيع الآلية — في سابع جلسة خسائر متتالية. وتراجع سهم Samsung Electronics بنسبة 7%، وSK Hynix بنسبة 8%. وهبط مؤشر Nikkei الياباني بأكثر من 3% خلال التداولات، فيما تراجع سهم Kioxia بأكثر من 8%. ويُعد السوق الكوري التعبير الأكثر تركّزًا عالميًا عن تداول البنية التحتية للذكاء الاصطناعي، بفعل انكشافه على رقائق الذاكرة، وقد تراجع الآن بأكثر من 25% من ذروته في يونيو. وانتقل المحرك وراء موجة البيع من المخاوف بشأن التقييمات إلى ضغوط الائتمان: إذ تُتداول سندات CoreWeave قرب 80 سنتًا للدولار بعائد يقارب 15%، وهبط مؤشر فيلادلفيا لأشباه الموصلات ست جلسات متتالية. هددت العوائد المرتفعة تمويل مراكز البيانات منخفض التكلفة؛ والآن، رغم تراجع العوائد، تتسع فروق الائتمان — إذ يجري تعديل الأسعار عبر فروق الائتمان لا عبر أسعار الفائدة المرجعية، لذلك لا تكفي عوائد سندات الخزانة المنخفضة لحل المشكلة.
تراجع عائد سندات العشرين عامًا 14.6 نقطة أساس إلى 5.434%، وعائد الثلاثين عامًا 14.1 نقطة أساس إلى 5.385%، وعائد العشر سنوات 13.6 نقطة أساس إلى 5.054%، وعائد الخمس سنوات 11.5 نقطة أساس. وترتيب التحرك هو الإشارة المهمة: فقد تراجعت عوائد الآجال الأطول أكثر (تسطح صعودي للمنحنى)، لا الآجال الأقصر. وتتبع سندات الخزانة قصيرة الأجل توقعات سعر الفائدة لدى الاحتياطي الفيدرالي — ولو كانت الأسواق تعيد تسعير مسار الفيدرالي، لتحرك عائد الخمس سنوات أكثر من غيره. لكنه تحرك بأقل قدر. وتعكس سندات الخزانة طويلة الأجل توقعات النمو على المدى البعيد: فتراجع العوائد الطويلة عقب قراءة تضخم مرتفعة يعكس تسعير الأسواق لضعف النمو المستقبلي، الذي يفوق أثر استمرار التضخم. ولا يجتمع التضخم المرتفع مع انخفاض العوائد الطويلة إلا ضمن قصة واحدة: يتوقع المستثمرون أن تؤدي صدمات تكاليف المدخلات إلى انكماش النشاط بوتيرة أسرع من استمرار التضخم. فالمنحنى لا يتوقع توجهًا تيسيريًا من الاحتياطي الفيدرالي — بل يتوقع اقتصادًا أضعف. وارتفع الذهب 1% إلى 4,155 دولارًا، وتراجع مؤشر الدولار DXY بنسبة 0.3% إلى 102.22، وهبط النحاس 1% (ممددًا تراجعه البالغ 1.6% يوم الأربعاء) — وهو نمط ركودي تضخمي متسق عبر فئات الأصول.