


مصدر المقال: هوا لي هوا واي
يمكن وصف حركة السوق خلال الأسبوعين الماضيين بأنها حافلة بالتقلبات. فبعد اختبار المستوى المهم قرب 87 ألف دولار عدة مرات متتالية، واصل السوق التراجع إلى حد ما، ووصل السعر إلى 80 ألف دولار في أدنى مستوياته. لكن حتى وقت كتابة هذا المقال، ارتد سعر البيتكوين مجددًا إلى نحو 83 ألف دولار بعد موجة من التقلبات.
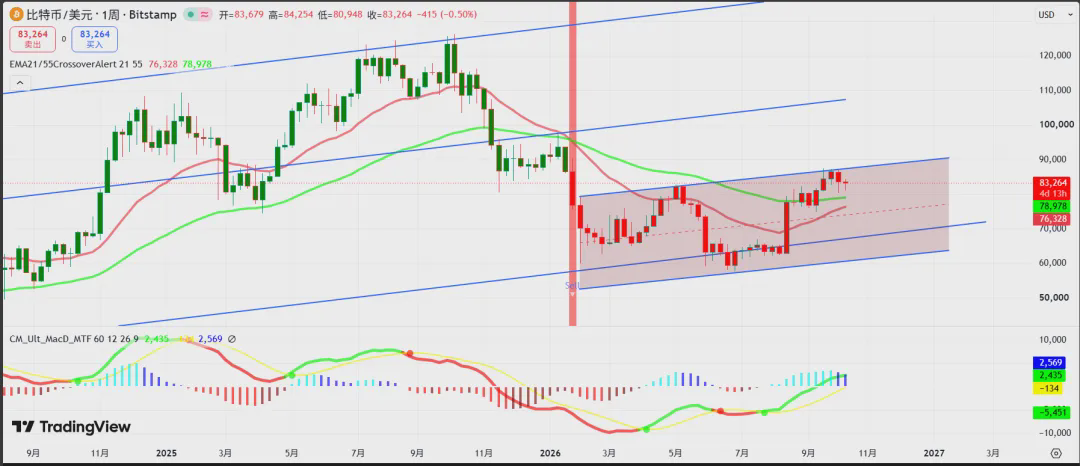
على الرغم من أن السوق لا يزال، على المستوى الأسبوعي، في اتجاه صاعد ضمن هذه المرحلة، يبدو أن معنويات الناس تتقلب باستمرار مع تذبذبات السوق. ولعل هذا أحد الجوانب المثيرة للاهتمام في السوق. لكن هل تساءلتم يومًا: هل يختلف الارتداد الأخير للبيتكوين عن الارتدادات السابقة؟ وما أوجه الاختلاف؟
على الرغم من أن استمرار تقلب الأسعار على المدى القصير غالبًا ما يزيد حدة التقلبات العاطفية لدى الناس، فإن ما ينبغي أن نركز عليه أكثر ليس مجرد تغير السعر بحد ذاته، بل التفكير في الأسباب التي تدعم تغيره أو تقلبه.
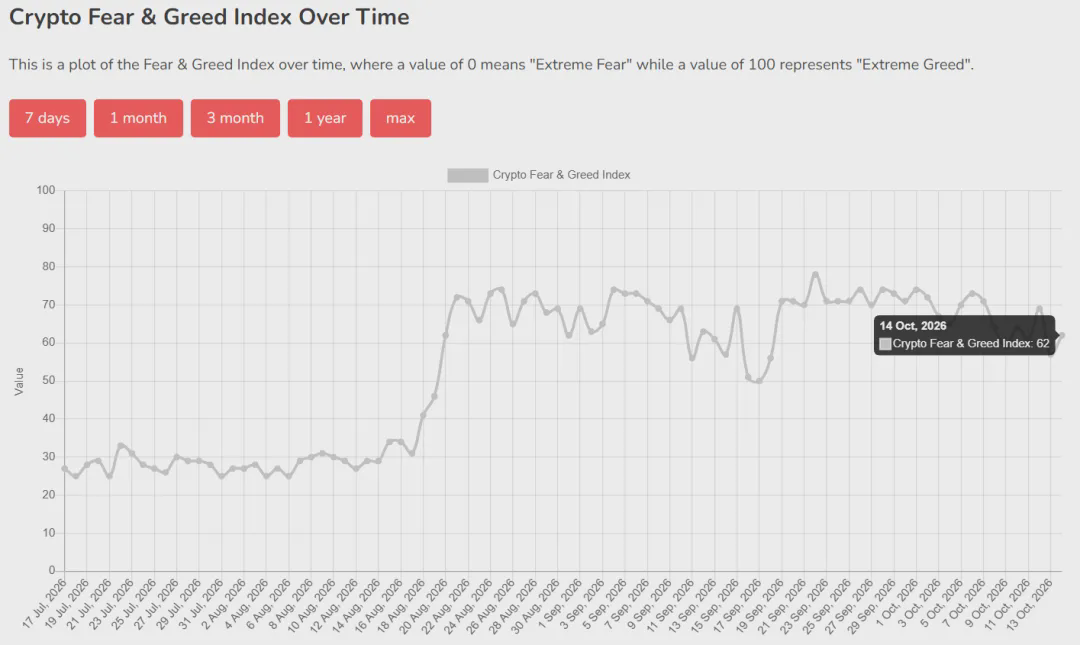
لنأخذ اليومين الماضيين مثالًا: ارتد سعر البيتكوين من 80 ألف دولار إلى 83 ألف دولار حاليًا. وربما لا يرى معظم الناس سوى حركة السعر على منصة التداول أو تطبيق متابعة الأسواق. لكن لفهم التغيرات في السعر فهمًا كاملًا، لا يكفي أن ننظر إلى السعر الفوري فحسب، بل ينبغي أن نراقب معه بيانات من أبعاد أخرى، مثل حجم العقود المفتوحة وتدفقات الأموال الداخلة إلى صناديق ETF أو الخارجة منها. وقد يقودنا ذلك إلى استنتاجات أكثر فائدة وقيمة.
لنلقِ نظرة على مثالين محددين:
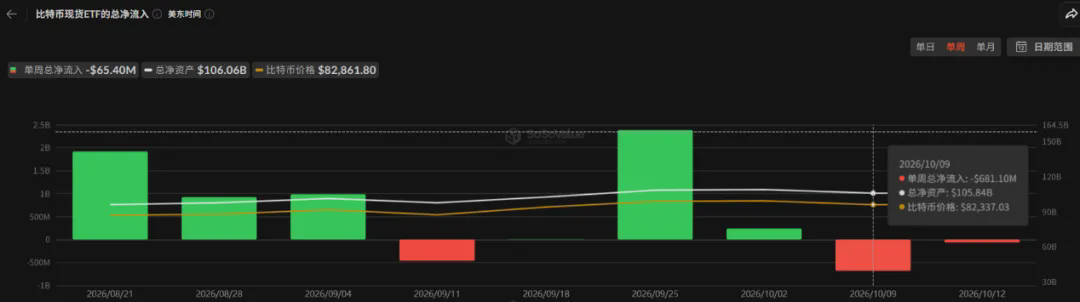
أما تدفقات الأموال الداخلة إلى صناديق ETF أو الخارجة منها، فبعد صافي تدفقات خارجة بلغ نحو 680 مليون دولار الأسبوع الماضي، استمرت التدفقات الخارجة من صناديق ETF هذا الأسبوع، كما يظهر الرسم البياني أدناه. وهذا يعني أنه على الرغم من ارتداد البيتكوين مجددًا خلال اليومين الماضيين، يبدو أن بعض المؤسسات عادت إلى تبني موقف الترقب والانتظار.
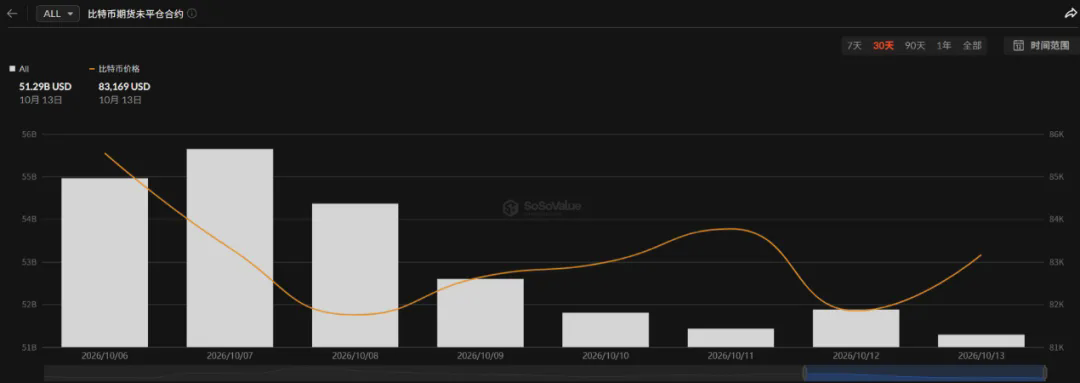
أما حجم العقود المفتوحة، فيُظهر الرسم البياني أدناه أنه بالتزامن مع ارتداد سعر البيتكوين، لم يرتفع حجم العقود المفتوحة في العقود الآجلة، بل انخفض مقارنة بالفترة السابقة. وهذا يشير إجمالًا إلى أن الارتداد الحالي لا يبدو مدفوعًا أساسًا بالتداول باستخدام الرافعة المالية.
لنعد الآن إلى بيانات السوق الفورية. وكما يظهر الرسم البياني أدناه، كان ضغط الشراء الفوري واضحًا خلال اليومين الماضيين؛ أي إن هناك أموالًا تُستخدم بنشاط لشراء الأصول الفورية أو تجميعها.
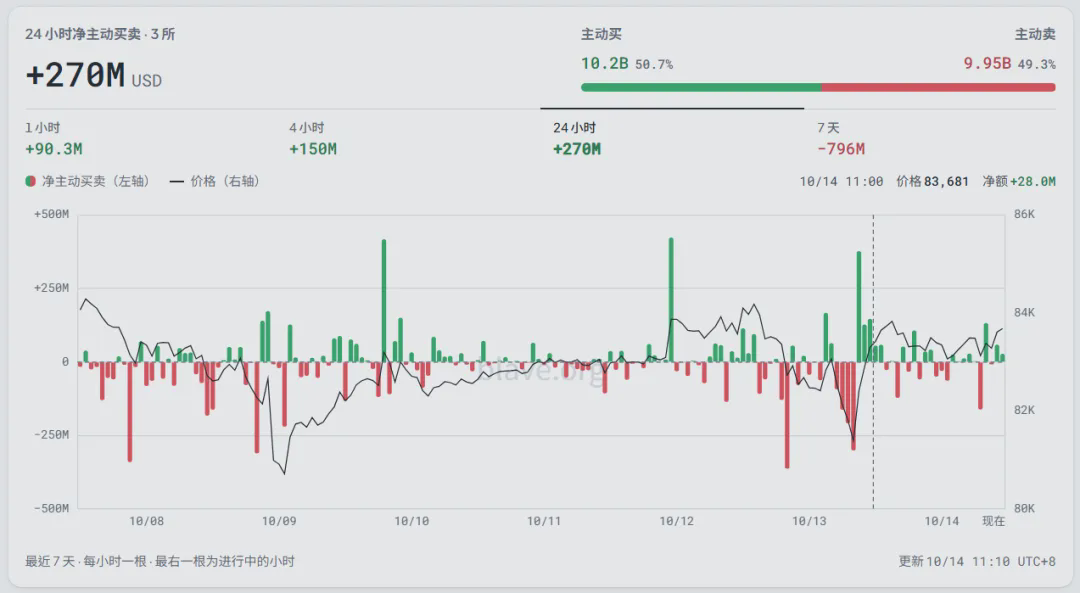
إذا جمعنا ذلك مع البيانات المذكورة أعلاه، فيمكننا استخلاص نتيجة بسيطة من هذه الأبعاد الثلاثة: على المدى القصير، يُحتمل أن يكون ارتداد البيتكوين خلال اليومين الماضيين مدفوعًا إلى حد كبير بعمليات الشراء الفوري، لا بالرافعة المالية أو أموال صناديق ETF. وهذا الارتداد يختلف بوضوح عن الارتدادات السابقة الناتجة عن ضغط مراكز البيع. وبعبارة أخرى، غالبًا ما يكون الارتداد المدفوع بطلب الشراء الفوري أكثر ثباتًا من الارتداد المعتمد على الاقتراض بالرافعة المالية أو ضغط مراكز البيع. وإذا استمر هذا الوضع، فسيكون ذلك مفيدًا إلى حد ما لمسار السوق في الفترة المقبلة.
بالطبع، لا يتعدى ما سبق كونه استنتاجًا بسيطًا يستند إلى بيانات من ثلاثة أبعاد، ولا تعني نتائجه أن السوق على وشك أن يشهد ارتفاعًا حادًا. بل إن ارتداد البيتكوين خلال اليومين الماضيين، والمدفوع بالشراء الفوري، يمكن اعتباره على المدى القصير ارتدادًا أكثر استقرارًا وصحة. فمعنى الارتداد المدفوع بالرافعة المالية يختلف تمامًا عن معنى الارتداد المدفوع بالشراء الفوري بالنسبة إلى مسار السوق لاحقًا: الأول أكثر عرضة للتسبب في ارتفاعات وهبوطات حادة، بينما يدل الثاني على مشاركة أموال حقيقية في السوق (لشراء بيتكوين فعلي)، ما يوفر للسوق قدرًا من الدعم.
وهذا يعيدنا إلى الموضوع الذي تناولناه في بداية المقال: أحيانًا، ما ينبغي أن نركز عليه أكثر ليس مجرد تغير السعر بحد ذاته، بل التفكير في الأسباب التي تدعم تغيره أو تقلبه. فارتفاع السعر بنسبة 5% قد يكون مدفوعًا في حالة ما بمؤشر OI (مثل استمرار ارتفاع حجم العقود المفتوحة)، وفي حالة أخرى بمؤشر CVD (مثل استمرار ارتفاع CVD الفوري). وعلى الرغم من أن نسبة ارتفاع السعر متطابقة في الحالتين، فإن جوهرهما مختلف تمامًا. ففي السوق، بعض الارتفاعات التي نراها ليست، بصراحة، سوى ارتفاع في السعر، بينما تنبع ارتفاعات أخرى من طلب حقيقي وأموال حقيقية. لذلك، عند مواجهة تقلبات الأسعار، يمكننا أن نحاول التفكير في العامل الذي يدفعها إلى الصعود، بدلًا من الاكتفاء بمراقبة ارتفاع السعر أو انخفاضه ظاهريًا.
غالبًا ما يكون السعر انعكاسًا لمزيج من المشاعر، وتشكّل هذه المشاعر عملية معقدة نسبيًا. فتوقعات اتجاهات الاقتصاد الكلي، وتصريحات بعض الشخصيات النافذة أو تحركاتهم، والقضايا الجيوسياسية، وبعض الأخبار أو الأحداث، كلها عوامل قد تؤثر مباشرة أو بصورة محتملة في الأسعار على المدى القصير أو الطويل. فمثلًا، يعتقد كثيرون أن تصريحات ترامب قد تتسبب مباشرة في تقلبات السوق. وما إن يتقلب السوق حتى قد يعزو الناس أسباب الصعود أو الهبوط مباشرة إلى تصريحاته... ونرى مثل هذه الحالات أو نواجهها باستمرار.
يتأرجح سعر البيتكوين الآن مجددًا حول مستوى 83 ألف دولار. وعندما يظل السعر دون تغيير، يواصل كثيرون البحث عن الأسباب، فيعيدون مثلًا التركيز على بيانات CPI التي ستعلنها الولايات المتحدة مساء اليوم (14 أكتوبر، الساعة 20:30 بتوقيت بكين)، باعتبارها العامل الرئيسي. ووفقًا لأحدث تصريحات عدد من المحللين، إذا جاءت بيانات CPI أعلى من المتوقع، فسيهبط البيتكوين مجددًا دون مستوى الدعم البالغ 83 ألف دولار (مستوى المتوسط المتحرك MA20 على الإطار اليومي). أما إذا جاءت أقل من ذلك، فقد تتاح لسعر البيتكوين فرصة لمحاولة الوصول مجددًا إلى مستوى 85 ألف دولار. وبالمقابل، إذا ارتفع البيتكوين أو انخفض حينها، فسيتمكن المحللون سريعًا من إيجاد سبب للصعود أو الهبوط، وعزوه مباشرة إلى تأثير بيانات CPI.
لا بأس في متابعة بيانات CPI بحد ذاتها، ونحن كثيرًا ما نتناول هذه البيانات ونهتم بها في مقالاتنا اليومية. لكن ما أود التأكيد عليه هنا هو أن البيانات، سواء كانت بيانات CPI أو بيانات من جوانب أخرى، لا تتحكم مباشرة في سعر البيتكوين. وإنما يتوقف الأمر على ما إذا كان السوق (أو ما يُعرف بالحيتان) مستعدًا لاستغلال هذه البيانات لكسر الوضع الراهن وتغيير موازين القوى بين المشترين والبائعين. لذلك، عند النظر إلى نتائج تغير الأسعار، يمكننا التركيز أكثر على كيفية استجابة السوق لهذه الأخبار، بدلًا من الاكتفاء بتوقع ارتفاع السعر أو انخفاضه على المدى القصير، أو المراهنة على اتجاهه استنادًا إلى بيانات بعينها.
لنواصل استخدام مؤشر CPI كمثال. لنفترض أن بيانات CPI المعلنة مساء اليوم جاءت أعلى من المتوقع (والتوقع الحالي هو 3.6%)، فهذا لا يعني بالضرورة أن سعر البيتكوين سينخفض، لأن بيانات CPI تُستخدم أساسًا للتحقق من توقعات التضخم. ووفق المنطق المعتاد، إذا أظهرت البيانات ضعفًا، فقد يؤدي ذلك إلى انخفاض العوائد، ويمنح الأصول عالية المخاطر، مثل البيتكوين، مجالًا لمواصلة الصعود. أما إذا جاءت البيانات قوية، وظلت أسعار النفط مرتفعة، فقد تتجدد التوقعات بأن يرفع الاحتياطي الفيدرالي أسعار الفائدة مجددًا. لكن إذا كان الهبوط السابق في السوق قد استوعب بالفعل معظم توقعات التضخم المحتملة، فقد لا ينخفض سعر البيتكوين بعد صدور البيانات، بل ربما يرتد قليلًا. وبالمثل، حتى لو جاءت بيانات CPI مطابقة لتوقعات السوق أو أقل منها، فقد يواصل سعر البيتكوين الهبوط بدلًا من الصعود إذا استمرت تدفقات الأموال الخارجة من صناديق ETF، وظل حجم العقود المفتوحة في انكماش، أو انعكس اتجاه مؤشر CVD الفوري مجددًا.
لذلك، من منظور منهجي، لا تكون تغيرات الأسعار بعد صدور بيانات CPI هي الأهم غالبًا. الأهم أن نواصل مراقبة أمور مثل: هل طرأ تغير واضح على حجم التداول أو طبيعته؟ هل تغيرت تدفقات الأموال الداخلة إلى صناديق ETF أو الخارجة منها؟ وهل طرأ تغير على عقود العقود الآجلة؟... وعلى هذا الأساس، يمكننا أن نفهم حقًا ما إذا كان السعر الذي نراه يحظى بدعم فعلي.
وبعبارة شائعة، لا يمكن اعتبار أي بيانات، أيًا كانت، ضمانًا لاتجاه السعر. فالبيانات غالبًا ما تكون مجرد محفّز محتمل لتغير الأسعار، أما فاعلية هذا المحفّز فلا يقررها المستثمرون الأفراد. وبالنسبة إلينا كمستثمرين أفراد، لا ينبغي أن يقتصر تركيزنا على تغير السعر (فلا تحدقوا في الأسعار وحدها)، بل علينا، في مواجهة مختلف المحفزات، أن نحاول فهم ودراسة ما ستختاره الأموال في السوق وكيف سينعكس ذلك على الأسعار.
وإذا استطعنا أن نُنمّي باستمرار هذا النوع من الرؤية، وأن نستبدل تدريجيًا مجرد التنبؤ بارتفاع الأسعار أو انخفاضها بمراقبة فعالة (فالمراقبة منهجية، أما التنبؤ فأقرب إلى المقامرة)، وأن نوازن مراكزنا ونعدّلها بناءً على ذلك، فسنتمكن إلى حد كبير من جعل تجربتنا الاستثمارية أكثر راحة، وألا نتأثر كثيرًا نفسيًا أو عاطفيًا بالتقلبات الحادة قصيرة الأجل في السوق.
باختصار، إذا تعاملنا مع الاستثمار على أنه مسعى طويل الأمد، فعلينا أن نتعلم الهدوء: أن نتعامل بهدوء مع كل التقلبات قصيرة الأجل، وأن نفهم بهدوء العوامل الكامنة وراء الأسعار، وأن نحافظ على نوم هانئ ومستقر. أي أن نتحلى بالقدر الكافي من الهدوء وبالصبر اللازم؛ فهذا أحد مفاتيح استمرارنا كمستثمرين أفراد في السوق على المدى الطويل من دون أن نُقصى منه.
في مثل هذا اليوم قبل 18 عامًا (14 أكتوبر 2008)، أعلنَت وزارة الخزانة الأمريكية، لمواجهة الأزمة المالية وتحقيق الاستقرار في النظام المصرفي، أنها ستضخ مباشرةً 250 مليار دولار في البنوك. وذهبت الدفعة الأولى، البالغة 125 مليار دولار، إلى تسع مؤسسات، من بينها JPMorgan Chase وGoldman Sachs وWells Fargo وCitigroup وBank of America وMorgan Stanley. وبعد 17 يومًا، أي في 31 أكتوبر 2008، نشر ساتوشي ناكاموتو على الإنترنت مقالًا من تسع صفحات عن نظام دفع لا يحتاج إلى بنوك، وهو ما عُرف لاحقًا بالورقة البيضاء للبيتكوين.
في أكتوبر قبل 17 عامًا (12 أكتوبر 2009)، باع فنلندي يُدعى مارتّي مالمِي (وهو أحد المطورين الأوائل للبيتكوين) 5050 بيتكوين عبر PayPal بسعر 5.02 دولارات. وكان المشتري آنذاك New Liberty Standard، وقد حدد السعر استنادًا إلى تكلفة الكهرباء المستهلكة في تعدين البيتكوين في ذلك الوقت. وكانت هذه أول معاملة موثقة لتبادل البيتكوين بعملة ورقية. ومنذ ذلك الحين، أصبح للبيتكوين سعر، وارتبط رسميًا بالعالم الواقعي.
بعد مرور 18 عامًا، لا تزال البنوك بحاجة إلى تدخل الحكومة، ولا يزال البيتكوين موجودًا. وربما لا يكمن التغيير الحقيقي، أو التغيير المطلوب، في أن يحل نظام جديد محل النظام القديم، بل في إتاحة خيارات أوسع للناس. وبما أن حرية الاختيار هذه والمساحة المتاحة باتتا موجودتين، فإذا كنت لا تزال متفائلًا بشأن إمكانات السنوات الخمس أو العشر المقبلة، فإن الشراء عند انخفاض الأسعار والاحتفاظ بها يظل أحد أفضل الخيارات، بدلًا من مواصلة التنبؤ بصعود الأسعار أو هبوطها على المدى القصير.
هذا كل ما لدينا في هذه الحلقة (20261014). المحتوى أعلاه يعبر عن آرائي وتحليلاتي الشخصية، وهو مخصص للتأمل وتبادل الأفكار فحسب، ولا يشكل أي نصيحة استثمارية.