


قد أقول شيئًا قد يثير استياء كثير من أصحاب المراكز الشرائية: أكثر ما يقلقني مع صدور بيانات مؤشر أسعار المستهلكين هذه المرة ليس أن تأتي أعلى من المتوقع، بل أن الجميع يعرف أن التضخم سيرتفع، ومع ذلك يواصلون الاندفاع لشراء النفط الخام.
السوق مثير للاهتمام أحيانًا. ما إن ترتفع أسعار النفط حتى يهتف الجميع: التضخم! وما إن يرتفع التضخم حتى يهتفوا: رفع أسعار الفائدة! وحين تتعزز توقعات رفع الفائدة، يبدأ الجميع مجددًا بالتشاؤم تجاه سندات الخزانة الأمريكية.
يبدو المنطق متماسكًا تمامًا، لكن لو كان التداول بهذه البساطة فعلًا، لما كان هناك على الأرجح كل هذا العدد من العالقين في مراكز خاسرة في السوق.
في 14 أكتوبر، ستصدر بيانات مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر. وأرى شخصيًا أن أهمية هذه البيانات قد لا تقل عن أهمية قرار بشأن أسعار الفائدة يصدر عن الاحتياطي الفيدرالي.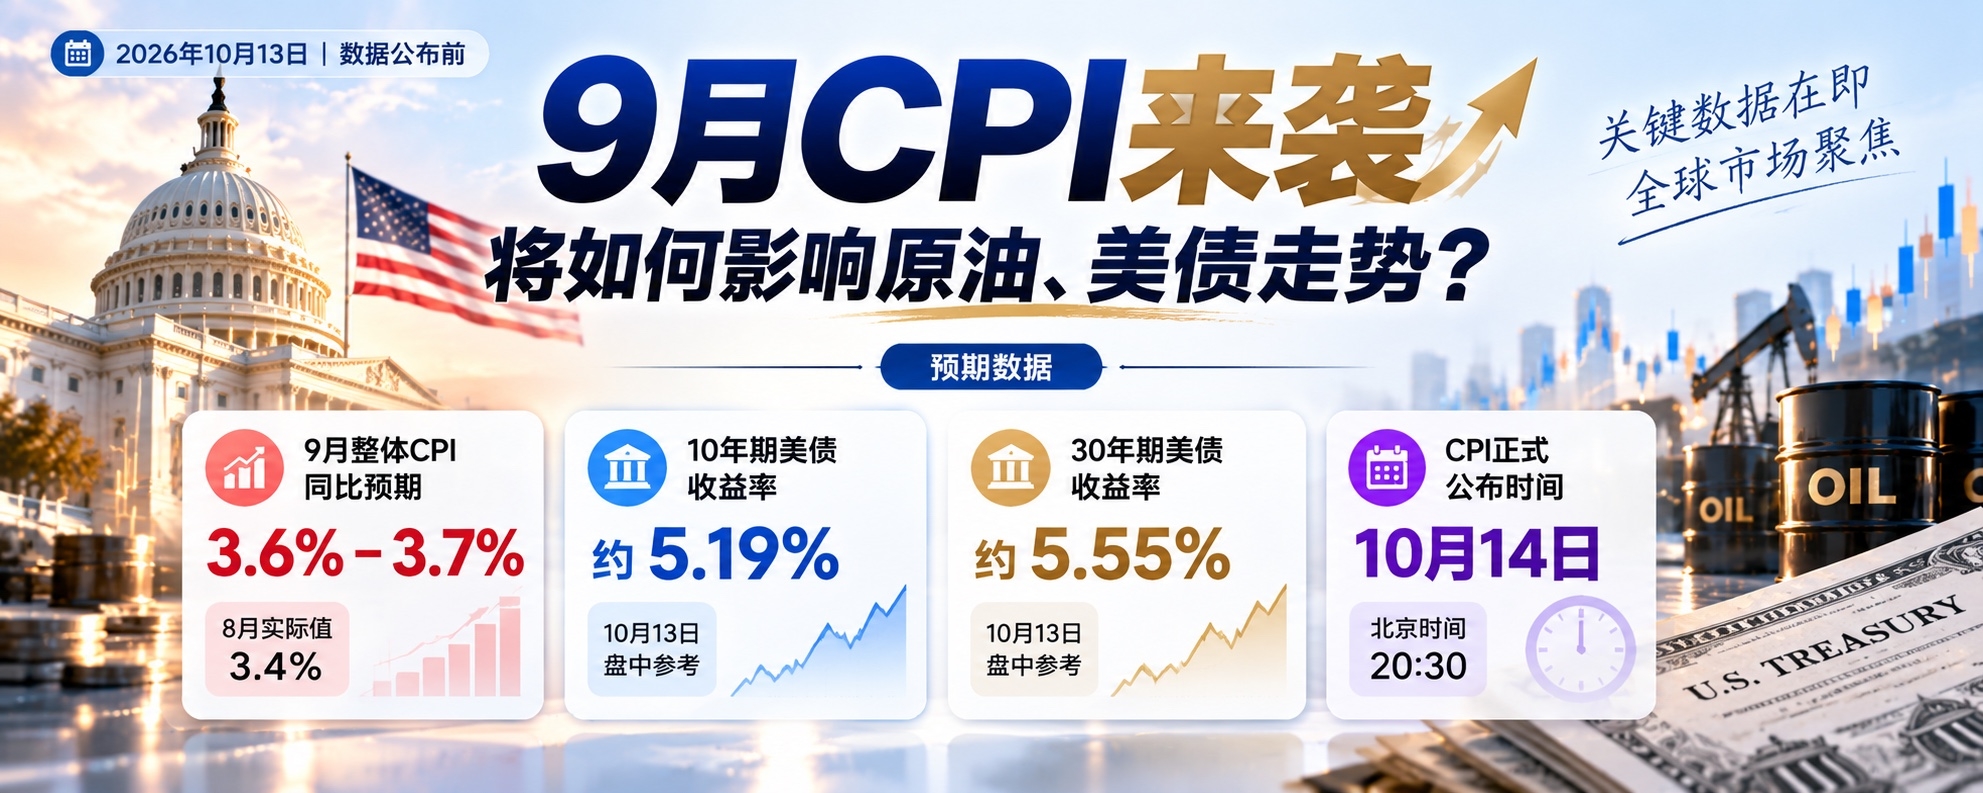
السبب بسيط: سبق للنفط الخام أن سعّر الصراع الجيوسياسي، كما استوعبت سندات الخزانة الأمريكية مسبقًا بعض توقعات رفع الفائدة. وما يحدد حركة السوق الآن ليس ارتفاع التضخم من عدمه، بل حجم الفجوة الفعلية بين البيانات والتوقعات.
أولًا، لم يصدر مؤشر أسعار المستهلك بعد، لكن السوق راهن مسبقًا
لنلقِ أولًا نظرة على بعض البيانات الجديرة بالمتابعة.
ارتفع مؤشر أسعار المستهلك الأمريكي في أغسطس بنسبة 3.4% على أساس سنوي، فيما تتركز توقعات السوق لمؤشر سبتمبر حول 3.6%—3.7%. وهذا يعني أن عودة التضخم إلى الارتفاع لم تعد سرًا.
والأمر الأجدر بالانتباه هو أن توقعات السوق لمؤشر أسعار المستهلك الأساسي تدور حول 2.4%—2.5%.
وهنا يكمن فارق مهم للغاية.
إذا ارتفع مؤشر أسعار المستهلك العام، وكان السبب الرئيسي قفزة أسعار الطاقة، بينما ظل المؤشر الأساسي مستقرًا نسبيًا، فهذا يعني أن ضغوط التضخم في هذه الموجة قد تكون ناجمة بدرجة أكبر عن صدمة خارجية في الإمدادات.
لكن إذا تجاوز مؤشر أسعار المستهلك الأساسي التوقعات بوضوح أيضًا، فستتعقد الأمور.
لأن ذلك يشير إلى أن ارتفاع أسعار النفط ربما بدأ ينتقل إلى قطاعات أخرى عبر تكاليف النقل والإنتاج والخدمات.
قد يكون الأول صدمة تضخمية مؤقتة، أما الثاني فهو التضخم المستمر الذي يسبب متاعب حقيقية للاحتياطي الفيدرالي.
لذلك لن أركز هذه المرة على رقم التضخم السنوي وحده، بل سأتابع عن كثب التغير الشهري في مؤشر أسعار المستهلك الأساسي، وما إذا كانت تكاليف الطاقة تنتقل إلى سلع وخدمات أخرى.
ثانيًا، النفط الخام BZUSDT: لا أنكر مبررات الصعود، لكن الشراء الآن قد يكون الخيار الأخطر
أوضح موقفي أولًا: لا يزال النفط الخام مدعومًا على المدى المتوسط، لكن مطاردة ارتفاعه على المدى القصير من دون تفكير ليست فكرة مناسبة.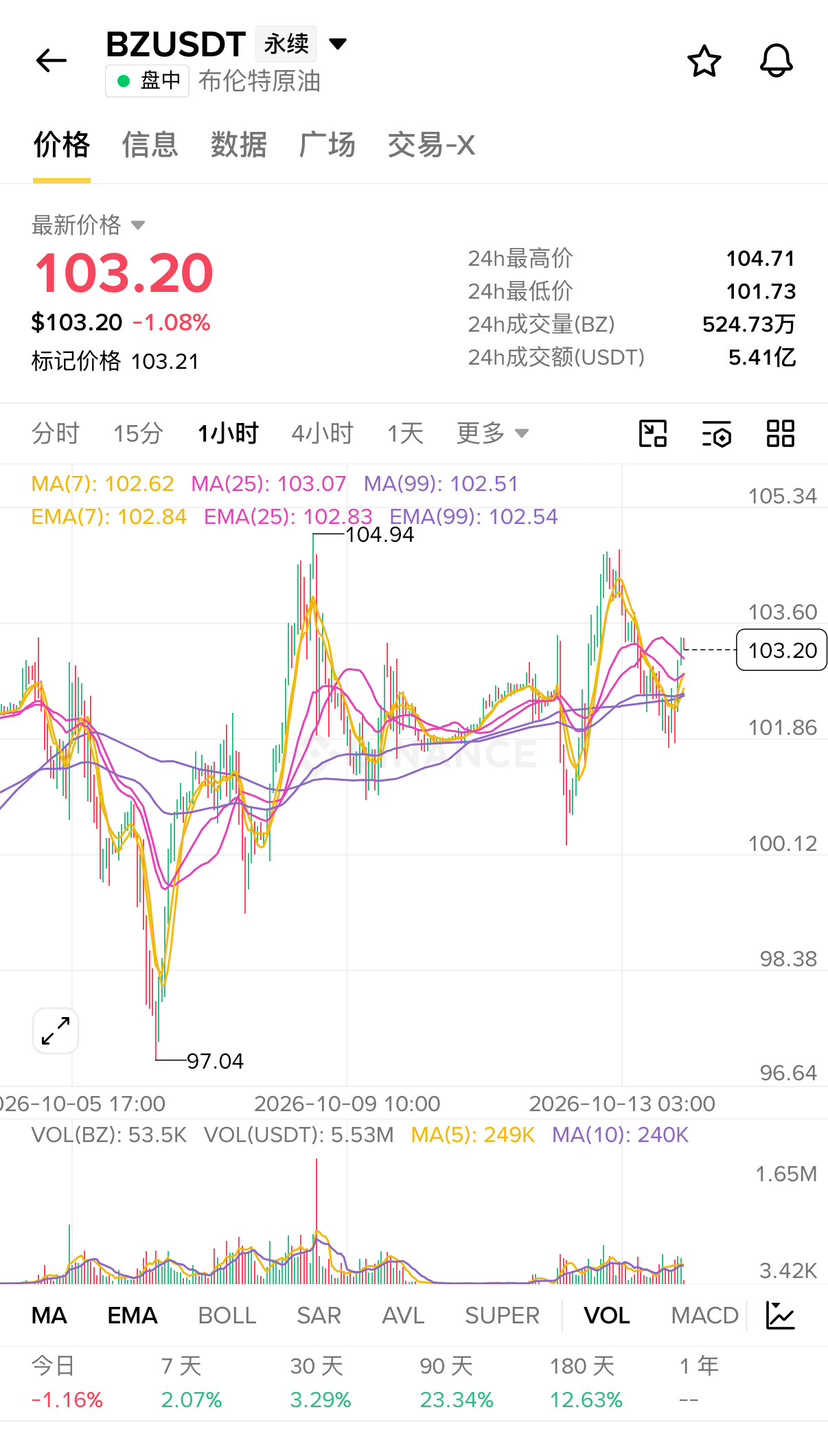
يواصل الصراع الجيوسياسي في الشرق الأوسط التأثير على نقل الطاقة وإمداداتها؛ فترتفع تكاليف تأمين ناقلات النفط، وتتغير مسارات النقل، وتُقيّد بعض إمدادات النفط الخام. وهذه تكاليف حقيقية تُدفع من الأموال.
كما أشارت إدارة معلومات الطاقة الأمريكية (EIA) في توقعاتها لشهر أكتوبر إلى أن أسعار النفط قد تظل مرتفعة بفعل انقطاعات الإمدادات وتكاليف النقل، إلى أن تخف القيود المفروضة على تدفق النفط الخام من الشرق الأوسط.
لذلك لا أعتقد أن ارتفاع النفط الخام ناتج بالكامل عن المضاربات في السوق.
المشكلة أن أسواق التداول لا تنظر إلى الأساسيات وحدها أبدًا.
عندما يعلم الجميع أن أسعار النفط ستحظى بدعم من الصراع الجيوسياسي، فقد يكون السعر قد استوعب بالفعل جزءًا كبيرًا من علاوة المخاطر.
هل تكفي قراءة مرتفعة لمؤشر أسعار المستهلك، بما يتماشى مع التوقعات، لدفع أسعار النفط إلى مواصلة الارتفاع بقوة؟
ليس بالضرورة.
بل أرى أن النفط الخام قد يسلك أحد ثلاثة مسارات في الفترة المقبلة:
السيناريو الأول: يتجاوز مؤشر أسعار المستهلك التوقعات، لكن أسعار النفط ترتفع ثم تتراجع. فقد سبق للسوق أن سعّر الأخبار الإيجابية للتضخم، وقد تستغل بعض الأموال صدور البيانات لجني الأرباح.
السيناريو الثاني: يأتي مؤشر أسعار المستهلك متوافقًا مع التوقعات، ويواصل النفط الخام التحرك في نطاق عرضي. عندها يعود تركيز السوق إلى الأوضاع في الشرق الأوسط، وحجم الإمدادات الفعلية، وتغيرات المخزونات.
السيناريو الثالث: يأتي مؤشر أسعار المستهلك دون التوقعات، مع تهدئة التوترات الجيوسياسية. هذا هو المزيج الذي أرى أن على مشتري النفط الخام الحذر منه حقًا.
بالنسبة إلى BZUSDT، رؤيتي واضحة حاليًا: لن أطارد الارتفاعات الحادة التي تحفزها الأخبار، وأفضّل انتظار تأكيد وجود طلب داعم بعد التراجع.
إذا تجاوز السعر القمة السابقة لكنه لم يستقر فوقها، فسأولي اهتمامًا خاصًا لمخاطر التراجع على المدى القصير.
أفضل أن أفوّت جزءًا من الصعود على أن أكون آخر من يشتري حين يكون الجميع متحمسًا.
ثالثًا، سندات الخزانة الأمريكية: هل تشكل العوائد المرتفعة فرصة أم فخًا؟
في الواقع، أركز على سندات الخزانة الأمريكية أكثر من النفط الخام.
حتى 13 أكتوبر، تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.19% في وقت ما، كما انخفض عائد السندات لأجل 30 عامًا إلى نحو 5.55%.
لكن لا تنسَ أن عائد سندات الخزانة الأمريكية لأجل 10 سنوات لامس 5.365% الأسبوع الماضي، فيما بلغ عائد السندات لأجل 30 عامًا 5.733%.
ماذا يعني ذلك؟
تواجه سندات الخزانة الأمريكية طويلة الأجل ضغوطًا واضحة على تقييماتها.
وهنا أود تذكير الأصدقاء الذين بدأوا حديثًا التداول في السندات:
عادةً ما يعني ارتفاع عوائد سندات الخزانة الأمريكية انخفاض أسعار السندات القائمة ذات الفائدة الثابتة؛ بينما يعني انخفاض العوائد عادةً تعافي أسعار السندات.
لذلك، إذا واصل مؤشر أسعار المستهلك تجاوز التوقعات وعزز السوق توقعاته لرفع الفائدة من جديد، فقد تتعرض أسعار سندات الخزانة الأمريكية لضغوط جديدة.
لكنني لا أنوي أن أتبنى نظرة سلبية تجاه سندات الخزانة الأمريكية لمجرد ذلك.
فهناك ظاهرة مثيرة للاهتمام في سوق السندات: عندما يعتقد الجميع أن العوائد ستواصل الارتفاع، قد تؤدي تغطية مراكز البيع إلى ارتداد سريع في أسعار السندات، ما دامت البيانات الفعلية ليست بسوء ما كان متوقعًا.
وفوق ذلك، لا تتأثر عوائد سندات الخزانة الأمريكية بالتضخم وحده، بل تتأثر أيضًا بالعجز المالي، ومعروض السندات الحكومية، وعلاوة الأجل، وتوقعات النمو الاقتصادي.
لذلك لا تظنوا أن انخفاض مؤشر أسعار المستهلك قليلًا يعني بالضرورة أن سندات الخزانة الأمريكية سترتفع بقوة.
تقديري هو أن سندات الخزانة الأمريكية تقترب من نافذة تستحق مراقبة إعادة التسعير فيها، لكن لا يمكن الجزم بأن القاع قد تشكل لمجرد ارتفاع العوائد.
رابعًا، كيف سأختار بين TBT وTMFUSDT وRWUSD؟
مواقفي من هذه الأصول الثلاثة مختلفة.
TBT: أميل إلى التحوط على المدى القصير، ولن أطارده صعودًا من دون تفكير.
يعكس TBT تغيرات أسعار سندات الخزانة الأمريكية طويلة الأجل من خلال التعرض للرافعة المالية العكسية. وعادةً ما يستفيد عندما تنخفض أسعار تلك السندات.
إذا تجاوز مؤشر أسعار المستهلك التوقعات بوضوح وعاودت العوائد طويلة الأجل الارتفاع، فقد تتاح فرصة تداول قصيرة الأجل في TBT.
لكنني لن أراهن بمركز كبير قبل صدور البيانات، لأن السوق استوعب بالفعل قدرًا لا بأس به من التوقعات المتشددة.
كما أن TBT يخضع لإعادة ضبط يومية للرافعة المالية، لذا قد يختلف أداؤه عند الاحتفاظ به عدة أيام عن المضاعف العكسي البسيط.
TMFUSDT: أركز أكثر على فرص الارتداد، لكن لا بد من انتظار التأكيد.
يرتبط التعرض المرتبط بـTMF عادةً بصناديق متداولة ذات رافعة مالية تستهدف ثلاثة أضعاف العائد على سندات الخزانة الأمريكية طويلة الأجل، لكن ينبغي التحقق من قواعد العقود على المنصة قبل التداول.
إذا جاء مؤشر أسعار المستهلك دون التوقعات، وهدأ التضخم الأساسي، وواصل عائد سندات الخزانة الأمريكية لأجل 10 سنوات الانخفاض، فستتعزز بوضوح مبررات ارتداد السندات طويلة الأجل.
لكن تقلبات هذه المنتجات ذات الرافعة المالية العالية كبيرة، ولن أشتري عند القاع لمجرد أن السعر تراجع كثيرًا.
RWUSD: سأضعه ضمن إدارة السيولة.
أما الأموال التي لا تملك رؤية واضحة في الوقت الحالي، فأفضل أن تحتفظ بجزء من السيولة بدلًا من فتح مراكز قسرًا لمجرد المشاركة في السوق.
إذا استخدمت منتجات العائد مثل RWUSD، فسأتحقق أولًا من مصدر العائد المحدد، وآلية الاسترداد، ومخاطر الأصول، وقواعد المنصة؛ ولن أتعامل معه على أنه مكافئ مباشرةً لسندات الخزانة الأمريكية الخالية من المخاطر.
أحيانًا يكون الانتظار بحد ذاته استراتيجية تداول.
خامسًا، كيف أعتزم التصرف قبل صدور مؤشر أسعار المستهلك وبعده؟
وضعت لنفسي ثلاثة سيناريوهات.
السيناريو A: يتجاوز مؤشر أسعار المستهلك التوقعات بوضوح، ويرتفع التضخم الأساسي بالتزامن معه.
في هذه الحالة، سأراقب أولًا ما إذا كانت عوائد سندات الخزانة الأمريكية ستعاود الارتفاع. فإذا تجاوزت العوائد مستوى مهمًا واستقرت فوقه، فسأميل على المدى القصير إلى TBT، مع توخي الحذر تجاه TMFUSDT.
في ما يتعلق بالنفط الخام، لن أتعجل في الشراء؛ سأركز على مراقبة ما إذا كان السعر سيتراجع بعد صدور الأخبار الإيجابية.
السيناريو B: تأتي قراءة مؤشر أسعار المستهلك متوافقة إلى حد كبير مع التوقعات.
أرى أن هذا هو السيناريو الأرجح لإلحاق الخسائر بمن يطاردون الصعود والهبوط.
لأن السوق قد يشهد تقلبات حادة أولًا، ثم يعود إلى منطق التداول السابق.
في مثل هذه السوق، أفضل خفض حجم مراكزي وانتظار اتضاح الاتجاه.
السيناريو C: يأتي مؤشر أسعار المستهلك دون التوقعات، ويهدأ التضخم الأساسي أيضًا.
هذا هو السيناريو الذي يثير اهتمامي أكثر من غيره.
إذا انخفضت عوائد سندات الخزانة الأمريكية بالتزامن مع ذلك، وظهرت عمليات شراء مستمرة للسندات طويلة الأجل، فسأبحث بشكل أساسي عن فرص ارتداد قصيرة الأجل مرتبطة بـTMFUSDT.
أما بالنسبة إلى النفط الخام، فسأراقب ما إذا كانت علاوة المخاطر الجيوسياسية قد بدأت تتلاشى، بدلًا من افتراض أن انخفاض التضخم سلبي بالضرورة لأسعار النفط.
وهناك قاعدة أخرى ألتزم بها: لا أطارد، من حيث المبدأ، الموجة العنيفة الأولى بعد صدور البيانات. أنتظر على الأقل إلى أن ينتهي السوق من التسعير الأولي، ثم أقيّم ما إذا كان الاختراق حقيقيًا أم مجرد حركة زائفة.
سادسًا، بعض الكلمات الأخيرة التي قد لا تلقى استحسانًا
ألاحظ أن كثيرين ممن يتداولون بناءً على العوامل الاقتصادية الكلية يحبون، على وجه الخصوص، تخمين الأرقام.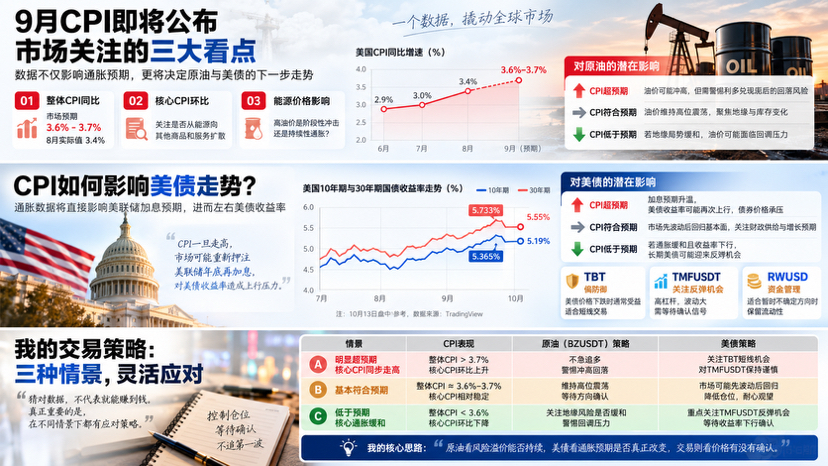
يخمنون قراءة مؤشر أسعار المستهلك، وما إذا كان الاحتياطي الفيدرالي سيرفع الفائدة، ومقدار ارتفاع أسعار النفط بعد.
لكنني increasingly أشعر أن توقع البيانات على نحو صحيح لا يعني بالضرورة تحقيق الأرباح.
قد تصيب في توقع ارتفاع مؤشر أسعار المستهلك، لكن النفط يكون قد ارتفع مسبقًا؛ وقد تصيب في توقع تزايد احتمالات رفع الفائدة، لكن سندات الخزانة الأمريكية تكون قد هبطت بالفعل أكثر من اللازم.
وفي النهاية، قد يكون اتجاهك صحيحًا، ومع ذلك تظل خاسرًا في حسابك.
وهذا هو أكثر ما يثير الإحباط في التداول بناءً على العوامل الاقتصادية الكلية.
لذلك لن أضع كل رهاناتي مسبقًا على اتجاه واحد هذه المرة.
خلاصة رؤيتي في جملة واحدة:
في النفط الخام، أراقب مدى استمرار علاوة المخاطر؛ وفي سندات الخزانة الأمريكية، أراقب ما إذا كانت توقعات التضخم قد تغيرت فعلًا؛ أما في التداول، فأراقب ما إذا كان السعر قد أكد الاتجاه.
أنا شخصيًا أكثر حذرًا من مخاطر مطاردة ارتفاع النفط الخام، وأهتم أكثر باحتمال ارتداد سندات الخزانة الأمريكية طويلة الأجل بعد صدور بيانات التضخم.
لكن الآراء تبقى آراء؛ وما لم يتأكد اتجاه السوق، فلن أتعجل الدخول.
الفرص لا تنقص السوق أبدًا؛ ما ينقصه هو أشخاص يحافظون على هدوئهم في اللحظات الحاسمة.
وسؤالي الأخير لكم: إذا جاءت قراءة مؤشر أسعار المستهلك هذه المرة أعلى من التوقعات فعلًا، فهل ستشترون النفط الخام، أم ستواصلون المراهنة على هبوط سندات الخزانة الأمريكية، أم ستغيرون الاتجاه وتراهنون على ارتدادها؟
سأبدي رأيي أولًا: لن أندفع وراء الموجة الأولى، بل سأنتظر حتى يكشف السوق أوراقه.