


إعادة التأمين، مثلها مثل أي مجال آخر من مجالات التمويل، نشاط تجاري يهدف إلى تحقيق الربح. يختار معيدو التأمين الاتفاقيات ويحددون أسعارها ويتفاوضون عليها بعناية، واضعين نصب أعينهم هدفًا أساسيًا واحدًا: الوفاء بالتزاماتهم تجاه شركة التأمين مع تعظيم هوامش الربح. وبالنسبة إلى معيد التأمين العادي، يعني ذلك تحقيق قيمة أكبر للمساهمين. أما بالنسبة إلى Re، فتدعم أرباح الاكتتاب العائد لحاملي reUSD وreUSDe.
لكن ما العناصر التي تدخل في تحديد معادلة الربح؟ وما التكاليف والإيرادات التي تُحتسب فيها؟ وكيف تُقاس النتيجة؟ لنتعرّف على ذلك.
الاتفاقية
قبل انتقال أي أموال، لا بد من تحديد شروط الصفقة. وهذا هو دور اتفاقية إعادة التأمين: فهي العقد المبرم بين شركة التأمين ومعيد التأمين. وتحدد الأعمال المشمولة بالتغطية، ومقدار المخاطر التي يتحملها معيد التأمين، وكيفية تعويضه عن تحمل تلك المخاطر، والظروف التي يصبح فيها مسؤولًا عن الخسائر.
قد تتضمن بعض الاتفاقيات حدودًا قصوى للمبالغ المتوقع أن يدفعها معيد التأمين، بينما لا تتضمنها اتفاقيات أخرى. وقد تشترط بعض الاتفاقيات على معيدي التأمين دفع جزء من الخسائر المشمولة بالتغطية منذ البداية، في حين قد تشترط اتفاقيات أخرى أن تبلغ الخسائر المؤمن عليها مستوى معينًا أولًا. وقد تختلف التفاصيل الدقيقة كثيرًا، لكن الغرض الأساسي واحد.
الاعتبارات
عند اتخاذ قرار بشأن اتفاقية إعادة تأمين، يجب على معيد التأمين الإجابة عن سؤالين: هل يستحق هذا الخطر أن نتحمله؟ وإذا كان الأمر كذلك، فما القسط الذي ينبغي أن نفرضه مقابله؟
تدخل عوامل كثيرة في هذا القرار، ومنها على سبيل المثال:
الخسائر التاريخية: كم مرة وقعت المطالبة من هذا النوع، وما تكلفتها عند وقوعها؟
نماذج المخاطر: أدوات إحصائية تقدّر احتمال الخسائر المستقبلية وشدتها.
التعرض: الخصائص المحددة للخطر المشمول بالتغطية (مثل أنواع المركبات أو المنطقة الجغرافية أو تصنيف القطاع أو حجم القوى العاملة).
المعايير المرجعية للسوق: ما الأسعار التي يفرضها معيدو التأمين الآخرون على مخاطر مماثلة، ولماذا؟
لنلقِ نظرة على تأمين المركبات التجارية، وهو ثاني أكبر فئة من أعمال Re (اعتبارًا من أكتوبر 2026). فقبل دعم أعمال تأمين المركبات التجارية، يحلل مكتتبو إعادة التأمين عوامل مثل حجم الأسطول وأنواع المركبات واستخدامها الأساسي؛ ومواقع التشغيل (إذ تشهد المسارات الحضرية عمومًا حوادث أكثر من المناطق الريفية)؛ وسجل مطالبات شركة التأمين على المدى الطويل؛ فضلًا عن الوضع المالي لشركة التأمين نفسها.
الهدف هو تكوين صورة دقيقة عن مدى احتمال وقوع المطالبات، وحجم تكلفتها، والأهم من ذلك، ما إذا كان القسط يبرر المخاطر. يجب أن يكون القسط مرتفعًا بما يكفي لتغطية المطالبات المتوقعة وتكاليف التشغيل، مع تحقيق عائد جيد لمعيدي التأمين.
في نهاية المطاف، يتلخص أداء اتفاقية إعادة التأمين في مقارنة بسيطة: مقدار الأموال التي كسبها معيد التأمين من الأقساط، مقابل المبلغ الذي اضطر إلى دفعه لتغطية التكاليف.
التكاليف
المطالبات
عندما يفكر المرء في التأمين (وبالتالي في إعادة التأمين)، فإن أول تكلفة تخطر بباله على الأرجح هي المطالبات. يقدم حاملو وثائق التأمين مطالباتهم عند وقوع أحداث مشمولة بالتغطية، وتدفع شركة التأمين التعويضات وفقًا لشروط الوثيقة. والأمر مشابه إلى حد كبير بالنسبة إلى معيدي التأمين؛ فعندما تقع أحداث مشمولة باتفاقية إعادة التأمين، يدفع معيد التأمين لشركة التأمين وفقًا لنص العقد المبرم بينهما.
لكن فئة المطالبات لا تقتصر على تكلفة دفع التعويضات عنها، بل تشمل أيضًا التكاليف المرتبطة بها. فعلى سبيل المثال، قد تتطلب معالجة المطالبات دفع أتعاب محامي الدفاع والشهود الخبراء ومحققي الاحتيال والمحاسبين الجنائيين وتكاليف المحاكم وغيرها. وهناك أيضًا نفقات تشغيل قسم المطالبات نفسه، مثل رواتب الموظفين والبنية التحتية العامة، وحتى المكتب الذي يعملون فيه.
النفقات الأخرى
إلى جانب المطالبات، توجد نفقات اعتيادية أخرى. فتشغيل أي مؤسسة يكلف أموالًا، بدءًا من الاستثمارات اللازمة لاستقطاب الأعمال وصولًا إلى تكاليف التشغيل اليومية. وتشمل هذه النفقات ما هو متوقع، من الإيجار والمرافق وصيانة المباني، إلى الأثاث والمعدات وأجهزة الكمبيوتر والبرامج، والاستضافة السحابية وإعداد الضرائب والاستشارات القانونية الخارجية ورواتب الموظفين. وقد تشمل أيضًا عمولات وسطاء إعادة التأمين، وتكاليف التفاوض على الاتفاقيات، والتدقيق المالي، وغير ذلك.
الإيرادات
تأتي إيرادات عقود إعادة التأمين من أقساط شركات التأمين. فكما تتلقى شركات التأمين أقساطًا من حاملي وثائق التأمين مقابل توفير التغطية، يتلقى معيدو التأمين أقساطًا من شركات التأمين. ويعتمد مقدار ما يُدفع لمعيد التأمين على شروط الاتفاقية، وقد يختلف اختلافًا كبيرًا.
تمثل الأقساط جانب الإيرادات في معادلة أداء الاكتتاب. وعند تحديد أداء الاكتتاب، تُقاس جميع التكاليف مقارنةً بها.
النتائج
وهذا يقودنا إلى أهم مقياس في اقتصاديات إعادة التأمين: النسبة المجمعة. فهي المؤشر الأساسي على ربحية الاكتتاب (أو عدمها).
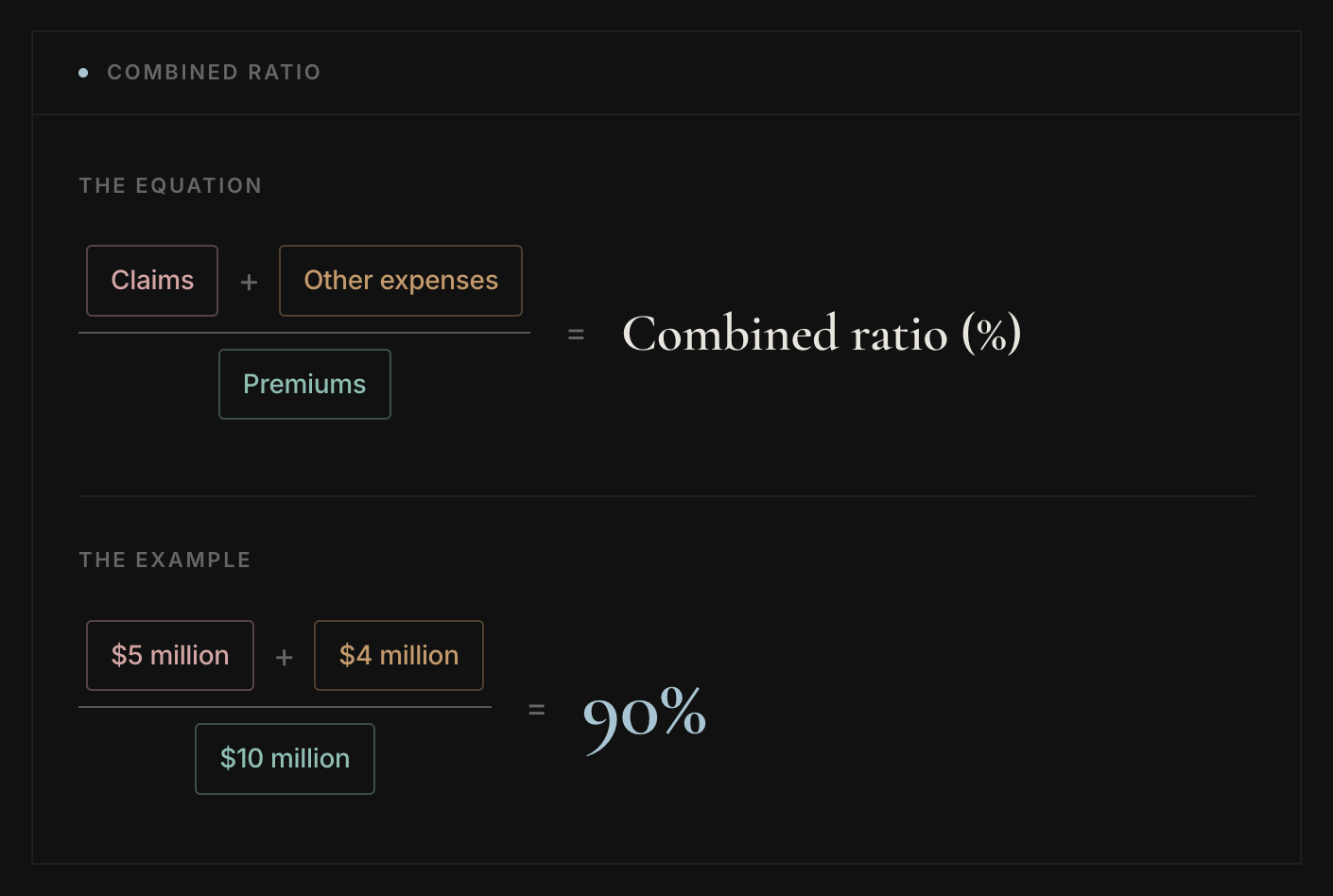
النسبة المجمعة معادلة بسيطة: اجمع المطالبات والنفقات الأخرى، ثم اقسم الناتج على إجمالي الأقساط المحصلة، وحوّل النتيجة إلى نسبة مئوية.
لنفترض أن المطالبات في اتفاقية معينة بلغت 5 ملايين دولار، وأن النفقات الأخرى أضافت 4 ملايين دولار، فيما بلغت الأقساط 10 ملايين دولار. عندها تكون النسبة المجمعة 90%، ما يشير إلى تحقيق ربح اكتتابي. وبعبارة بسيطة، كسب معيد التأمين دولارًا واحدًا من الأقساط مقابل كل 90 سنتًا أنفقها على الاتفاقية.
من النادر أن يقتصر عمل معيد التأمين على اتفاقية إعادة تأمين واحدة. وتتفاوت أحجام معيدي التأمين تفاوتًا كبيرًا؛ إذ قد يكون لدى معظمهم عشرات الاتفاقيات أو مئاتها، بل وحتى آلافها في أي وقت (لدى عمالقة القطاع الحقيقيين). وبالنسبة إلى أي معيد تأمين، فإن أهم ما يعبّر عن النسبة المجمعة ليس أداء اتفاقية بعينها، بل أداء محفظته ككل. فهي تجمع أداء جميع الاتفاقيات ضمن أعمال معيد التأمين. وتعني نسبة 100% أن معيد التأمين قد حقق نقطة التعادل. أما تجاوزها 100% فيعني تكبّد خسارة، وأقل من 100% يعني تحقيق ربح اكتتابي.
أداء Re
حتى الآن، حققت محفظة Re أرباحًا (أي سجلت نسبة مجمعة تقل عن 100%) في كل سنة على حدة منذ انطلاقها. وبلغت النسبة المجمعة الإجمالية منذ انطلاقها 92%¹.
92%¹ النسبة المجمعة الإجمالية منذ الانطلاق
تساعد عدة عوامل على تفسير هذا الأداء. أولًا، فريق اكتتاب ماهر ومجتهد. ثانيًا، تفضيل حدود خسائر مرتفعة بصورة ملموسة، حيثما ينطبق ذلك، قبل أن تبدأ Re في دفع التعويضات عن الخسائر. وأخيرًا، محفظة متنوعة للغاية لا تتعرض إلا بدرجة محدودة لمخاطر الكوارث.
¹ لا يُعد الأداء السابق مؤشرًا موثوقًا للنتائج المستقبلية.
اطّلع على البيانات
إعادة التأمين التقليدية تفتقر إلى الشفافية. ونادرًا ما تتجاوز تفاصيل الاتفاقيات نطاق شركة التأمين ومعيد التأمين، ولا تكون متاحة للجمهور في الغالبية العظمى من الحالات.
تتبع Re نهجًا مختلفًا. إذ يحصل مقدمو رأس المال للمحفظة على رؤية مفصلة لكيفية استخدام رأس المال، بدءًا من الاستراتيجية العامة ووصولًا إلى تفاصيل كل اتفاقية على حدة وبيانات أدائها، بما في ذلك الأقساط والضمانات المقدمة والخسائر المتوقعة والنسبة المجمعة.
للاطلاع على هذه المعلومات وغيرها، تفضل بزيارة تطبيق Re (https://app.re.xyz).
نُشر أصلًا على re.xyz: https://re.xyz/insights/claims-costs-and-premiums
إفصاحات: لأغراض التثقيف والمعلومات فقط. لا يشكل أي مما ورد في هذا المنشور نصيحة استثمارية أو مالية أو قانونية أو ضريبية، ولا عرضًا أو طلبًا أو توصية بشراء أي أصل رقمي، بما في ذلك reUSD وreUSDe (ويُشار إليهما معًا بـ«الرموز»)، أو بيعه أو الاحتفاظ به. لا ينشأ عن هذا المنشور أي علاقة استشارية أو ائتمانية؛ وينبغي للقراء استشارة مختصين مؤهلين في الشؤون القانونية والضريبية والمالية قبل اتخاذ أي قرار. العوائد متغيرة وغير مضمونة وقد تتغير في أي وقت. ولا يُعد الأداء السابق مؤشرًا موثوقًا للنتائج المستقبلية. تنطوي الأصول الرقمية والمنتجات القائمة على البلوك تشين على مخاطر كبيرة، تشمل خسارة رأس المال بالكامل، وتقلبات السوق، وقيود السيولة، وثغرات العقود الذكية والبروتوكولات، ومخاطر أوراكل والضمانات، ومخاطر الأطراف المقابلة، وعدم اليقين التنظيمي. الرموز ليست ودائع مصرفية، ولا يغطيها تأمين المؤسسة الفيدرالية للتأمين على الودائع (FDIC)، ولا تؤمّنها أي جهة حكومية، كما أنها غير مشمولة بأي ضمان للودائع أو نظام لحماية حاملي وثائق التأمين. تُدار علامة «re» التجارية وبروتوكول re وموقع re.xyz بواسطة Resilience Foundation Cayman LLC («مؤسسة Resilience»)، وهي شركة مؤسسة معفاة ذات ضمان محدود، تأسست في جزر كايمان، ومسجلة بمسؤولية محدودة تحت الرقم IC-414560، إلى جانب الشركات التابعة لها Resilience (BVI) Ltd وResilience Inv SPC. لا تقدم مؤسسة Resilience أو Resilience BVI أو Resilience Inv خدمات تأمين أو إعادة تأمين، ولا تعمل وسيطًا أو وكيلًا للتأمين، ولا تحمل ترخيصًا تأمينيًا. تُجرى جميع أنشطة إعادة التأمين الخاضعة للتنظيم حصريًا من قِبل Cover Reinsurance SPC Ltd. («Cover Re SPC»)، وهي شركة محافظ منفصلة معفاة مرخصة من الفئة B(iii) في جزر كايمان، وتعمل تحت العلامة التجارية «Cover Re» على https://coverre.com. لا يعني امتلاك رمز أنك مؤمَّن عليه أو حامل وثيقة تأمين أو مستفيد لدى أي شركة تأمين أو معيد تأمين.
الرموز متاحة فقط للأشخاص المؤهلين من غير الولايات المتحدة (وفق التعريف الوارد في اللائحة S من قانون الأوراق المالية الأمريكي لعام 1933) في الولايات القضائية المسموح بها، وتخضع لمتطلبات التحقق من الهوية ومكافحة غسل الأموال وتمويل الإرهاب (KYC/AML) وفحص العقوبات. يُحظر حظرًا تامًا استخدامها من قِبل أشخاص أمريكيين أو مقيمين في الولايات المتحدة، أو أشخاص موجودين في أي ولاية قضائية محظورة. وهذا المنشور غير موجّه إلى أي من هؤلاء الأشخاص، ولا يشكل عرضًا أو طلبًا موجّهًا إليهم. قد تُصنّف الرموز أوراقًا مالية في بعض الولايات القضائية، وتخضع المشاركة لمتطلبات الأهلية والتحقق من KYC/AML والقيود الخاصة بكل ولاية قضائية. تُذكر مواقع الويب والبيانات والخدمات التابعة لأطراف ثالثة للتيسير فقط، ولا نؤيدها أو نتحقق منها أو نتحكم بها.
تسري الشروط الملزمة للاتفاقيات ذات الصلة، بما في ذلك شروط الخدمة، وحيثما ينطبق، الشروط والأحكام الخاصة ببوابة المطالبات، وتكون لها الأولوية على هذا الملخص الذي لا يعدّل أيًا من أحكامها. للاطلاع على الإفصاح الكامل وشروط الخدمة، بما في ذلك معلومات إضافية مهمة، تفضل بزيارة https://re.xyz/disclosure.