



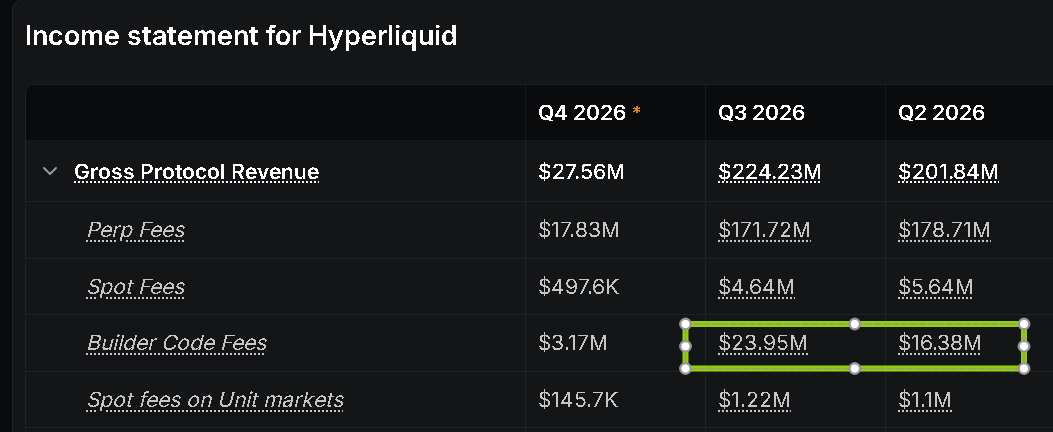
من بين بيانات إيرادات Hyperliquid للربع الثالث، برز نمو أحد أنواع الرسوم: رسوم أكواد البنّائين (Builder Code Fees)، إذ ارتفعت من 16.38 مليون دولار في الربع الثاني إلى 23.95 مليون دولار.
أي بزيادة قدرها 7.57 ملايين دولار خلال ربع واحد، ونمو ربع سنوي بنحو 46.2%.
تجدر الإشارة إلى أن هذه الأموال تُوزَّع على تطبيقات تابعة لجهات خارجية. فعلى سبيل المثال، يستخدم fomo منصة Hyperliquid بنيةً تحتية أساسية للعقود على السلسلة؛ وعندما يتداول المستخدمون عبر fomo، يذهب جزء من الرسوم إلى fomo، بينما تحصل Hyperliquid على الجزء الآخر بوصفه رسوم التداول الأساسية.
يبقى المستخدم على المنصة التي اعتادها، ويوفر fomo واجهة التداول، بينما تتولى Hyperliquid التنفيذ في البنية التحتية الأساسية. ولكل طرف موضع يجني منه الرسوم، فيتحقق النفع للطرفين.
أولًا: كيف تعمل هذه الآلية التجارية بالتحديد؟
بالنسبة إلى منصة تمتلك بالفعل محفظة المستخدم أو منصة تداول يستخدمها، فإن إضافة التداول الدائم لا تستلزم بالضرورة بناء سوق تداول متكامل من الصفر.
يمكنه الاتصال بأسواق السيولة الموجودة لدى Hyperliquid، مع تركيز جهوده على واجهة المستخدم وتجربة الحساب وأدوات التداول الخاصة به.
أما بالنسبة إلى Hyperliquid، فلا حاجة إلى اشتراط أن يزور جميع المستخدمين صفحة التداول الخاصة بها أولًا.
قد يفتح المستخدم تطبيقًا يستخدمه أصلًا لإجراء صفقة، سواء أكان لامركزيًا أم لا، لكن الطلبات ستصل في نهاية المطاف إلى Hyperliquid.
في الربع الثالث، بلغ حجم الرسوم الناتجة عن هذا النشاط 23.94 مليون دولار. وبالنظر إلى بيانات الجدول التي تغطي أكثر من عام مضى، يُعد هذا النشاط، تقريبًا، الأكثر استقرارًا بين جميع أنشطة Hyperliquid.
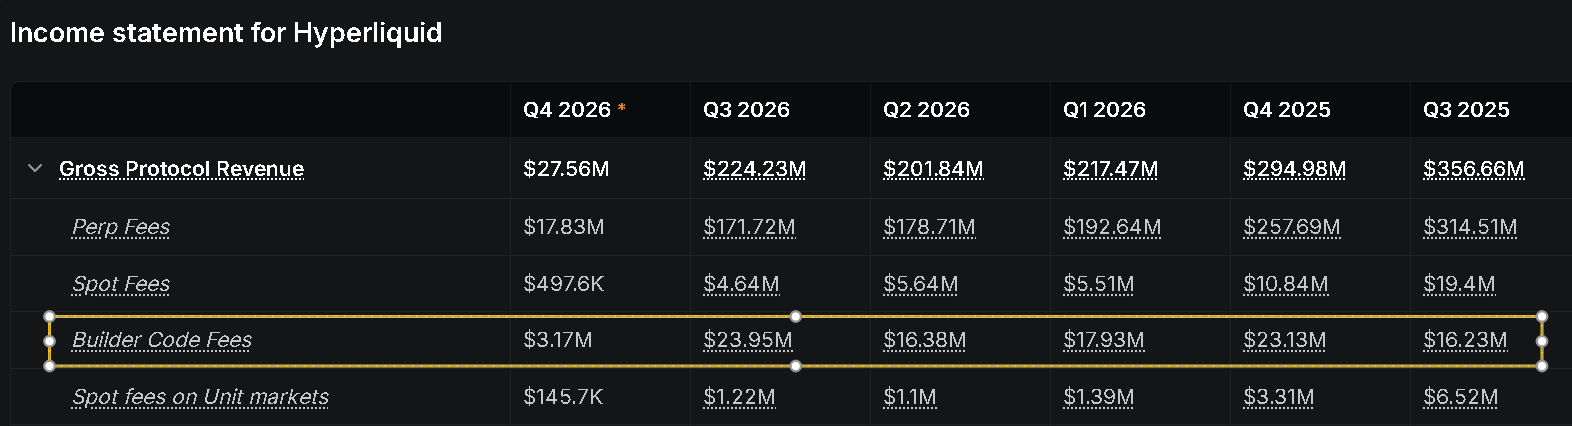
في منهجية بيانات الجداول الفصلية لدى DeFiLlama، تظهر رسوم البناة في جانبي الإيرادات والتكاليف في الوقت نفسه، وهذا أمر يحتاج إلى توضيح.
يوضح هذا البند الجهة التي تؤول إليها الرسوم: عندما يُجري التطبيق معاملات عبر Hyperliquid، تؤول الرسوم الإضافية المحصّلة إلى التطبيق.
تختلف هذه العلاقة الاقتصادية عن استخدام Hyperliquid أموالًا من إيراداتها الحالية لدعم المطورين.
لا تحتفظ Hyperliquid بأي إيرادات من هذه الرسوم الإضافية؛ إذ تأتي إيرادات البروتوكول من رسوم التداول الأساسية الناتجة عن الصفقات التي تجلبها هذه التطبيقات. وتُدرج هذه الرسوم ضمن بند إجمالي رسوم العقود في البروتوكول، ولا تُحتسب على نحو منفصل.
ثانيًا: ما التطبيقات التي أسهمت في هذه الإيرادات؟
أرى أن أكثر ما يستحق التقدير هو أن التطبيقات التي تسهم في هذه الرسوم لم تبقَ ثابتة من ربع إلى آخر.
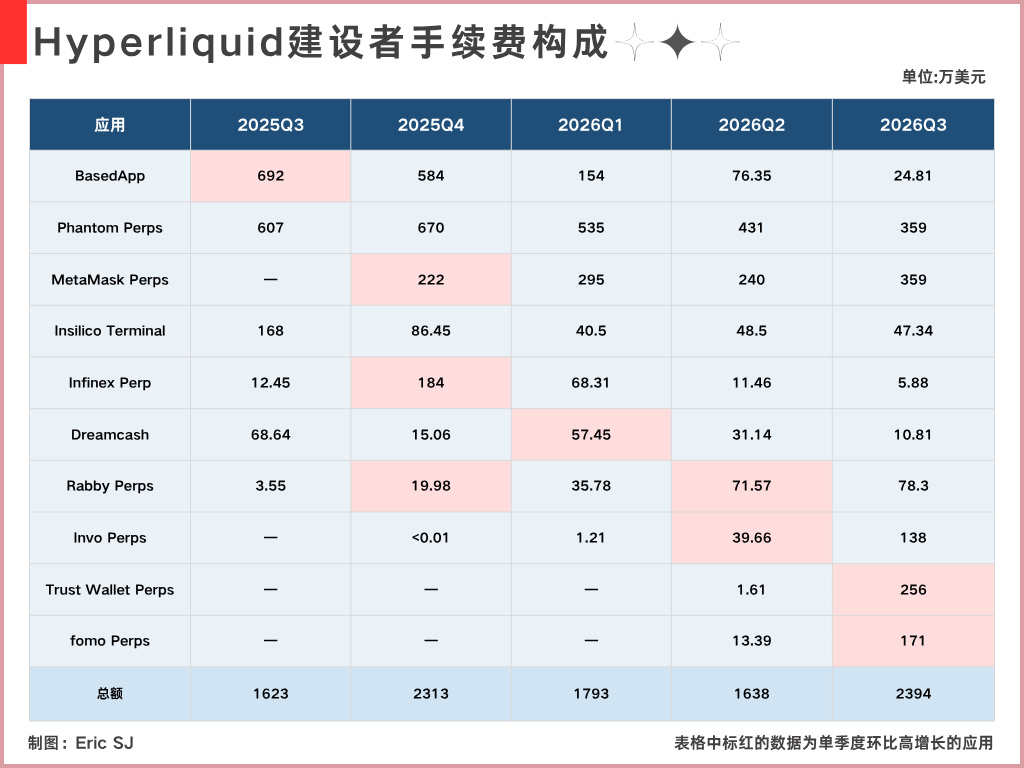
جاءت الزيادة الرئيسية في رسوم البناة خلال الربع الثالث من Trust Wallet وfomo وMetaMask وInvo؛
وحقق Trust وFomo خصوصًا نموًا مذهلًا مقارنةً بالربع الثاني، في حين انخفضت الإيرادات الفصلية لمنصات قائمة مثل Phantom وBased في الربع الثالث. وفي الربع الثالث من العام الماضي، حقق كل من BasedApp وPhantom رسومًا للبناة بلغت 6.92 مليون دولار و6.07 مليون دولار على التوالي، أي ما مجموعه نحو 12.99 مليون دولار، وهو ما يعادل 80% من إجمالي رسوم البناة في ذلك الربع.
وبحلول الربع الثالث من هذا العام، لم تتجاوز إيرادات BasedApp نحو 248.1 ألف دولار، بينما تراجعت إيرادات Phantom إلى 3.59 مليون دولار. وبلغ مجموعهما نحو 3.84 مليون دولار، لتنخفض حصتهما من الإجمالي الفصلي إلى نحو 16%.
إذا كان نشاط Hyperliquid هذا قد اعتمد خلال العام الماضي أساسًا على هذين التطبيقين، فسيكون معرضًا بدوره لضغوط هبوطية كبيرة.
لحسن الحظ، يبدو أن هذه الرسوم تقع ضمن نطاق متقارب، رغم أن تركيبتها تتغير باستمرار.
يؤثر هذا الاختلاف مباشرةً في فهمنا لاستدامة الإيرادات.
إذا ارتبطت جميع الإيرادات بتطبيق رائج بعينه، فسيؤدي تراجع شعبيته مباشرةً إلى انخفاض تلك الإيرادات، ما يجعلها عرضة للتقلب.
ما نراه الآن هو أنه رغم انخفاض إيرادات التطبيقات القائمة، تواصل قنوات أخرى زيادة حجم الرسوم وتحقيق نمو سريع.
ثالثًا: بند الإيرادات الجديد — حصة من عوائد احتياطيات USDC
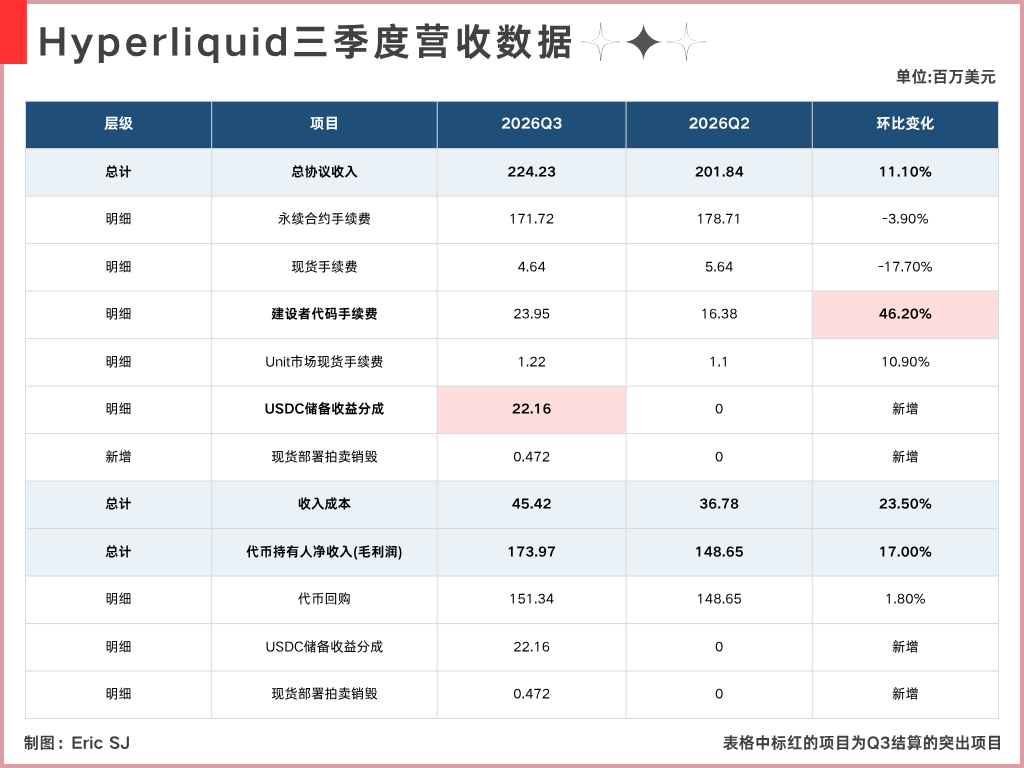
كما يوضح الرسم أعلاه، ظهر لدى Hyperliquid في الربع الثالث بند إيرادات جديد يمكن للبروتوكول نفسه أن يستفيد منه: حصة من عوائد احتياطيات USDC.
يُسمى هذا البند في جدول DeFiLlama «AQAv2 · عوائد USDC». وبلغت قيمته المسجلة في الربع الثالث 22.16 مليون دولار، مقابل صفر في الربع الثاني.
لا يتعلق الأمر برسوم إضافية يدفعها المستخدم عند التداول، بل بحصة من العوائد التي تحققها احتياطيات الدولار الأمريكي الداعمة لـUSDC.
وفقًا للتوضيحات الرسمية، تبلغ حصة البروتوكول نحو 90% من عوائد الاحتياطيات بعد تعديلها حسب التكاليف، وتُحوَّل الإيرادات ذات الصلة، وفقًا للقواعد، إلى Assistance Fund لدعم عمليات إعادة الشراء $HYPE .
وهذا وضع يحقق مكاسب للطرفين، Hyperliquid وCircle.
والأجدر بالانتباه أن هذه الإيرادات الجديدة تكاد تعادل كامل الزيادة الفصلية في إجمالي إيرادات الربع الثالث.
إذا استبعدنا هذا البند مؤقتًا، فسيبلغ إجمالي الإيرادات المدرج في الجدول للربع الثالث 202.07 مليون دولار، بزيادة تقارب 0.1% فقط عن الربع الثاني، أي إنه ظل مستقرًا تقريبًا. وقد غيّرت عوائد الاحتياطيات الجديدة بوضوح صورة بيانات هذا الربع.
خلاصة القول، أرى أن أوضح ما يميز الربع الثالث لدى Hyperliquid هو التوسع الملحوظ في مصادر الإيرادات.
1. فرضت تطبيقات خارجية أكثر رسومًا أكبر على البناة،
2. بدأ البروتوكول أيضًا في تقاسم عوائد احتياطيات USDC
لكن ثمة جانب آخر للمسألة: لولا هذه الزيادات، ولا سيما عوائد احتياطيات USDC، لاتجهت الإيرادات في الربع الثالث إلى الانخفاض. وبالإضافة إلى ذلك، تعافت أسواق العملات المشفرة عمومًا في الربع الثالث، وكان من المفترض، وفق المنطق المعتاد، أن تتحسن معنويات السوق أيضًا. لكن الإيرادات الرئيسية لم تشهد نموًا مماثلًا، وهذا تناقض في البيانات يثير بعض الحيرة لديّ.
ما سبق