أصدر صندوق النقد الدولي للتو تقييمًا مثيرًا للقلق للأسواق المُرمَّزة — وتروي الأرقام قصة إمكانات تتجاوز الواقع.
ما تكشفه البيانات:
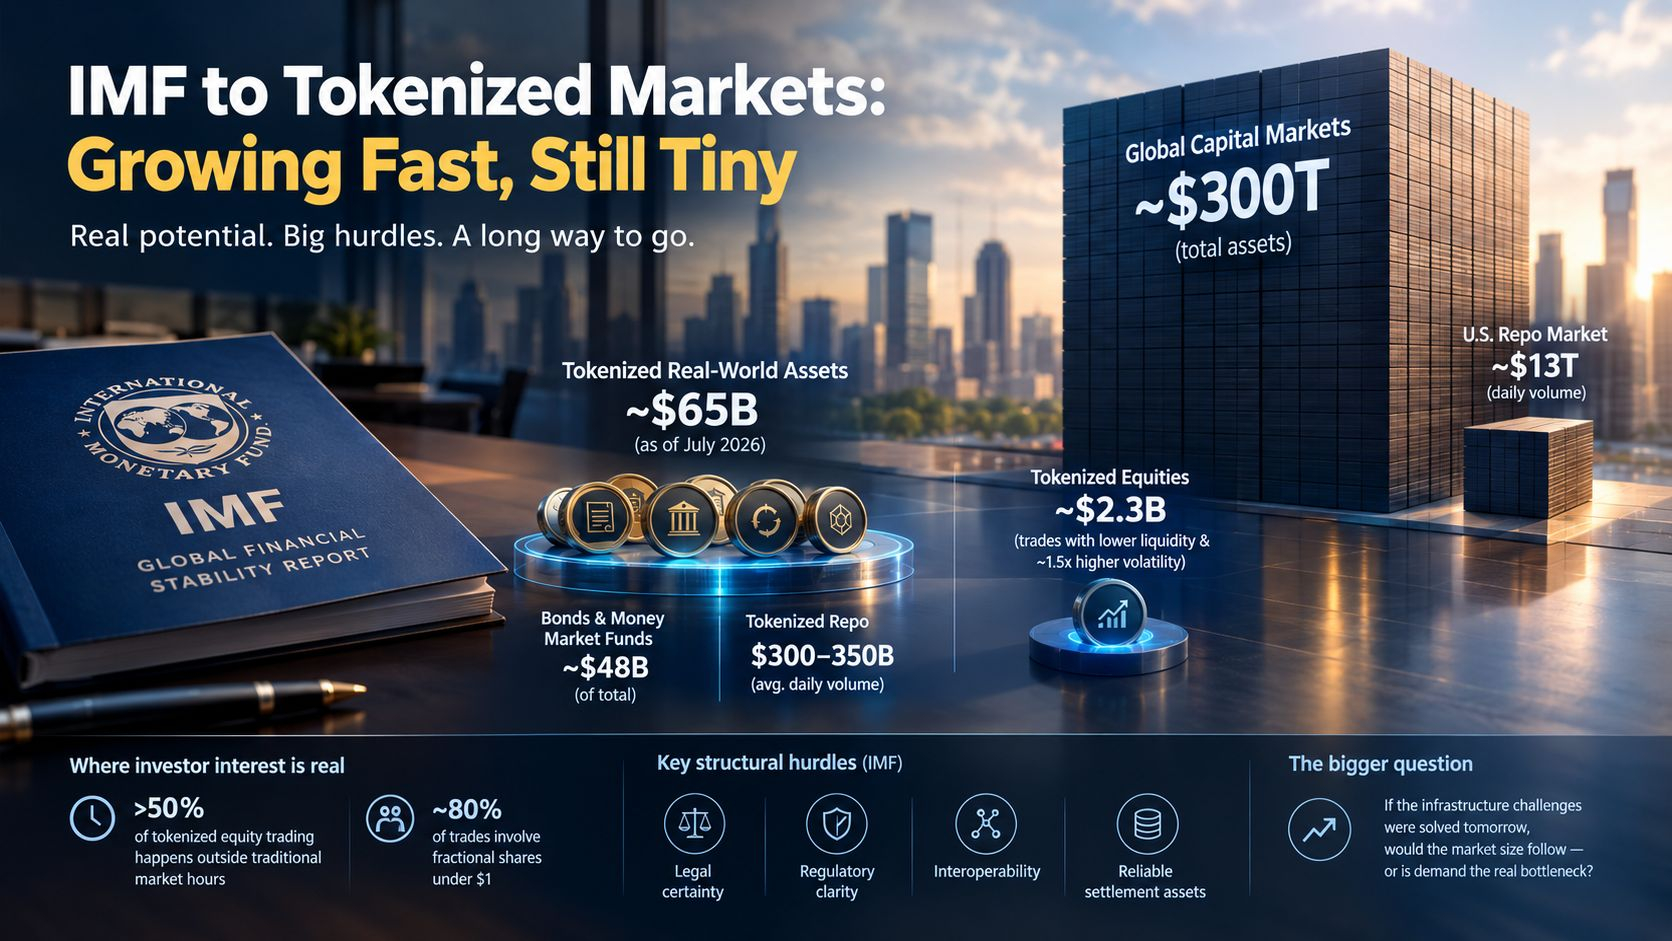
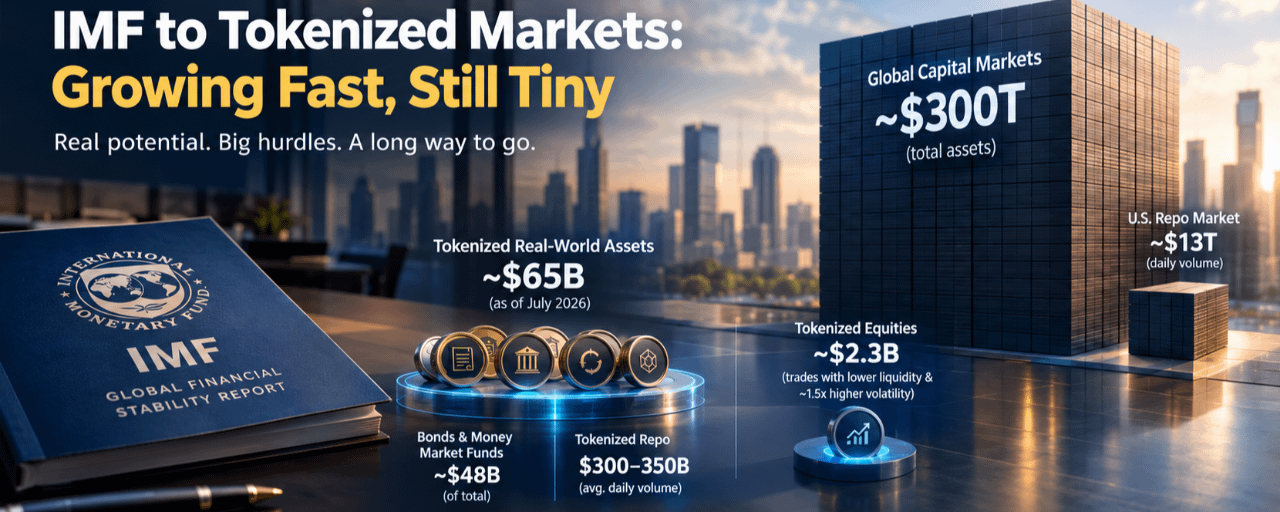
بلغت قيمة الأصول الحقيقية المُرمَّزة نحو 65 مليار دولار حتى يوليو 2026، وشكّلت السندات وصناديق سوق المال نحو 48 مليار دولار من هذا الإجمالي. وتضيف اتفاقيات إعادة الشراء المُرمَّزة 300–350 مليار دولار أخرى إلى متوسط حجم المعاملات اليومي.
لكن إليك السياق الأهم: يقف السوق المُرمَّز بأكمله إلى جانب أسواق رأس المال العالمية التي تمتلك أصولًا تبلغ نحو 300 تريليون دولار، في حين يجري تداول نحو 13 تريليون دولار يوميًا في سوق إعادة الشراء التقليدية الأمريكية وحدها. والفجوة هائلة.
أين يتجلى اهتمام المستثمرين الحقيقي:
تُجرى أكثر من نصف تداولات الأسهم المُرمَّزة خارج ساعات عمل الأسواق التقليدية، ونحو 80% من التداولات تشمل أسهماً مجزأة تقل قيمتها عن دولار واحد. وهذا يشير إلى طلب حقيقي على إمكانية الوصول على مدار الساعة طوال أيام الأسبوع، وخفض عوائق الدخول.
ومع ذلك، تُتداول الأسهم المُرمَّزة — التي لا تتجاوز قيمتها 2.3 مليار دولار — بسيولة أدنى بكثير من الأسواق التقليدية، وبتقلبات أعلى بنحو 1.5 مرة.
لماذا هذا مهم:
يشير صندوق النقد الدولي إلى أربعة تحديات هيكلية: اليقين القانوني، والوضوح التنظيمي، وقابلية التشغيل البيني، وأصول التسوية الموثوقة. ومع توسع نطاق الترميز، قد تؤدي الروابط الأوثق وزيادة الرافعة المالية إلى تفاقم ضغوط السيولة أثناء فترات التراجع.
من المرجح أن يتوقف المسار إلى الأمام بدرجة أقل على التكنولوجيا، وبدرجة أكبر على أطر السياسات القادرة على الربط بين المنصات المتفرقة.
لو حُلّت تحديات البنية التحتية غداً، فهل سيتبع ذلك نمو حجم السوق — أم أن الطلب هو العقبة الحقيقية؟