


جاء محضر اجتماع الاحتياطي الفيدرالي الأمريكي في سبتمبر متشددًا.
يرى معظم المشاركين أن رفعًا آخر للفائدة قد يكون مطلوبًا قبل نهاية عام 2026. مع أن ذلك لم يعد سرًا على أي حال.
وكذلك فإن تصويت اللجنة الفيدرالية للسوق المفتوحة (FOMC) على رفع سعر الفائدة بمقدار 0,25 نقطة مئوية إلى 3,75-4,00% مرّ بالإجماع، بنتيجة 12-0.
أشار المشاركون إلى أن التقدم المحرز في خفض التضخم خلال الأشهر الأخيرة لم يكن كافيًا، وأن المخاطر لا تزال تميل إلى الارتفاع. ويرى بعضهم أن احتمال استمرار التضخم عند مستويات أعلى قد ازداد بالفعل خلال الأشهر الأخيرة. كما صرّح عدد من المشاركين مباشرة بأن سعر الفائدة الحالي إما أنه ليس تقييديًا أصلًا، أو أنه لا يقيّد الاقتصاد إلا بدرجة محدودة.
وفي الوقت نفسه، رُفعت توقعات التضخم للأعوام 2026-2028 مقارنة باجتماع يوليو، ولا يتوقع موظفو الاحتياطي الفيدرالي عودة التضخم إلى المستوى المستهدف البالغ 2% إلا في عام 2029. وهذا ليس قريبًا، بعبارة ملطفة. أما ما إذا كان سيعود فعلًا إلى هذا المستوى على أرض الواقع لا على الورق، فذلك سؤال كبير.
من الواضح أن رفع الفائدة في سبتمبر لا يُنظر إليه على أنه نهاية دورة التشديد. فقد أيد كثير من المشاركين مسارًا أعلى للفائدة بوصفه حمايةً من احتمال أن يؤدي الطلب القوي أو صدمات العرض الجديدة إلى ترسيخ التضخم فوق المستوى المستهدف.
يرى بعضهم أن رفع الفائدة ضروري استنادًا إلى السيناريو الاقتصادي الأساسي، لا بوصفه مجرد إجراء احترازي. باختصار، الموقف متشدد تمامًا.
والاقتصاد، حتى الآن، يمنح الاحتياطي الفيدرالي مجالًا للتشدد. فعلى الأقل، لا يزال سوق العمل مستقرًا وقريبًا من مستوى التوظيف الكامل، وتُقدّر مخاطر تدهوره بأنها متوازنة تقريبًا. وقد تحسنت توقعات موظفي الاحتياطي الفيدرالي للنمو الاقتصادي والتوظيف مقارنة بيوليو. ووفقًا لتقديراتهم، قد ينمو الناتج المحلي الإجمالي الحقيقي بوتيرة تتجاوز المعدل المحتمل حتى عام 2028.
هناك موضوع منفصل هو طفرة الذكاء الاصطناعي. فقد حذّر بعض المشاركين من أن استثمارات الذكاء الاصطناعي قد تدفع الطلب الكلي إلى النمو بوتيرة أسرع من العرض، ما قد يخلق مشكلات إضافية ويزيد التضخم.
وفي الوقت نفسه، لا يرى الاحتياطي الفيدرالي أن ارتفاع عوائد سندات الخزانة يشكل حتى الآن تشديدًا كافيًا للأوضاع المالية. ويصف كثير من المشاركين هذه الأوضاع بأنها لا تزال مواتية للاقتصاد: فقد ارتفعت الأسهم كثيرًا، وظلت فروق العائد على الائتمان ضيقة، ولا يزال التمويل متاحًا للشركات الكبرى.
يتضمن المحضر أيضًا قسمًا مهمًا مستقلًا بشأن سوق السندات. فالاحتياطي الفيدرالي يناقش بالفعل كيفية تعزيز أدواته واتصالاته مسبقًا تحسبًا لأي ضغوط مستقبلية، مع سعيه في الوقت نفسه إلى عدم زيادة حضوره في السوق دون حاجة.
إضافة إلى ذلك، يحتفظ الاحتياطي الفيدرالي بإمكانية شراء أذون الخزانة، وعند الحاجة سندات تصل آجال استحقاقها إلى ثلاث سنوات، للحفاظ على مستوى كافٍ من الاحتياطيات المصرفية. وهذا تحديدًا إدارة للاحتياطيات والسيولة، وليس تيسيرًا كميًا كاملًا.
ما الخلاصة؟ يتمثل الخطر الرئيسي حاليًا على الأسهم وسوق العملات المشفرة في استمرار ارتفاع توقعات أسعار الفائدة وعوائد السندات.
كلما طال أمد تسعير السوق لسياسة أكثر تشددًا من جانب الاحتياطي الفيدرالي، زاد الضغط على السيولة وتقييمات الأصول عالية المخاطر.
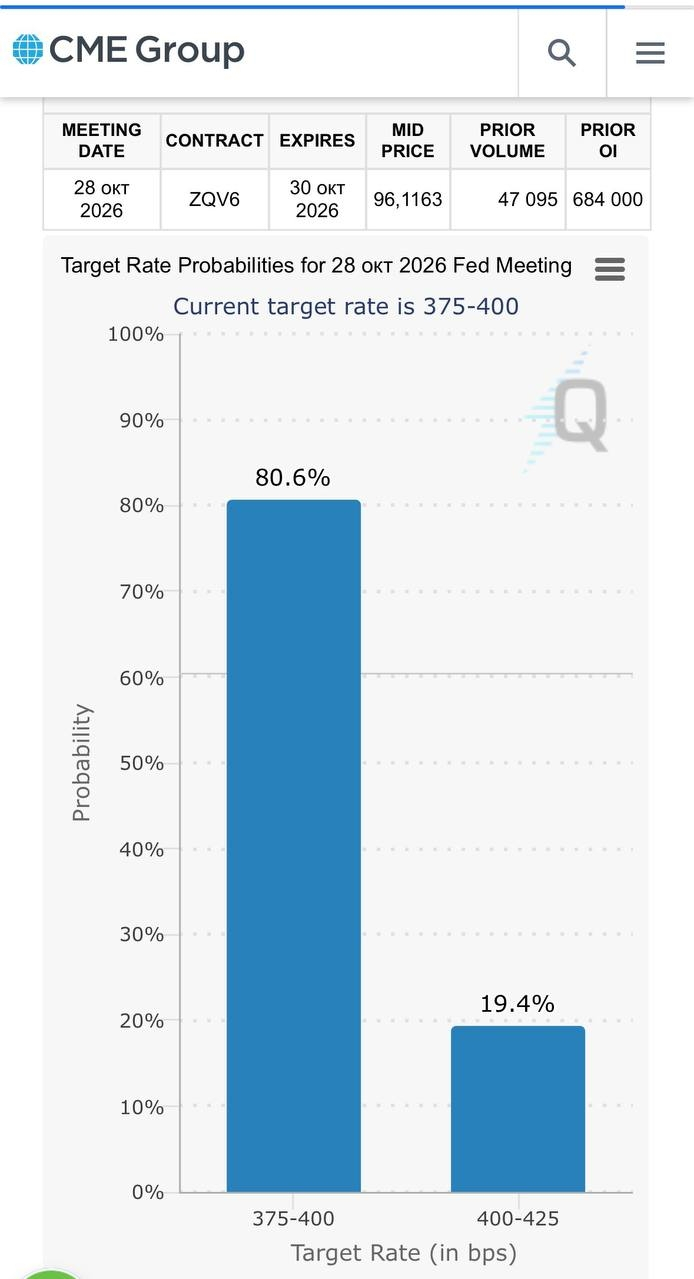
سيُعقد اجتماع اللجنة الفيدرالية للسوق المفتوحة المقبل قريبًا، في 27-28 أكتوبر. لذا لن تُتاح للأسواق فرصة الاسترخاء بشأن هذا الموضوع. ووفقًا لبيانات #CMEGroup حتى الآن، لا يتوقع سوى 19,4% من المشاركين في السوق رفع الفائدة في أكتوبر، بينما يراهن 80,6% على التوقف. لكن سبتمبر أظهر بالفعل مدى سرعة تغير هذه التوقعات تحت ضغط بيانات الاقتصاد الكلي الجديدة.
في هذا الوضع، كان التوقف المؤقت تحديدًا سيشكل عاملًا إيجابيًا لأسواق الأصول عالية المخاطر. لكن حتى في هذه الحالة، يُرجح أن يتوصل المشاركون إلى توافق في الآراء على أن رفع الفائدة مستقبلًا لا بديل عنه. وذلك في الاجتماع الأخير لعام 2026، في 9 ديسمبر.
أما إذا رُفعت الفائدة في اجتماع أكتوبر، فمن شبه المؤكد أن يثير ذلك فورًا مخاوف بشأن احتمال رفعها للمرة الثالثة قبل نهاية العام. كما سيعيد إلى الواجهة الحديث عن خشية الاحتياطي الفيدرالي من مشكلة التضخم التي لا تزال بلا حل.