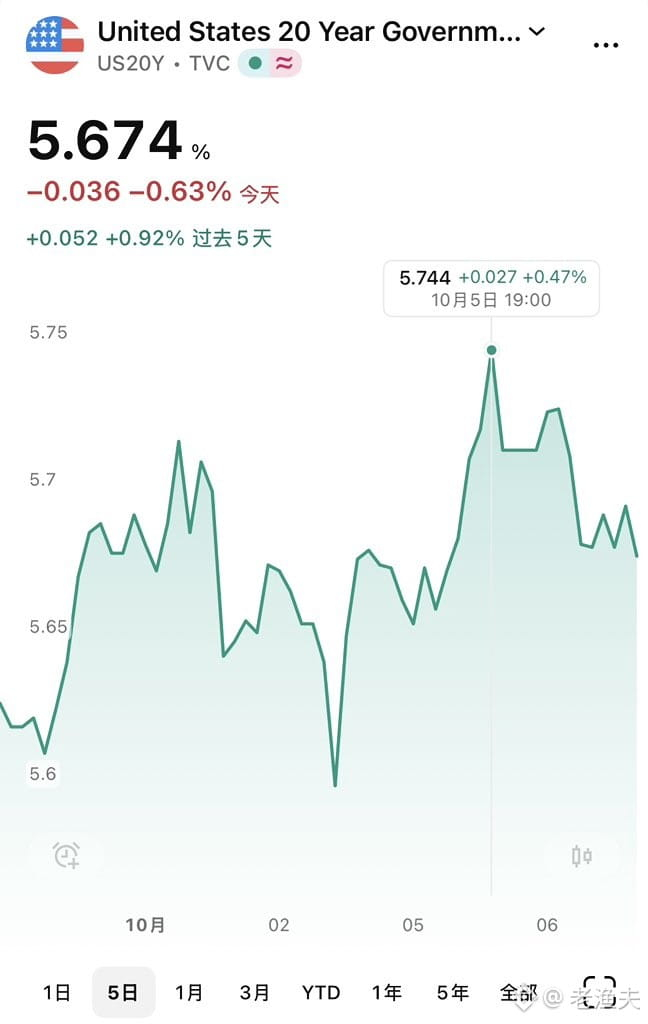
تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.7%، وبحسب هذا المسار، فالوصول إلى 6% مسألة وقت لا أكثر.
بصراحة، كانت هذه الموجة من الارتفاع حادة بعض الشيء، لكن بالنظر إلى ما حدث، لم تكن مفاجئة تمامًا. فالتصريحات المتشددة من جانب الاحتياطي الفيدرالي لم تُستوعب بالكامل بعد، والعجز المالي قائم، وضغوط المعروض مستمرة. كما أن توقعات خفض الفائدة تتأجل مرارًا، ومع ارتفاع العائد الحقيقي إلى هذا المستوى، من الطبيعي أن تتجه الأموال إلى سوق السندات.
تاريخيًا، غالبًا ما تكون المسافة من 5.7% إلى 6% أقصر مما نتوقع. فقد شهدنا تسارعًا مشابهًا قبيل فقاعة شركات الإنترنت عام 2000، وخلال الفترة التي سبقت أزمة الرهن العقاري عالي المخاطر عام 2007. صحيح أن الظروف الحالية ليست مطابقة تمامًا، لكن انحدار منحنى العائد وعودة علاوة الأجل إلى الارتفاع يشيران إلى أن السوق لا يزال قلقًا بشأن التضخم طويل الأجل واستدامة المالية العامة.
أما السلع، فعادةً ما تكون بيئة أسعار الفائدة المرتفعة غير مواتية لها، إذ ترتفع تكلفة الاحتفاظ بها وتتراجع الأصول ذات الطابع المالي. لكن إذا عادت توقعات التضخم للارتفاع فعلًا، فقد تنتعش الطاقة والمعادن بسبب مشكلات جانب المعروض. وكما نقول دائمًا: المهم هو فهم البنية والتوقيت.
مستوى 6% ليس سقفًا، لكن بلوغه سيجعل تأثير الأرجوحة بين الأسهم والسندات أوضح، وسيتعين إعادة حساب منطق توزيع الأصول من جديد.