كنت أنظر إلى $DIA
من زاوية مختلفة مؤخرًا.
بدلًا من التساؤل عمّا إذا كانت DIA مجرد أوراكل أخرى للعملات المشفرة، أعتقد أن السؤال الأكثر أهمية هو:
ما مدى ملاءمة بنيتها التحتية للتمويل المؤسسي على السلسلة؟
هناك عدة أسباب تجعلني أعتقد أن هذا الموضوع يستحق الاهتمام.
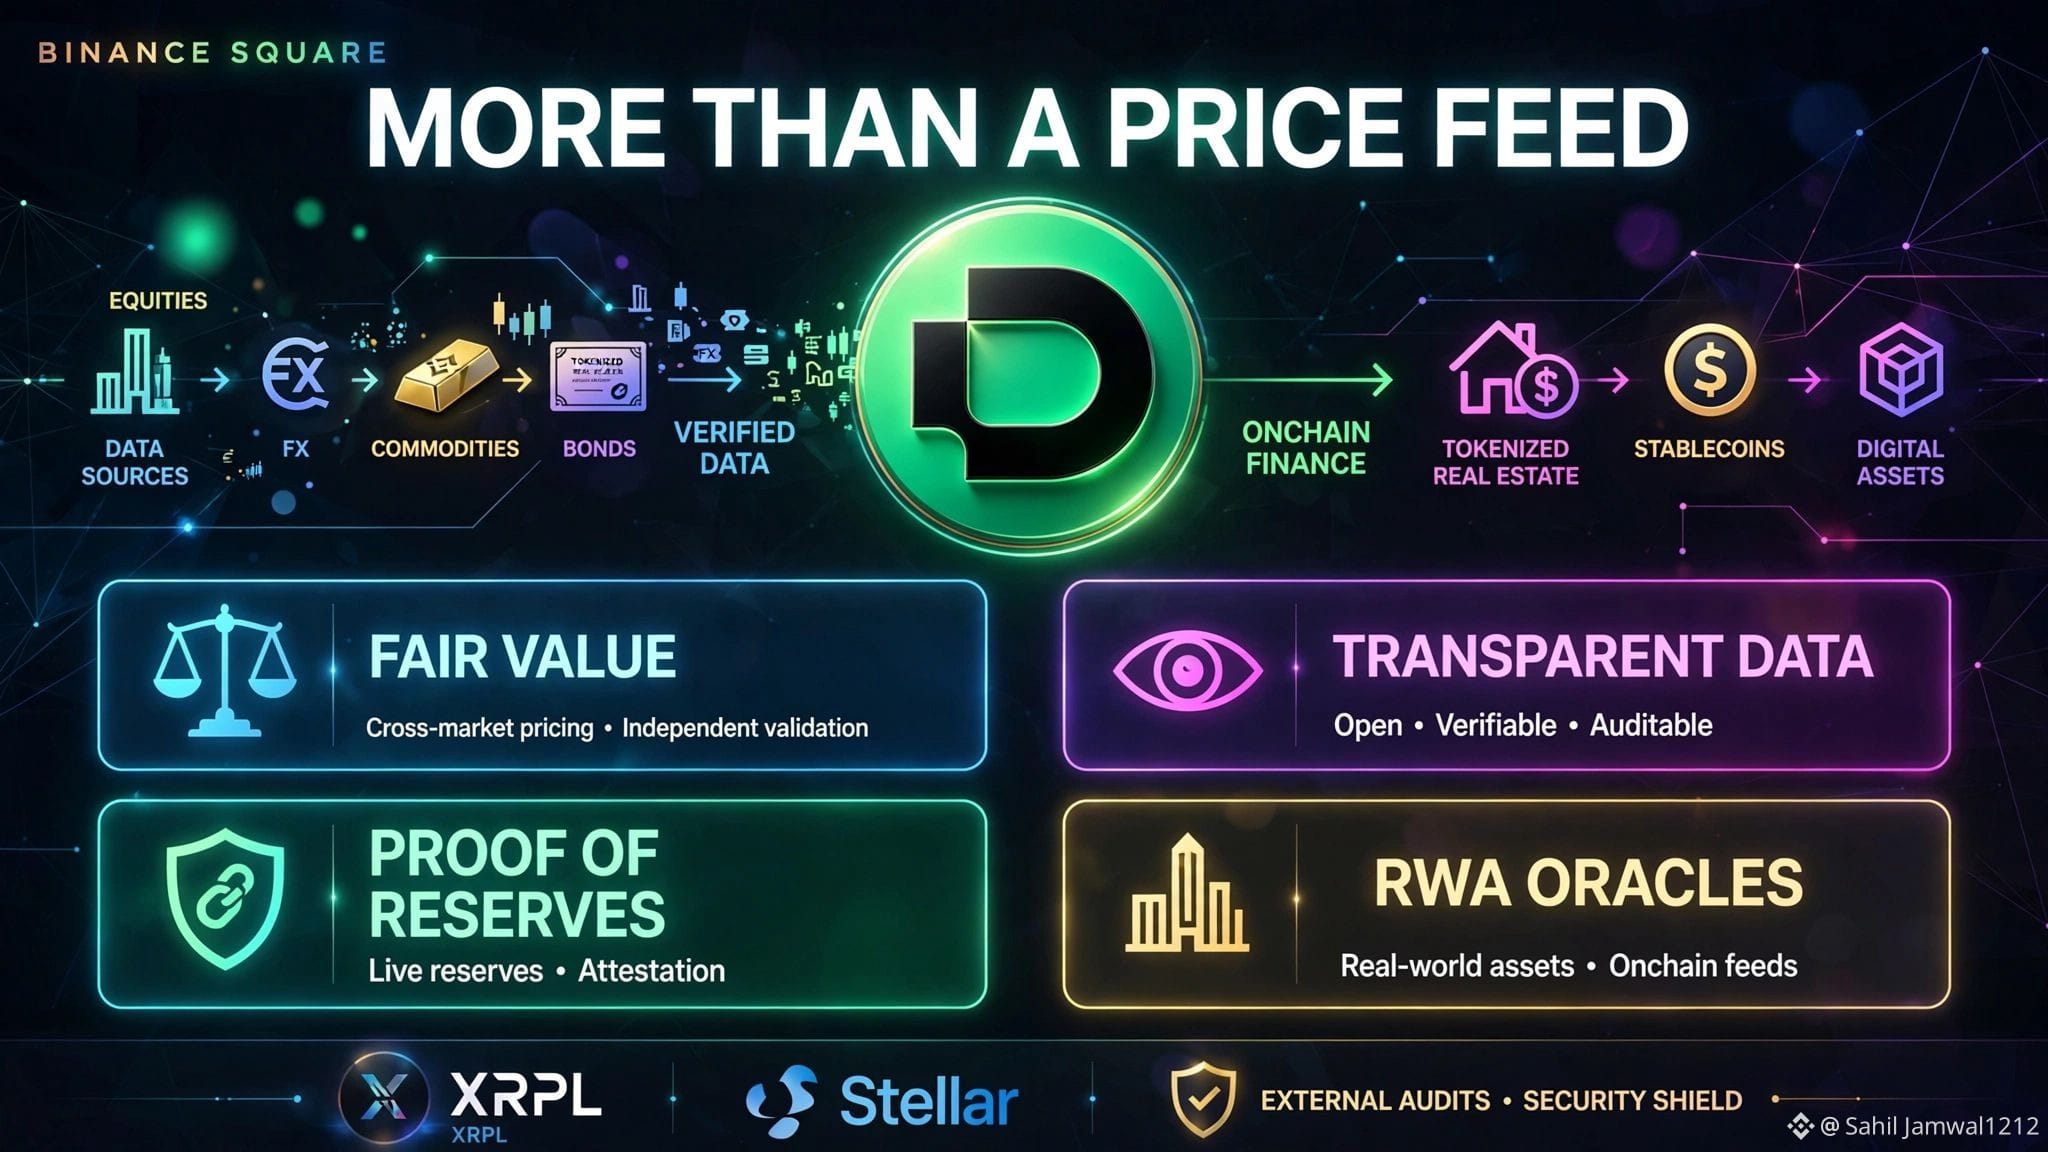
1. التسعير بالقيمة العادلة
صُممت DIA Value للأصول التي قد لا يكون سعر السوق البسيط موثوقًا بما يكفي لها.
وهي تدعم منهجيات مثل صافي قيمة الأصول (NAV)، وإثبات الاحتياطيات، وقيمة الاسترداد، وسعر الصرف التعاقدي.
ويفيد ذلك في حالة الصناديق المُرمّزة، والعملات المستقرة، والأصول المُدرّة للعائد، والضمانات غير السائلة.
2. شفافية البيانات
تركّز DIA على إمكانية تتبّع البيانات من مصادرها الأولية، مرورًا بالمنهجية المستخدمة، وصولًا إلى إنتاج موجز البيانات النهائي.
وهذا يوفّر مسار تدقيق أوضح بكثير من التعامل مع الأوراكل كصندوق أسود.
3. بنية الأصول الحقيقية (RWA)
تجلب DIA xReal البيانات المالية التقليدية إلى السلسلة، بما في ذلك الأسهم وصناديق المؤشرات المتداولة والعملات الأجنبية والسندات والسلع.
ومع توسع الأصول المُرمّزة، تصبح البيانات الخارجية الموثوقة جزءًا من البنية التحتية الأساسية.
4. التحقق من الاحتياطيات
يمكن لـ DIA استخدام معلومات قابلة للتحقق عن الاحتياطيات والضمانات لتحديد القيمة العادلة، بدلًا من الاعتماد كليًا على التداول في الأسواق الثانوية.
5. تغطية أوسع للأصول
لا يقتصر التمويل المؤسسي على BTC وETH.
فهو يشمل الأسهم والعملات والسلع والسندات، وبشكل متزايد النسخ المُرمّزة من هذه الأصول.
6. XRPL وStellar
لدى DIA تكاملات ضمن كلا النظامين، اللذين يعملان بنشاط على بناء بنية تحتية حول الأصول المُرمّزة والتطبيقات المالية.
7. الأمان
خضعت البنية التحتية لـ Lumina والتخزين المرهون لدى DIA لعمليات تدقيق من MixBytes، ما يضيف طبقة أخرى من المراجعة التقنية الخارجية.
وهناك تحفظ مهم:
لا يعني أيٌّ من ذلك أن DIA «متوافقة مؤسسيًا» تلقائيًا.
يعتمد التبني المؤسسي على الاختصاص القضائي والحوكمة وضوابط المخاطر والحفظ والبنية القانونية والتنفيذ المحدد.
إذا انتقلت المزيد من الأصول المالية التقليدية إلى السلسلة، فقد تحتاج البنية التحتية للأوراكل إلى تقديم ما هو أكثر من مجرد سعر.