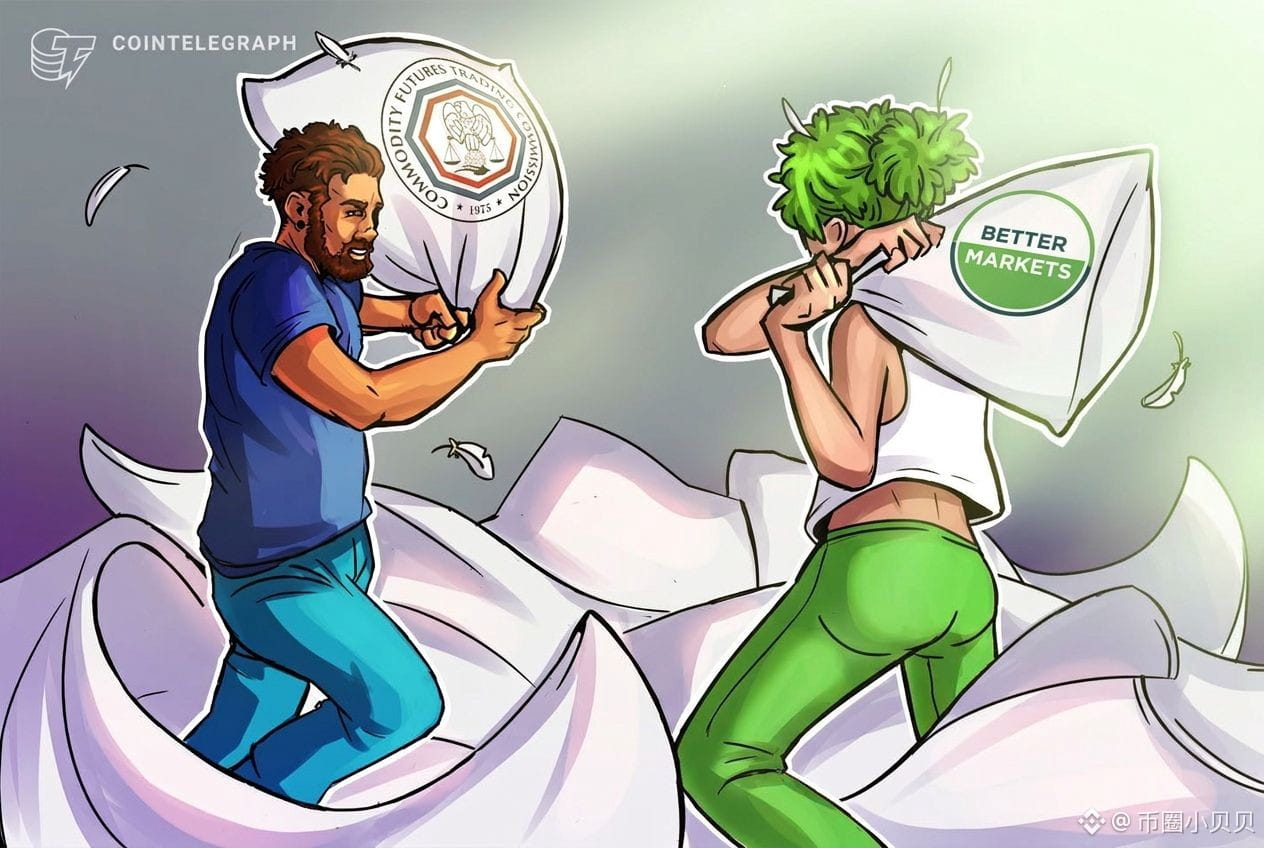
تتنازع هيئتان تنظيميتان أمريكيتان على الاختصاص بالشيء نفسه. ظاهريًا، يبدو الأمر خلافًا بيروقراطيًا على تقسيم المهام.. لكن الجهة التي ستحسم هذا الخلاف قد تكون هي ما يحدد إن كان الناس العاديون سيتمكنون مستقبلًا من شراء منتجات العملات المشفرة ذات الرافعة المالية العالية أم لا..
📢 最新消息群里说
يوم الاثنين، فتحت لجنة تداول السلع الآجلة الأمريكية باب التعليقات العامة بشأن نوع من تداول العملات المشفرة للأفراد، يتعلق بالتداول بالهامش والرافعة المالية والشراء بالاقتراض.. أي إنها تريد استخدام صلاحياتها الحالية لضم هذا المجال إلى نطاق اختصاصها أولًا..
ما يراه معظم الناس هو إطار تنظيمي آخر يمضي في إجراءاته.. لكن الأجدر بالانتباه هو أن المعترض ليس إحدى منصات التداول، بل مؤسسة للدفاع عن الإصلاح المالي تُدعى Better Markets.. وقد حسم رئيسها لسياسات الأوراق المالية موقفه صراحةً، قائلًا إن لجنة تداول السلع الآجلة هي الجهة الخاطئة..
والحجة واضحة.. فليس لدى لجنة تداول السلع الآجلة تفويض بحماية المستثمرين؛ إذ تتمثل مهمتها في تنظيم أسواق السلع والمشتقات، وهي أسواق اعتادت المؤسسات الكبرى التعامل فيها، بينما نسبة المستثمرين الأفراد فيها ضئيلة للغاية.. أما الصلاحية القانونية التي تستند إليها، فقد وُضعت أصلًا لمكافحة الاحتيال المرتبط بالمعادن الثمينة ذات الرافعة المالية في القرن الماضي، وهذا أمر مختلف تمامًا عن جعلها الجهة المنظمة للعملات المشفرة الموجهة للأفراد..
وهنا يظهر موضع الانقسام الحقيقي.. فإذا وضعت لجنة تداول السلع الآجلة القواعد، فستقترب المنتجات من نهج السلع والمشتقات، مع إفصاحات أقل ومساحة أوسع لصنّاع السوق والأطراف المرتبطة بهم.. أما إذا تدخلت هيئة الأوراق المالية والبورصات الأمريكية (SEC)، فسيكون التقدم أبطأ بكثير، وشبكة الحماية أكثر متانة، لكن تكاليف الامتثال ستكون أعلى أيضًا..
وبالنسبة إلى الأموال، فهذه ليست مسألة بسيطة.. فالجهة التنظيمية المختصة هي التي تحدد شكل منتجات الرافعة المالية والسرعة التي تصل بها إلى أيدي المستثمرين الأفراد.. والمعايير التي يبدأ تطبيقها أولًا هي التي سترسم وتيرة توسع التداول الدائم والتداول بالرافعة المالية في الأسواق الناشئة خلال المرحلة المقبلة.. وفي ظل مثل هذا الإطار، غالبًا ما تحصل منصات التداول وصنّاع السوق على تذكرة تسريع قانونية..
لذا، لا تنظروا إلى هذا الخلاف على أنه خبر سلبي.. فحين تتنازع هيئتان على الاختصاص، فهذا يعني عادةً أن مسارًا لإضفاء الشرعية على المنتجات آخذ في الانفتاح.. وما ينبغي مراقبته حقًا ليس ما إذا كان المجال سيُنظَّم، بل مَن سيتولى تنظيمه.. فالنهج الأقل حمايةً أسرع تنفيذًا، كما أنه أقدر على ترك العبء الأخير على عاتق المستثمرين الأفراد..
وما يستحق المتابعة لاحقًا هو ما إذا كانت لجنة تداول السلع الآجلة ستمضي فعلًا في خطتها بعد تلقي التعليقات العامة، وما إذا كانت هيئة الأوراق المالية والبورصات الأمريكية ستتدخل لإيقافها.. فبمجرد أن يبدأ الطرفان باختبار حدود صلاحيات بعضهما، سيتغير إيقاع طرح منتجات الرافعة المالية..