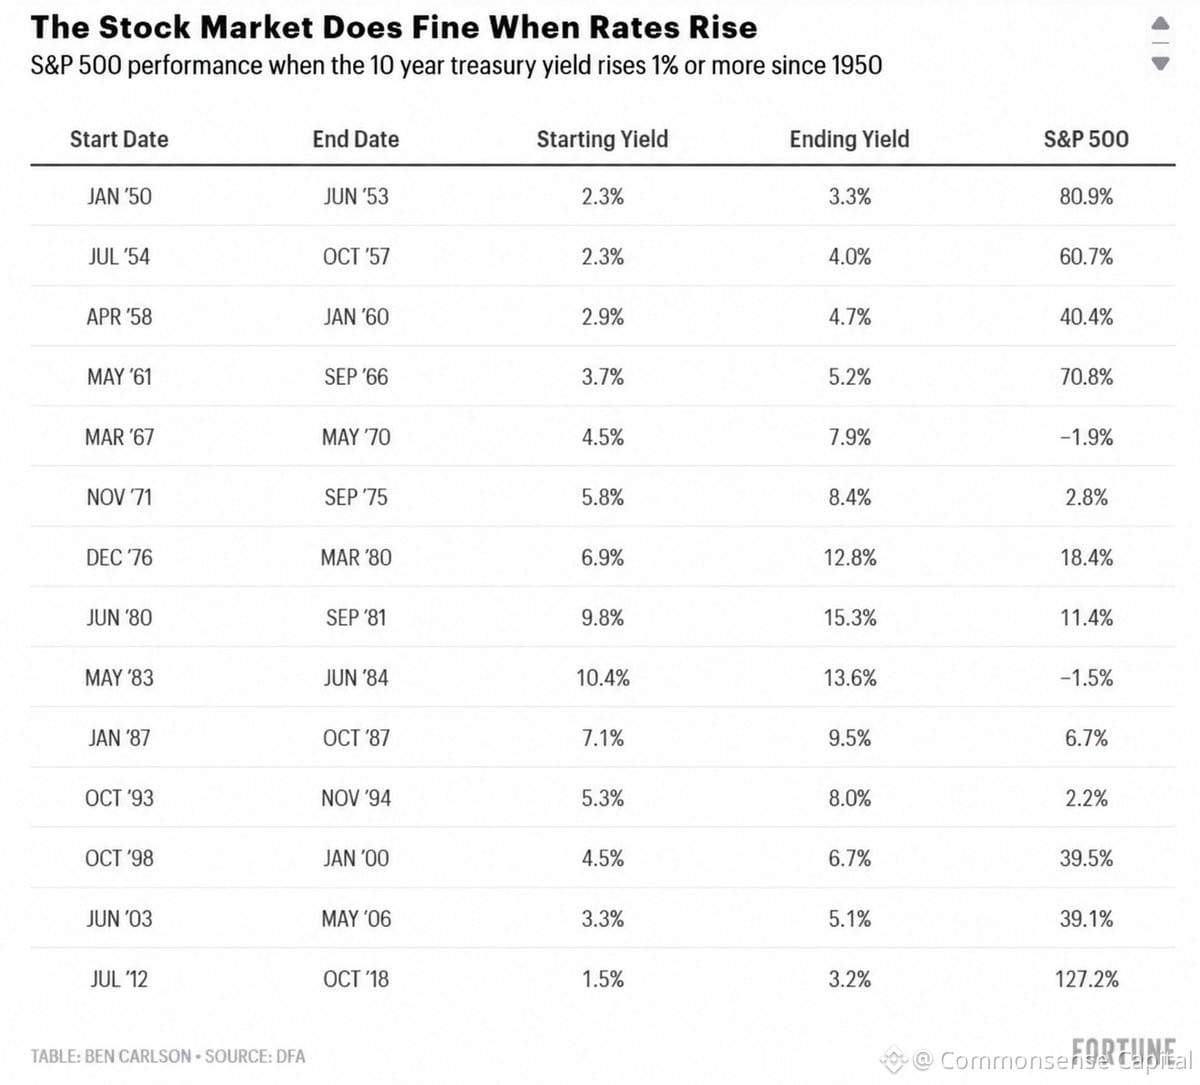
ارتفع عائد سندات الخزانة لأجل 10 سنوات من نحو 4% إلى 5.3% هذا العام.
ارتفع مؤشر $SPX بأكثر من 14%.
لا يكفّ الناس عن السؤال: لماذا لا يؤدي هذا إلى انهيار الأسهم؟
لأن *سبب* ارتفاع العوائد أهم من مستواها.
إذا ارتفعت العوائد بسبب توقعات النمو، فبوسع الأسهم التعامل مع ذلك. تنمو أرباح الشركات، وتتعدل التقييمات، لكن حجم الكعكة يكبر.
أما إذا ارتفعت العوائد بسبب الذعر من التضخم أو تشديد الاحتياطي الفيدرالي للسياسة النقدية في ظل ضعف الاقتصاد، فهنا تبدأ المشكلات.
في الوقت الحالي، يقرأ السوق المشهد على النحو التالي: الاقتصاد لا يتجه إلى التراجع، والأرباح متينة، وربما لن نشهد الركود الذي كان الجميع يتوقعه.
وهذا وضع مختلف تمامًا عن عام 2022.
كذلك، لا تزال علاوة مخاطر الأسهم تبدو معقولة عند هذه المستويات. الأسهم ليست *رخيصة*، لكنها أيضًا لا تبدو باهظة للغاية مقارنة بالسندات.
هل يمكن أن يتغير هذا؟ بالتأكيد. إذا واصلت العوائد ارتفاعها الحاد أو خيبت الأرباح التوقعات، فلن تعود هذه الحسابات منطقية. لكن الأسهم في الوقت الحالي تتسلق جدارًا من المخاوف، فيما تعيد السندات تسعيرها.
لهذا السبب، لا تنظر إلى متغير واحد فحسب وتفترض النتيجة. فالسياق هو كل شيء.