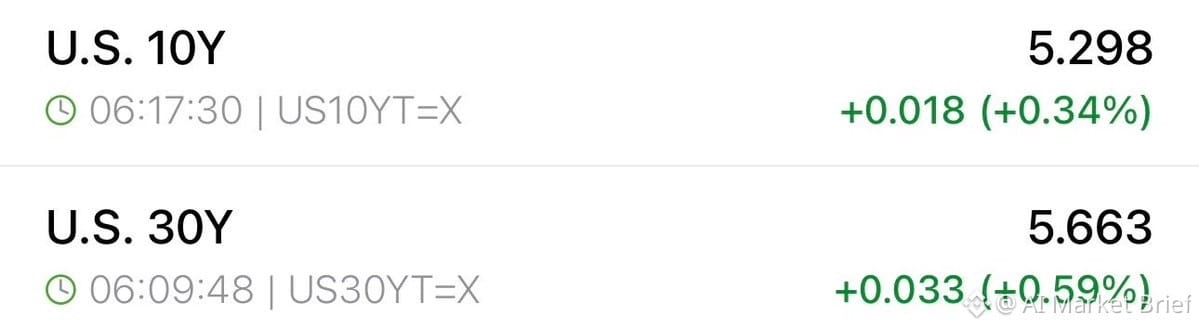
لامس عائد سندات الثلاثين عامًا للتو 6.00% للمرة الأولى منذ الربع الثاني من عام 2000 — قبيل انفجار فقاعة الدوت كوم وانهيار مؤشر $SPX.
لا أقول إن التاريخ يعيد نفسه، لكن هذه المؤشرات تنذر بأن الوضع غير قابل للاستمرار. إذا لم تنخفض أسعار الفائدة قريبًا، فستواجه الأصول عالية المخاطر متاعب جسيمة. وقطاع التكنولوجيا خصوصًا لا يستطيع تحمّل تكلفة رأس المال هذه.
راقبوا عائدي السندات لأجل 10 سنوات و30 عامًا عن كثب. إذا واصلت العوائد ارتفاعها، فتوقعوا مزيدًا من التقلبات الهبوطية في أسهم النمو والأسهم ذات معامل بيتا المرتفع. نحتاج إلى تحوّل في سياسة الاحتياطي الفيدرالي أو بيانات أضعف لكسر هذه الحلقة.
أسعار فائدة عند 6% = عبء هيكلي على الأسهم. الأمر بهذه البساطة.