

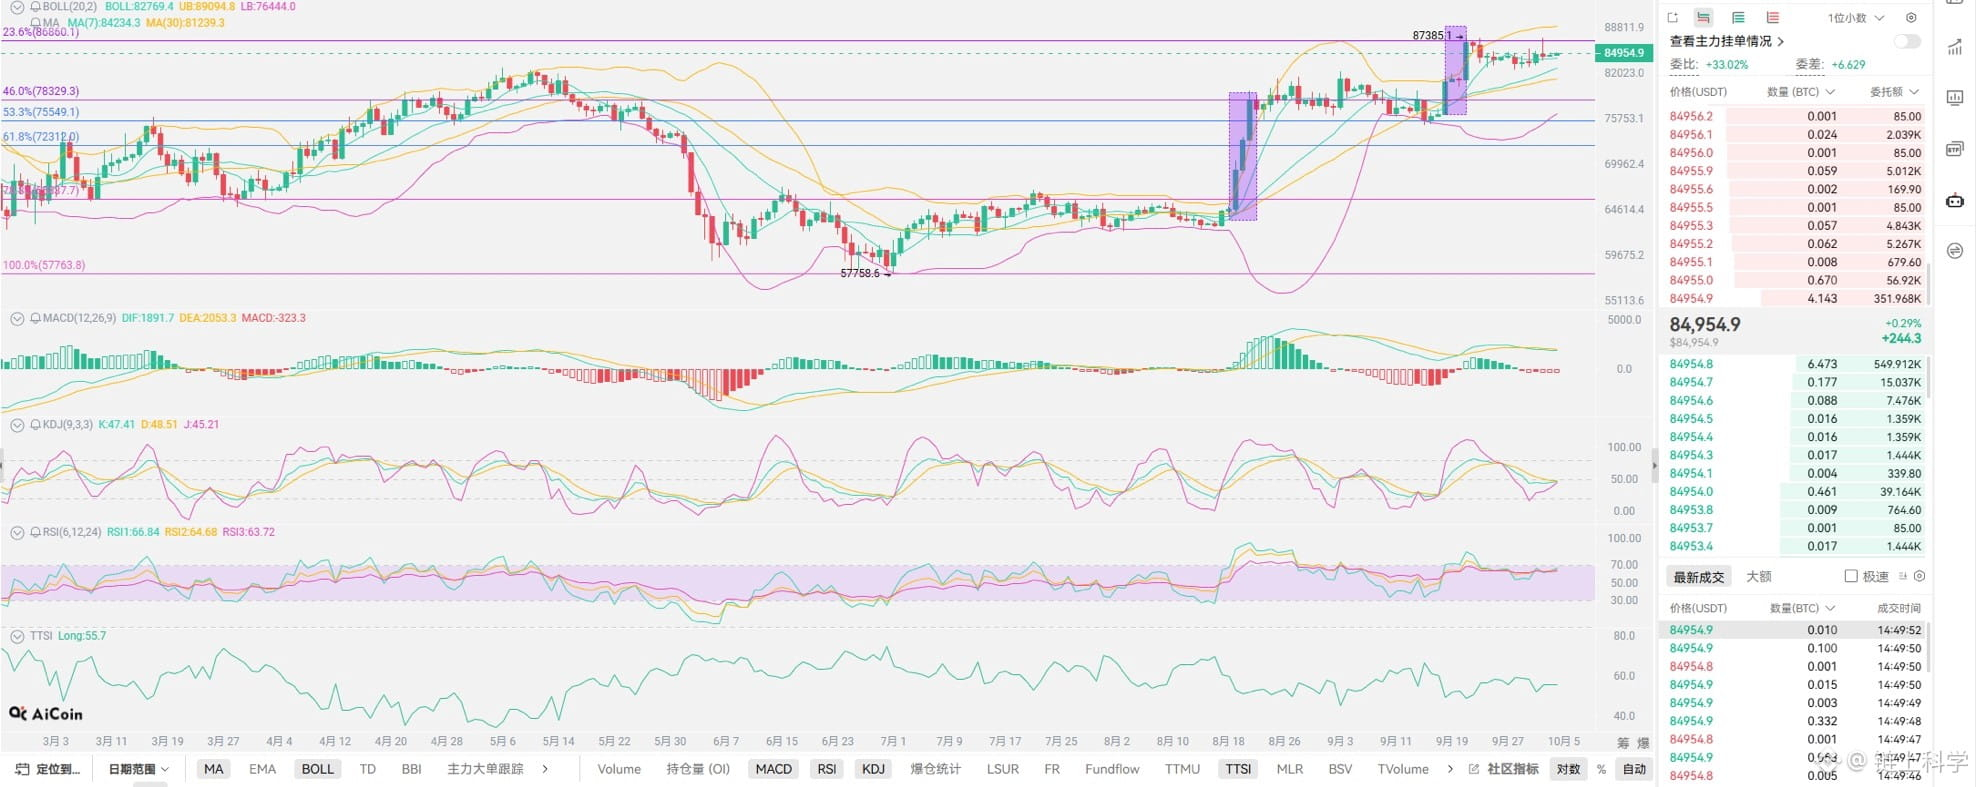

لم يشهد سوق العملات المشفرة تقلبات كبيرة. بدأ ترمب باتخاذ تحركات كبيرة. تعهد ترامب بأنه بعد فوز الجمهوريين في الانتخابات سيتم صرف توزيعات أرباح بقيمة 5000 دولار لكل شخص، بإجمالي تكلفة يقارب 1.2 تريليون دولار. أحيانًا يكون تفكير “الاستمرار على العادة” صعب الفهم تجاه طريقة تفكير الأمريكيين. ألا يعد هذا رشوةً علنية؟ أليس هناك من يريد أن يتولى أمره ويحاسبه؟ بل إنه أدرك أيضًا أنه عند مفترق الحياة والموت، لا أعرف كيف ينبغي للجميع أن ينظر لذلك. أول رد فعل لدى لاو تشوي هو أن الخلافات الداخلية شديدة، وباحتمال كبير سيفشل ذلك. على الأقل هذا يجعل لاو تشوي على ثقة بالغة في مسار الفترة اللاحقة. بلغ عائد سندات الخزانة الأمريكية لأجل 30 عامًا أعلى مستوى له منذ 2002. أما بيتكوين، فتواجه معادلة صراع لإشارات مزدوجة. بعد أن ارتفع الذهب إلى 4225 دولارًا للأونصة ثم تراجع إلى حوالي 4140 دولارًا. ارتفعت أسهم وول ستريت وأسعار النفط معًا. زادت Visa من حجم مدفوعات العملات المستقرة المرتبطة ببطاقاتها بنسبة تقارب 200% على أساس سنوي. ومن المتوقع أن يصل حجم المدفوعات السنوي إلى 4010-5270 مليار دولار. اقترحت هيئة الأوراق المالية الأمريكية (SEC) تعديل قواعد مشروع قانون عام 1940، بما يسمح لمديري/مستشاري الاستثمار بحيازة بيتكوين مباشرة دون وجود جهة حفظ (custodian).
أولًا دعونا نفكك هذه الأخبار. إن مدى دلالة عائد سندات الخزانة لأجل 30 عامًا ليس قويًا بتلك الدرجة. الأهم هو أن خط الزمن هذا مثير للاهتمام. لقد سجل العائد على السندات لأجل 10 سنوات أعلى مستوى منذ 2007، بينما سجلت السندات لأجل 30 عامًا أعلى مستوى منذ 2002. هاتان النقطتان تقعان قبل الأزمة المالية مباشرة. وبعد ذلك، ما الذي حدث—يمكنكم أن ترجعوا لأنفسكم وتتحققوا منه. هذا يتشابه مع مسار الذهب أيضًا: السبب في أن الذهب استطاع أن يرسم هذا الاتجاه هو شدّ الحبل بين رفع الفائدة وخفضها. فعندما ترتفع الفائدة ينكمش سيولة الذهب، بينما إشارات خفض الفائدة تُضخم ميزة الذهب. لا شيء سوى تأثير قصير لبيانات غير الزراعية (Non-Farm)؛ لا يغير الصورة بشكل كبير. وبعد ذلك، الرسالتان التاليتان من الأخبار، كلتاهما تعملان على دعم السوق الصاعد: من خلال توسيع حجم التداول تدريجيًا في العملات المستقرة، وفي الغالب يكون ذلك أكثر في التجارة الدولية وليس الاستهلاك اليومي. قواعد مشروع القانون أيضًا—إنها تُمهد للمستقبل لوضع مسار لقانون أكثر وضوحًا. الطريق طويل، ولا تتعاملوا مع ذلك كاستنتاج لمسار الفترة القادمة. يمكن القول بتوقعات صعود قرب العطل والمواسم، لكن لاحقًا لا يزال يلزم الحذر.
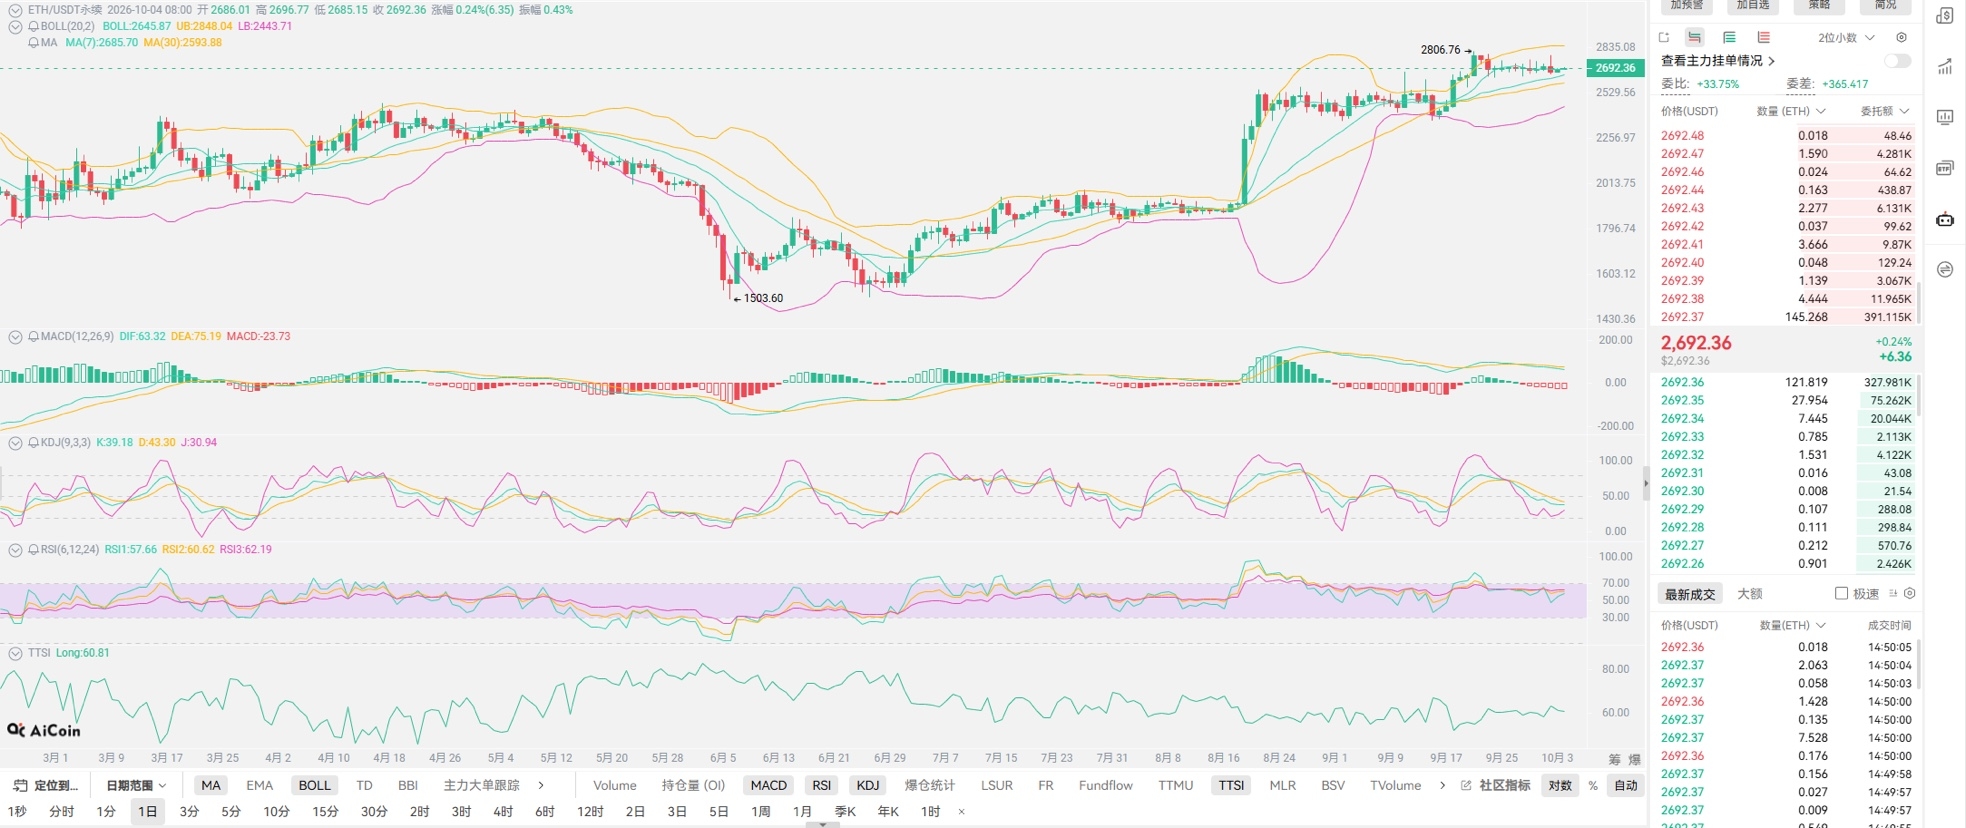
كلما حدث اضطراب في السوق، يبدأ كثير من الأصدقاء في التشكيك في أنفسهم. لاو تشوي يفهم هذا الشعور جيدًا. بالنسبة للسوق المالي، إنها معاناة شديدة—سوق مُتعب للغاية. في هذه المرحلة، توجد عوامل داعمة (لصالح الارتفاع)، كما توجد عوامل ضاغطة (لصالح الانخفاض) أيضًا. الإحساس الذي يقدمه المشهد العام يختلف من شخص لآخر. الجميع يتحدث عن تباطؤ الاقتصاد، لكن بيانات التجارة الخارجية لهذا العام ما زالت جيدة نسبيًا. وبالنسبة لمن يعملون في طاقة/ذهب، وحتى ضمن فئة لاو آيه (الترميز العسكري/الاستثمار المرتبط)—فلا يزال الموقف العام يميل إلى الارتفاع. أما الصناعات التحويلية والقطاعات الخدمية منخفضة المستوى، فهي بالفعل تتعرض لضغط ما، وبالمقارنة مع السنوات العشر الأولى الماضية، تمت إعادة ضبط كثير من القواعد. وبالاستناد إلى هذه الفوضى، يولد النظام بهدوء، على سبيل المثال: يجري بناء نظام مدفوعات العملات المستقرة الأحدث، أي أن حجم المدفوعات السنوي الذي تم توقعه في الفقرة السابقة يتوقع أن يصل إلى 4010-5270 مليار دولار. ما يزال أمام مسار العملات المستقرة طريق طويل جدًا يجب قطعه؛ فمثلا رسوم الدفع وتحويل القيمة للأفراد مرتفعة جدًا، وما يزال الأمر أكبر عالقًا في البنوك أو في الضرائب.
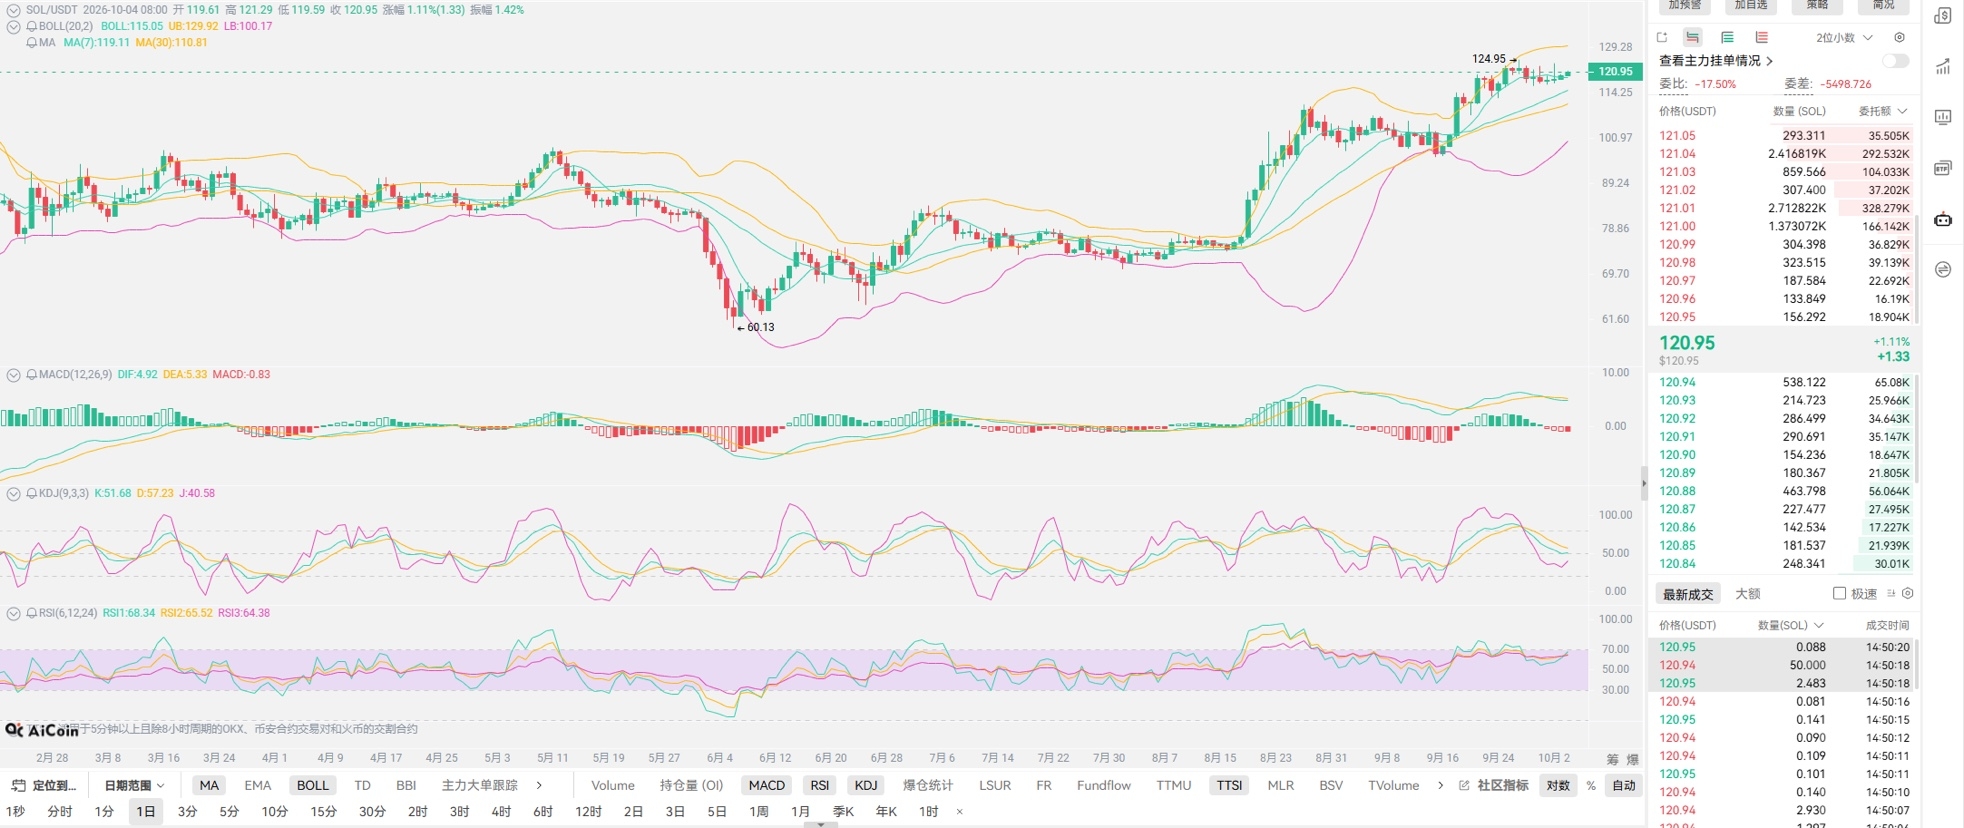
لا تعتقدوا أن هذه الأرباح الفعلية تُحصَّل بالضرورة بواسطة الشركات التي تحافظ على سلسلة التشغيل (maintenance). فإيرادات العملات المستقرة لا ترتبط تقريبًا بسوق العملات المشفرة. وأما هذا الارتباط، فهو يحتاج إلى انضمام المزيد من الأفراد حتى يظهر ويتجسد. ورغم أنه لا توجد بيانات دقيقة تُظهر إلى أي مدى تُجرى صفقات الطاقة بين إيران وروسيا باستخدام العملات المستقرة كـ“ورقة” (كضمان/رهان) في التداول، فالأمر بالتأكيد ليس قليلًا؛ وربما يصل إلى نصف الحصص. أما كيفية إشراك الأفراد في هذا المجال، فلا بد أن يصدر في وقت لاحق قانونٌ واضح ومحدد حتى يمكن تطبيقه بالكامل. هذه بالتأكيد أخبار مواتية جدًا. وقبل ذلك، سواء كانت كل الصدمات أو حتى الهبوط لاحقًا، كانت كلها جهودًا تمهد لهذا الاتجاه. إذا كانت استثماراتكم مُثبتة على هذا الاتجاه، فقد قال لاو تشوي العام الماضي: حتى عند شراء بيتكوين بسعر 126000، لن تكونون في حالة ذعر. وصعود المستقبل فوق هذا المستوى صار تقريبًا أمرًا حتميًا. وفي الوقت نفسه، إذا كنتم تفكرون في مخاطر المدى المتوسط، فقد لا تكون الأموال كافية كما يتصور البعض؛ لذلك فإن تجنب مخاطر الهبوط هذه في غاية الأهمية. ويجب أن يفهم الجميع أيضًا أن تأثير الأزمة المالية على سوق العملات المشفرة لن يكون كبيرًا جدًا؛ فهذه منظومة تداول وليست قطاعًا يمكن تلخيصه كسلعة واحدة.
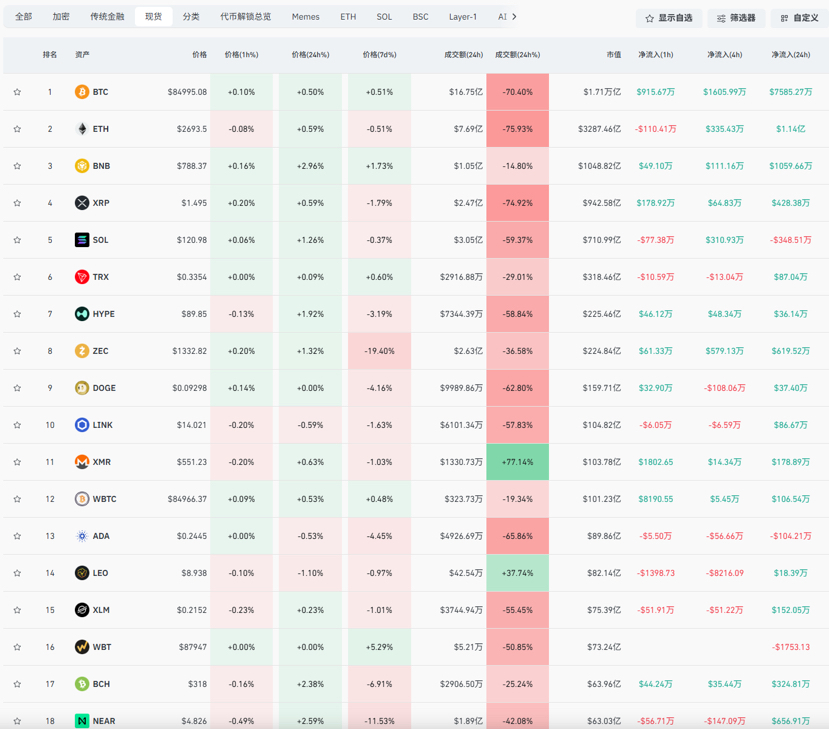
الاقتصاد الافتراضي من الصعب جدًا تسعيره بمنطق الواقع؛ مهما عرّفتم هذا المجال ضمن أي مدرسة في عالم المال. لا يوفر الاقتصاد الرقمي تاريخًا يمكنكم الاستناد إليه للمقارنة، لذا فإن تسعير قيمة هذا القطاع تحت أي سيناريو يكون ضمن نطاق معقول. كما قال لاو تشوي في بداية العام عن نقطةٍ ما: دائمًا ما يفكر الناس في 3-4W أو 4-5W. تقدير لاو تشوي هو 6W، وهو يقع تمامًا قرب نقطة انطلاق دورة صعود السوق السابقة. لكن هذه المرة، الهبوط اخترق حاجز 6W، وليس بعيدًا جدًا—حوالي منطقة 57. وقوة الإصلاح تُحسب أيضًا بأنها كافية. إن هذه التوقعات مبنية على استراتيجية ترمب، إلى جانب دورة خفض الفائدة ودعم معاشات الولايات المتحدة ورأس المال الفعلي. وحتى تبديل المراكز من قِبل العمالقة يمكن إدراجه في الاعتبار. قدرة غرايزكا (Grayscale) على التحكم في السوق لا بد أن تكون أقل من بلاك روك (BlackRock). وبسبب وجود دعم رأس المال والاستراتيجية، إذا حاول أحد التفكير في بيتكوين بسعر أقل، فهذا لا يتوافق مع منطق الواقع؛ ومن دون دعم استراتيجي، قد يكون من الممكن نظريًا النزول إلى هذا المستوى، لكن مع وجود هذا الدعم الفعلي، يصبح من الصعب جدًا حدوث ذلك.
حتى على مستوى الخط الأوسط، لا يزال لاو تشوي متشائمًا، لكنه لن يتجه إلى الموضع الذي يتصوره الجميع. التمويل الذي قد يصل إلى مئات المليارات عند الشراء، وتخطيط الولايات المتحدة، لن يسمح بأن يظهر هذا السوق في حالة انهيار خلال الأجل القصير. وبالذات العملات المستقرة؛ رغم أنها لا تزال دون دعم كُريبتو ساحة العملات المشفرة (لا يزال الاعتماد الأكبر على قنوات تداول العملات). ومن ناحية ما، يُعد هذا نوعًا مختلفًا من التأييد. لا يمكن تبسيط حدوث أي أمر إلى تقسيمه ببساطة إلى صواب أو خطأ؛ فمفهوم المالية نفسه هو وجودٌ متبادل بينك وبين غيرك. وهذه أيضًا جوهر الأزمة المالية: تراجع صناعة ما لا بد أن يسبب تأثير الدومينو. لا يمكن لأي شركة مالية أن تهرب من سيطرة رأس المال المتقدم، كما أن أول قطاع ينهار لا بد أن يكون شركات التكنولوجيا. الفوضى ليست في القطاع المالي فحسب، بل في التحول في المشهد العالمي ككل. على الرغم من أن عالم العملات المشفرة يُعد اتجاهًا جيدًا على المدى الطويل، فإنه لا بد من أخذ ردود الفعل على مستوى الخط الأوسط في الحسبان، بل وحتى احتمال اندلاع أزمة مالية في المستقبل. مهما كانت أداءات سوق العملات المشفرة جيدة عند اندلاع الأزمة المالية، فستتأثر.
خلاصة لاو تشوي: منذ زمن طويل لم أكن كثير الكلام بهذا القدر. خلال الإجازات الأخيرة، كان لدى كثير من الأصدقاء وقت للتواصل مع لاو تشوي؛ وكان الانطباع الذي خرجوا به—أن القطاع يترك لكم حيرة. انطلاقًا من القمة عند 126000، لم يستعد بيتكوين أرضه منذ قرابة سنة تقريبًا. وبالتزامن مع تشاؤم لاو تشوي مؤخرًا، شعرتُم جميعًا بدرجة كبيرة من عدم اليقين بشأن المستقبل. هذه ليست نية لاو تشوي لنقل هذا القلق لكم. فمستقبل سوق العملات المشفرة هو صناعة ناشئة، ولا يمكن لمشهد كونه “خطًا متوسطًا” أو “أزمة مالية” واحدة أن يَطوي هذا المستقبل بالكامل. لا داعي للتشاؤم. بالنسبة لفكرة بيتكوين: خلال خمس سنوات، نطاق 20-30W يمكن تحمّله. أما أبعد من ذلك، لا يستطيع لاو تشوي رؤيته. ولا توجد أمثلة مرجعية واضحة على العملات المستقرة وتحوّل أسهم/أصول البورصة إلى رموز (tokenization)، ولا يستطيع لاو تشوي أن يخمن عشوائيًا. بالنسبة لسوق العملات المشفرة، فإن إجمالي القيمة السوقية البالغ 10 و” (10 تريليون؟) ليس مجرد خيال؛ فحتى شركة واحدة قد تصل إلى قيمة سوقية قدرها 5 تريليونات، فكيف بالقطاع كصناعة مستقبلية؟ في تصور لاو تشوي، لن يكون صعبًا أن تبلغ تداولات العملات المستقرة خلال سنة 5 و” (5 تريليونات) ضمن هذا النطاق. الشيء الذي يحتاج فحصه لاحقًا هو: مع بلوغ هذا الحجم من التداول للعملات المستقرة، ما تأثير ذلك على العملات المُدرجة؟ وهذا السؤال هو ما يفكر فيه لاو تشوي حاليًا. الأسئلة التي طرحتها كثيرة بعض الشيء، فخلّوا الأمور تهضمونها ببطء. وإذا كان هناك ما لا تفهمونه، يمكنكم مراسلة لاو تشوي مباشرة في رسالة خاصة. تذكّروا: لقد مرّت نصف الإجازة تقريبًا، والاتجاه آتٍ لا محالة.