في الآونة الأخيرة، تتدفق التيارات الخفية في الأسواق الدولية.
رغم أن مؤشر الدولار يبدو أقوى على السطح، إلا أن خلفه تكمن عاصفة من انكماش السيولة تشتد تدريجيًا بهدوء.
تراجعت مجتمعة فروقات الأساس لمقايضات العملات المتقاطعة للين الياباني والفرنك السويسري والجنيه الإسترليني واليورو، ما يعني أن تكلفة تحويل العملات الأجنبية إلى الدولار الأمريكي تتصاعد بسرعة.
هذه الإشارة التي تم تجاهلها أخيرًا استدعت يقظة شاملة في السوق: فالنظام المالي الأمريكي يخضع لاختبار ضغط في أقصى درجاته، وهدوء ما قبل العاصفة الذي كان قائمًا يتم كسره.
أولًا، نافذة الخصم لإنقاذ الموقف: إنذار أحمر لنظام الائتمان
من بين جميع مؤشرات السيولة، ما يلفت الانتباه أكثر هو أن “نافذة الخصم” لدى مجلس الاحتياطي الفيدرالي عادت إلى الانشغال من جديد.
نافذة الخصم، في جوهرها قناة تمويل قصيرة الأجل تقوم فيها البنوك بأخذ ضمانات ثم الاقتراض من مجلس الاحتياطي الفيدرالي.
ومع ذلك، اعتبر وول ستريت هذا القناة منذ فترة طويلة “الخيار الأخير”. والسبب أن الفائدة هنا عادة أعلى من متوسط السوق؛ لذا تفضّل البنوك دفع فائدة أعلى في سوق الاقتراض فيما بين البنوك على أن تقترض هنا، خوفًا من وصمة “أزمة سيولة”.
لذلك، لا يعني انشغال نافذة الخصم أبدًا شيئًا جيدًا.
وهذا يعكس جانبًا من أن الأسواق الخاصة بدأت تُظهر شقوقًا في الثقة؛ فقد اصطدمت بعض البنوك بسقف/عثرات في الاقتراض فيما بين البنوك، وأصبحت مضطرة لطلب المساعدة من مجلس الاحتياطي الفيدرالي.
تُظهر البيانات أنه حتى 30 سبتمبر، قفز رصيد الائتمان لدى نافذة الخصم إلى 8.73 مليار دولار، ارتفاعًا من 5.83 مليار دولار في 9 سبتمبر خلال ثلاثة أسابيع فقط بنسبة 50%!
وعند مراجعة التاريخ، أدت الزيادات الحادة في أسعار الفائدة التي نفذها مجلس الاحتياطي الفيدرالي في 2022 إلى جفاف السيولة، وقبل اندلاع أزمة البنوك الصغيرة والمتوسطة في الولايات المتحدة في مارس 2023، شهد رصيد الائتمان لدى نافذة الخصم أيضًا زيادات مماثلة حادة.
وبخاصة قبل يومين من اندلاع الأزمة في 8 مارس 2023، كان هذا الرصيد 4.58 مليار فقط، ثم تضاعف بسرعة. والآن تعود هذه الأرقام لتقف مجددًا عند مستوى مرتفع يبلغ 8.73 مليار، وليس ذلك صدفة؛ بل هو مؤشر واضح على وجود انسداد في آلية انتقال السيولة داخل النظام المالي.
ثانيًا، تقييد SOFR ضمن “ممر” محدد: أسعار الفائدة في السوق الخاص بلغت حدودها القصوى
إذا كانت بيانات نافذة الخصم تحمل شيئًا من صبغة “تدخل إداري”، فإن أداء سوق الائتمان الخاص أكثر تسويقًا/تمحورًا حول السوق، وأكثر إثارة للقلق.
يمثل SOFR (سعر الفائدة لليلة واحدة المضمونة) معدل الفائدة المرجعي للاقتراض بين المؤسسات المالية في الولايات المتحدة، وهو أيضًا المؤشر الأكثر شيوعًا لقياس السعر الحقيقي للأموال في السوق.
تُظهر بيانات 30 سبتمبر أن SOFR بلغ 3.90%، وهو بالضبط ملاصق لسقف حد الاحتياطي الفيدرالي المتمثل في معدل الفائدة على الاحتياطيات.
لكن هذا ليس الأسوأ. ومن حيث توزيع البيانات، فإن معدل الفائدة عند شريحة الـ75 في المائة بلغ 3.96%، أما عند شريحة الـ99 في المائة فقد وصل إلى 3.99%.
وهذا يعني أن تكلفة الاقتراض لدى الغالبية العظمى من المؤسسات في السوق أصبحت تقترب بلا حدود من الحد الأعلى لممر الـ4.00% الذي حدده مجلس الاحتياطي الفيدرالي، ولا يتبقى سوى أساس نقطة واحدة حتى سقف السقف.
إنها نقطة حرجة شديدة الخطورة.
بمجرد أن يتجاوز معدل الفائدة في السوق الخاص عتبة 4.00%، لن تتردد المؤسسات في التخلي عن الاقتراض الخاص المكلف، والاندفاع مباشرة إلى نافذة الخصم لدى مجلس الاحتياطي الفيدرالي.
وسيؤدي ذلك إلى تعطّل ممر/ممرّ أسعار الفائدة الذي صممه الاحتياطي الفيدرالي بعناية، ما يجعل آلية تسعير النظام المالي بأكمله تواجه اضطرابًا.
اقتراب SOFR من السقف يعني أن السوق الخاص أصبح “من دون أموال يمكن إقراضها”، وأن السيولة في حالة توتر شديد.
ثالثًا، تشوّه أسعار الأصول في ظل جفاف السيولة
عندما يتم سحب فائض السيولة المتاح في السوق تدريجيًا، ترتفع تكلفة التمويل في المجتمع بأسره لكل من معدلات الفائدة قصيرة الأجل وطويلة الأجل معًا، كما سيتشوّه منطق تسعير الأصول.
ومن الظواهر غير المعتادة نموذج واحد: ففي الوقت الذي تكون فيه بيانات الوظائف غير الزراعية مواتية للذهب، تم التخلص من الذهب عبر البيع رغم ذلك.
لا يمكن تفسير هذا النوع من الظواهر إلا بـ“أزمة سيولة”.
عندما تكون الأوضاع النقدية شديدة الضيق، غالبًا ما يُجبر المستثمرون على بيع أي أصول سيولة بحوزتهم للحصول على نقد لتلبية متطلبات الهامش أو للتعامل مع عمليات الاسترداد، حتى لو كانت هذه الأصول هي الذهب، وهو أصل تقليدي ملاذ آمن.
في ظل بيئة قصوى يكون فيها “النقد هو الملك”، تُصبح القيمة العادلة للأصول ثانوية أمام القدرة على التحوّل إلى سيولة.
رابعًا، الخلاصة: احتفظ بالنقد في يدك، وانتظر هدوء العاصفة
وبالاستناد إلى الإشارات أعلاه — تراجع فروقات الأساس لمقايضات العملات المتقاطعة، وتضخم رصيد ائتمان نافذة الخصم، واقتراب SOFR من سقف الفائدة — تتشكل أمامنا صورة واضحة: إن سيولة الدولار تتقلّص بسرعة، والنظام المالي الأمريكي يتأرجح على حافة الهاوية.
قبل كل أزمة مالية كبيرة في التاريخ، كان ذلك يقترن دائمًا بتعطل مماثل في عمل السوق وتجمّد في السيولة.
رغم أننا لا نعرف بعد متى ستسقط هذه “القشة”، فإن أنفاس العاصفة باتت تلوح في الأفق.
بالنسبة للمستثمرين، قد لا يكون الوقت مناسبًا للمقامرة الشديدة. ففي ظل أجواء قد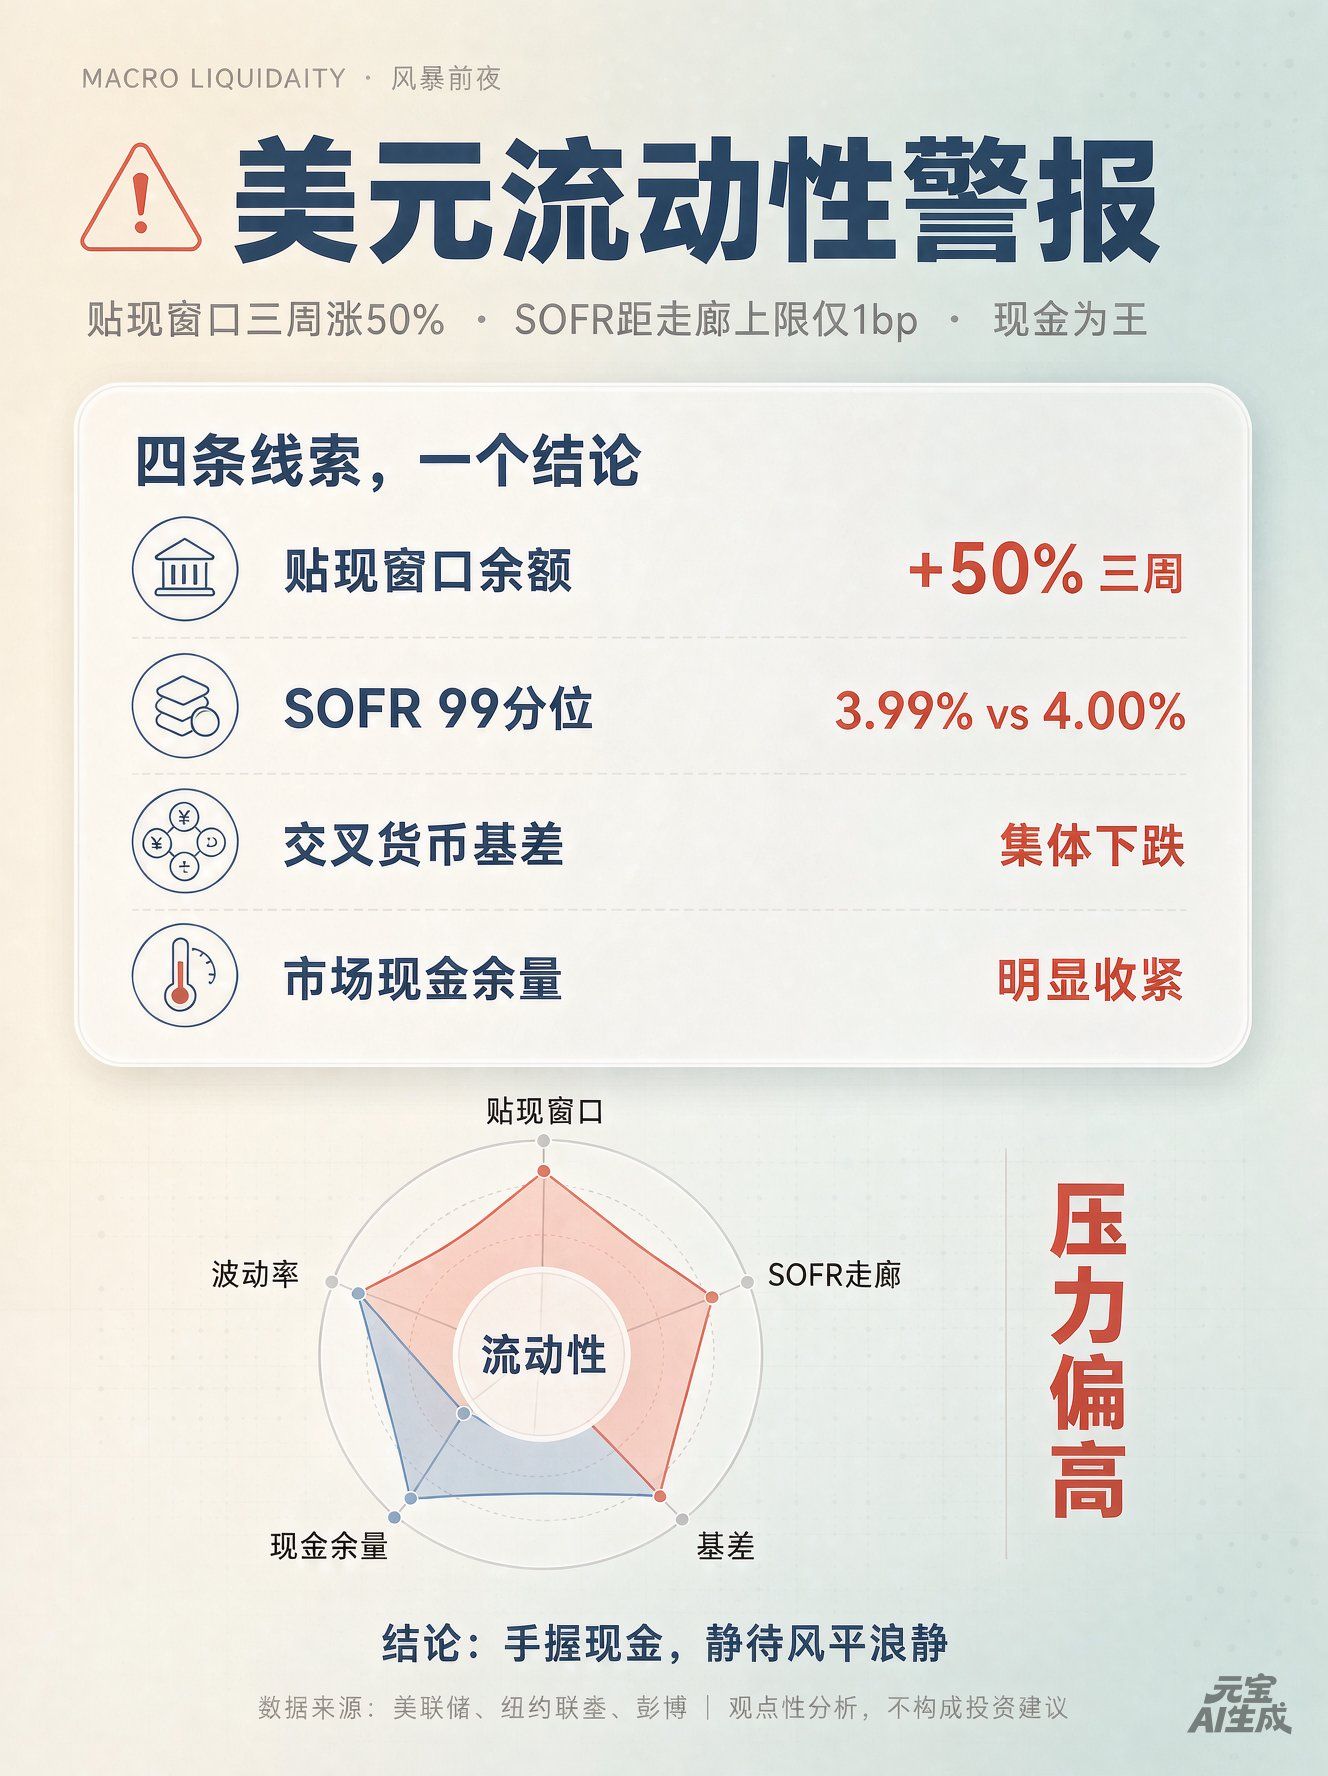 تواجه إعادة تسعير للأصول، وارتفاعًا حادًا في تذبذب السوق، قد يكون الحفاظ على احتياطي نقد كافٍ لضمان سلامة السيولة هو أكثر الاستراتيجيات ثباتًا لعبور هذه العاصفة. لنتنظر تطور السوق القادم بهدوء.