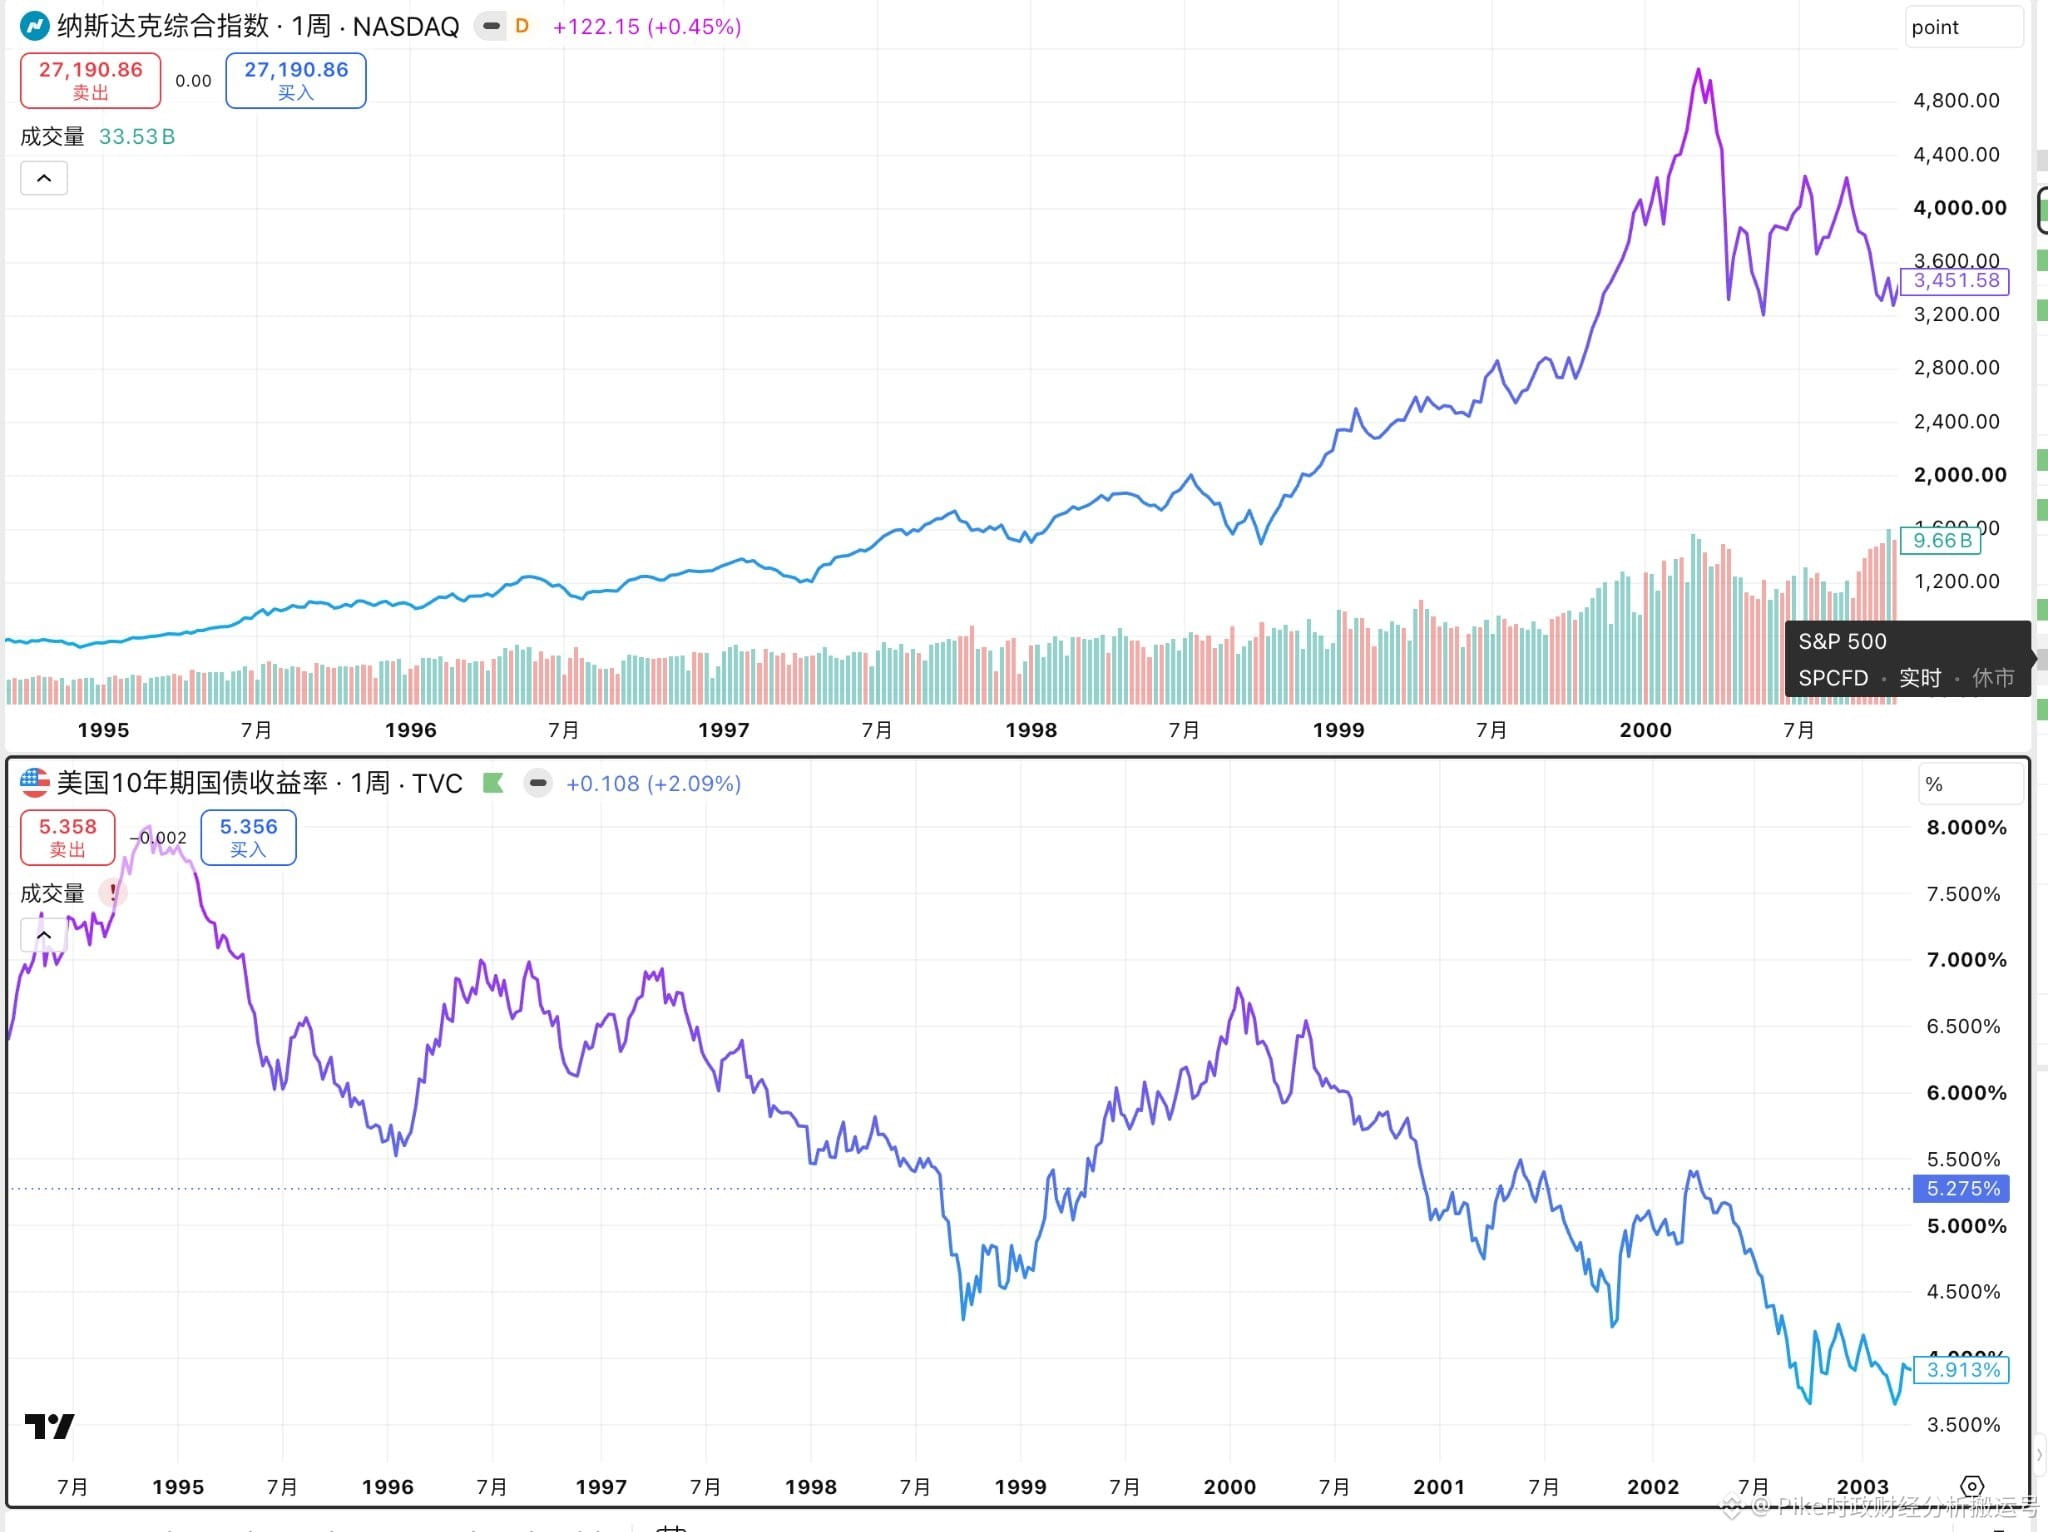
على الرغم من أن عائدات السندات الحكومية طويلة الأجل في الولايات المتحدة قد وصلت بالفعل إلى مستوى مرتفع يبلغ 5.2%، إلا أن الناس لاحظوا أن مؤشر ناسداك سجل باستمرار قممًا تاريخية جديدة في الآونة الأخيرة. قد يشعر كثير من الأصدقاء بالحيرة، لكن في الواقع فإن قوة قطاع التكنولوجيا وعدم تراجع عائدات السندات الحكومية المرتفعة لا تتعارضان. نعلم جميعًا أن ارتفاع الفائدة قد يفرض ضغطًا معينًا على مضاعفات تقييم الشركات، لكن العامل الأساسي الآخر الذي يحدد مسار سعر السهم هو قدرة الشركة الفعلية على تحقيق الأرباح. طالما أن الزيادة في الأرباح التي تحققها الشركات كبيرة بما يكفي، فمن الممكن تمامًا تعويض الأثر السلبي الناتج عن هبوط مضاعفات التقييم، وبالتالي دفع سعر السهم لمواصلة الارتفاع.
يمكننا أن نستعرض معًا ثورة تقنيات الإنترنت خلال الفترة من 1995 إلى 2000. في ذلك الوقت، كانت عائدات سندات الخزانة الأمريكية لأجل 10 سنوات أيضًا ضمن نطاق مرتفع يتراوح بين 5% و8%، ومع ذلك حقق مؤشر ناسداك خلال تلك الفترة مكاسب تراكمية وصلت إلى 600%. والأكثر لفتًا للانتباه أنه من عام 1999 وحتى بداية عام 2000، وعلى الرغم من أن عائد سندات 10 سنوات ارتفع من 5% تدريجيًا إلى 6.8%، فإن ناسداك واصل الارتفاع مسجلًا زيادة بنسبة 120%، إلى أن وصل إلى القمة في مارس من ذلك العام فقط. وهذا يدل على أن ارتفاع عائدات السندات الحكومية لم يجعل حركة السوق آنذاك تتوقف فجأة. والسبب الرئيسي وراء ذلك يتمثل في أن استثمارات القطاع التكنولوجي كانت في توسع مستمر، وأن الأرباح الفعلية للشركات كانت تتحسن بثبات، فضلًا عن ذلك فإن السوق كان متفائلًا جدًا بشأن الأرباح المستقبلية؛ وقد تضافرت هذه العوامل معًا لتوفير دعم قوي لأسعار الأسهم. فعلى سبيل المثال، وفقًا للبيانات التي تابعتها الاحتياطي الفيدرالي في سان فرانسيسكو بين 1998 و2000، بلغ معدل النمو المركب السنوي لإجمالي أرباح 523 شركة تكنولوجية مدرجة حوالي 38%.
إن تطبيق المنطق نفسه على جولة ثورة الذكاء الاصطناعي الحالية ينطبق أيضًا تمامًا. ومع استمرار الاستثمار في مجال الذكاء الاصطناعي، تزداد حاجة السوق بشكل متواصل إلى الحوسبة عالية الأداء والذاكرة والاتصالات الضوئية والطاقة وغيرها، وهذه الطلبات الضخمة تتحول فعليًا إلى طلبات أعمال للشركات ذات الصلة، وتدفقات نقدية وفيرة وأرباح كبيرة. طالما أن نمو الأداء يمكن أن يستمر في إثباته في السوق، وما دام الجميع يواصل تعديل توقعاتهم للأرباح المستقبلية صعودًا، فإن ظاهرتين—استمرار ارتفاع بعض الأسهم التكنولوجية وبقاء معدلات الفائدة طويلة الأجل في مستويات مرتفعة—يمكنهما التعايش بانسجام تام.