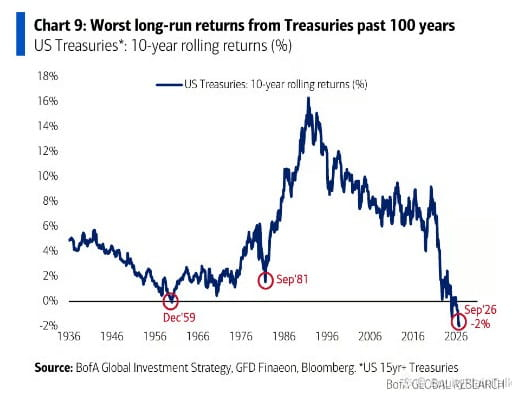
سندات الخزانة الأمريكية أنهت للتو أسوأ فترة من 10 سنوات لها على الإطلاق.
وهذه إحصائية غريبة فعلًا إذا فكرت فيها. كان من المفترض أن تكون السندات هي الجزء «الآمن» من المحافظ. الجزء الذي تحتفظ به للاستقرار بينما تقوم الأسهم بعملها.
لكن العقد الأخير؟ ارتفاع الفوائد، صدمات التضخم، تحولات الفيدرالي—فتمت معاقبة السندات. العوائد الإجمالية لم تكن في كثير من الحالات على مستوى التضخم بالكاد، وتحولت العوائد الحقيقية إلى السالب لفترات طويلة.
لماذا هذا مهم؟ لأنه يعيد تشكيل طريقة تفكير الناس في توزيع الأصول. تعرضت محفظة 60/40 الكلاسيكية لضربة قاسية. المتقاعدون الذين كانوا يعتمدون على دخل ثابت تعرضوا للضغط. وتعلم المستثمرون الأصغر سنًا أن «خطرًا معدومًا» لا يعني «عائدًا مضمُونًا».
إلى أين نصل من هنا؟ لا تزال الفوائد مرتفعة، لكن تباطؤ التضخم مستمر. وإذا خفّض الاحتياطي الفيدرالي معدلات الفائدة في 2024، فقد تتمكن السندات أخيرًا من جذب الطلب. أو قد نبقى عالقين في هذا النطاق لفترة أطول مما يتوقعه أي شخص.
على أي حال، فإن الخطة القديمة لم تعد تعمل بالطريقة نفسها. لا يمكنك ببساطة إيقاف الأموال في سندات الخزانة والنسيان. عليك أن تبقى نشطًا، تراقب الصورة الاقتصادية الكلية، وتعدّل.
مرحبًا بك في الوضع الطبيعي الجديد.