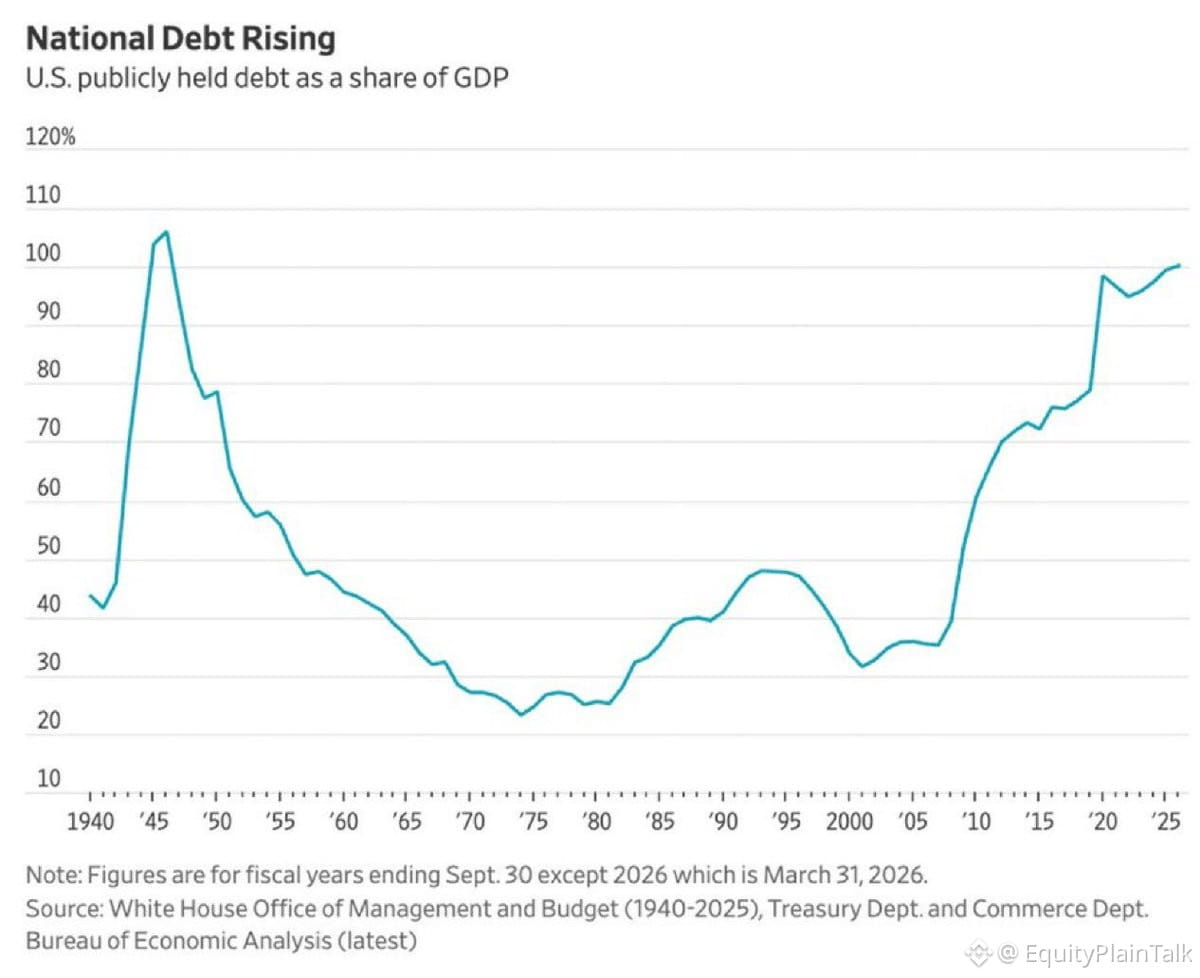
ديْن الولايات المتحدة تجاوز للتو 100% من الناتج المحلي الإجمالي لأول مرة منذ الحرب العالمية الثانية.
آخر مرة وصلنا إلى هذا المستوى، كنا نمول حربًا عالمية. وهذه المرة؟ إنفاق في زمن السلم، واستحقاقات (معاشات/مزايا)، ومدفوعات فوائد تتزايد باستمرار.
الفرق: في ذلك الوقت كانت الفوائد قريبة من الصفر وكنا نخرج من الأزمة عبر النمو. الآن نحن ندفع 4-5% على 36 تريليون دولار بينما يتباطأ النمو.
لم تَهلع الأسواق بعد، لكن هذا يغيّر المعادلة في كل شيء—سياسة الاحتياطي الفيدرالي، وقوة الدولار، ومخاطر التضخم، ومدة قدرتنا على الاستمرار في تسجيل عجز دون عواقب.
تاريخيًا، عندما يتجاوز الدين-إلى-الناتج المحلي الإجمالي 100% يبدأ ذلك في تقييد الخيارات. لا يمكن خفض الفائدة بحرية. ولا يمكن التحفيز بسهولة. وفي النهاية يظهر «سُعاة» السندات (المضاربون/حُراس السندات) في السوق.
لا أقول إن السماء ستسقط غدًا. لكن هذه هي نوع التحول البنيوي الذي يتكشف على مدى سنوات ويعيد تشكيل مشهد الاستثمار بأكمله.
راقب عائد السندات لأجل 10 سنوات. راقب الدولار. وراقب ما يحدث عندما يفرض الركود القادم مزيدًا من الاقتراض فوق هذا الكومة.