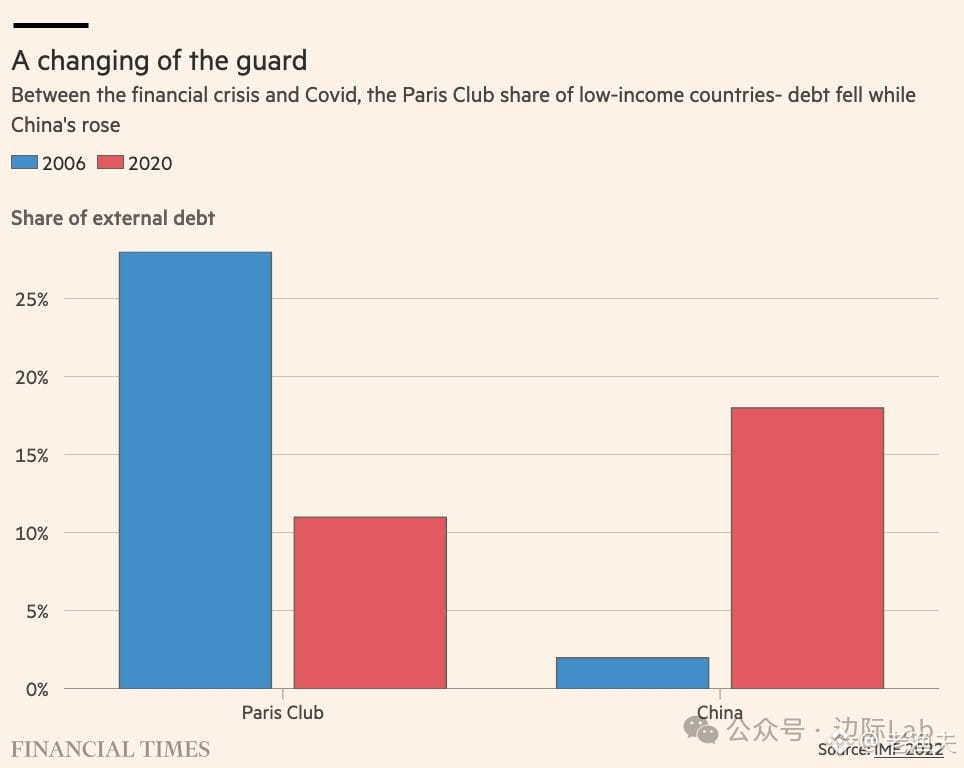
اطّلعتُ على بيانات صندوق النقد الدولي: في الفترة بين عامي 2006 و2020، قفزت حصة الصين من إجمالي ديون الدول منخفضة الدخل التي تحتفظ بها من 2% إلى 18%. وفي المقابل، تراجعت حصة دول نادي باريس القديمة كدائنين تقليديين من 28% إلى 11%. وقد أدّى هذا التغيّر مباشرةً إلى تعطيل إطار إعادة هيكلة الديون السيادية التقليدي.
والسبب بسيط: باعتبار الصين أكبر دائن ثنائيًّا، فهي لا تحب لعب لعبة تخفيض الديون (debt haircut)، بل تفضّل أدوات من نوع التمديد، وإطلاق الضمانات، وتبادل العملات عبر swaps من أجل توفير السيولة. أما قواعد نادي باريس القديمة، فمن الطبيعي أن تفقد فعاليتها.
والأمر أكثر إثارة للاهتمام أن كثيرًا من دول الأسواق المتقدمة/الأكثر تطوّرًا من حيث المؤشرات الأساسية كانت في الواقع تسوء أوضاعها، لكن فروقات عوائد السندات تظل مضغوطة قرب أدنى مستوياتها التاريخية؛ ومع ذلك لا تزال قادرة على إصدار سندات جديدة أو تمويل نفسها عبر مقايضات العائد الإجمالي (total return swaps). التكلفة أعلى، لكنها ما زالت تُحتمل. لذا: لماذا إعادة الهيكلة؟ دعونا نُؤجّلها.
وهذا هو الواقع: تغيّر الدائنون، وتغيّرت قواعد اللعبة أيضًا. إن إخفاق الأطر التقليدية ليس خللًا (bug) بل ميزة (feature). ما دام السوق يواصل منح هذه الدول فرصًا للتمويل، فإن ملف إعادة الهيكلة سيستمر في التأجيل إلى أجل غير مسمّى. إلا إذا جفّت السيولة تمامًا، فلن يرغب أحد في الجلوس لاتخاذ قرار haircut حقيقي.
إن منطق “debt workout” القديم لم يعد يعمل بكفاءة في مشهد الدائنين الجديد.