



بعد أن قرأت أحدث تقرير مالي من NIKE $NKE.US ، من الصعب أن نقول مباشرةً هل الأمور تتحسن أم تسوء.
لأننا ننظر إلى البيانات الرئيسية لهذه المرة فقط:
(1) الإيرادات وصافي الربح وربحية السهم انخفضت جميعها على أساس سنوي بنسبة طفيفة
(2) هامش الربح الإجمالي بالمناسبة ارتفع من 42.2% إلى 42.8%، أي زيادة طفيفة
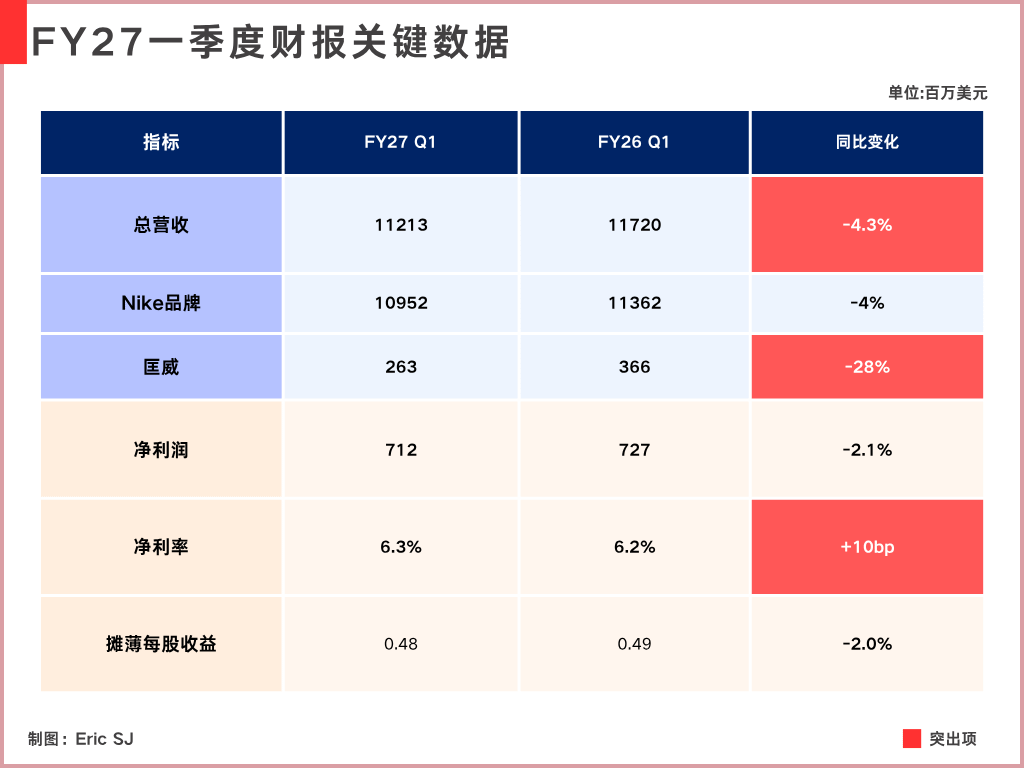
إن قلنا إنه سيئ، فبالنظر الشامل لا تبدو التغيرات كبيرة، لكن إن قلنا إنه تحسن، فالإيرادات ما زالت تتجه إلى الأسفل.
وبخصوص هذا الظاهر، وصف مسؤولو الإدارة في المؤتمر الهاتفي الأداء المالي الحالي لهذه الشركة بأنَّه: "two different realities"
واقعان مختلفان تمامًا، وهذه الجملة تلخص انطباع السوق عن Nike في الوقت الحالي؛ إذ تبدو كأنها تدير "شركتين" في آنٍ واحد.
NIKE واحدة، تعود من جديد إلى دافعها الأصلي، مستعيدة النمو بالاعتماد على المنتجات والابتكار؛
وفي المقابل، لا تزال NIKE الأخرى محاصرة بكمٍّ من المشكلات القديمة التي ترسّبت في Sportswear وJordan وبعض أسواق المناطق.
لذا فإن محور تقرير الأرباح هذا أيضاً يدور حول["لماذا لم تستطع Nike تلك في الأمام" دفع "Nike تلك في الخلف"]
أولاً، تعافٍ الأعمال المرتبطة بالرياضة
تُصنف NIKE المنتجات المرتبطة بمواقف رياضية محددة مثل الجري وكرة القدم وكرة السلة ضمن مجموعة المنتجات هذه التي تسمى[Performance].
وصلت إيرادات مجموعة الأعمال هذه في السنة المالية 2026 إلى 16 مليار دولار، وضمن هذا العام المالي، وفي الربع الأول كذلك، حققت نمواً ثابتاً على أساس سنوي.
وفقاً لاتجاهات نمو الأعمال التي تم الإفصاح عنها: حققت فئات مثل الجري وكرة القدم والتنس وكرة السلة في أمريكا الشمالية نمواً ذا رقمين، وكان الجري الفرعي تحديداً واضحاً بشكل خاص.
في الربع السابق، كشفت الإدارة أن الإيرادات المتعلقة بالجري زادت بنحو مليار دولار خلال آخر خمسة أرباع؛ وفي هذه الفترة، فإن أحذية الجري السميكة والمخمدة للارتداد ذات النعل السميك والتي يمثلها Vomero تساعد NIKE على استعادة الحصة في هذا المسار الفرعي.
وفي هذا التغيير يمكن تأكيد شيء واحد على الأقل: قدرة NIKE على ابتكار المنتجات لم تختفِ، بل بدأت تعيد تجسيدها في فئات رياضية مثل الجري وكرة القدم، وتحول ذلك إلى إيرادات وحصة.
وبينما Performance حالياً لا يزال حجمها غير كافٍ لتعويض الانخفاض في الجهة الأخرى، لذا لا يزال لا يمكنها دفع إجمالي إيرادات المجموعة.
ثانياً، Nike في الاتجاه المعاكس
رغم أن مجموعة الأعمال Performance تنمو بنسب مرتفعة في حدود الأرقام العالية من خانة الآحاد، فإن إيرادات مجموعة NIKE ما زالت تنخفض بنسبة 5% ضمن معيار سعر الصرف الثابت
الإجابة تكمن أولاً في Nike Sportswear، أي جانب منتجات نمط الحياة: إذ يمثل هذا النشاط نحو نصف إيرادات الشركة تقريباً، وقد سجل في هذا الربع انخفاضاً على أساس سنوي بنسبة مزدوجة الرقم.
يمكن فهم طبيعة أعمال هذا القطاع بشكل بسيط على أنه يتمحور حول منتجات أكثر ارتباطاً باللباس اليومي والموضة ونمط الحياة.
مثل منتجات نعرفها جيداً مثل Dunk وAir Force، تنتمي هذه إلى مجموعة الأعمال هذه؛ وهذا بالضبط ما كانت NIKE تعتمد عليه أكثر في السنوات القليلة الماضية.
ونتيجة ذلك، في هذه الفترة خُفضت إيرادات Dunk وحدها بنحو 50% تقريباً، ما تسبب في عجز في الإيرادات يقارب 200 مليون دولار لصالح Sportswear.
اعترفت الإدارة في ردها قائلاً:
بعض موديلات الأحذية من Sportswear التي أصبحت قديمة نسبياً، والتي كانت المبيعات السابقة فيها مرتفعة، فإن الوضع الفعلي للمبيعات النهائية أقل من المتوقع، كما أنها بدأت تؤثر في طلبات الموزعين لاحقاً.
أي أن هذا هو نتيجة انخفاض استهلاك السوق بشكل طبيعي؛ وربما لم يعد المستهلكون أنفسهم يرغبون في الشراء إلى هذا الحد.
كما أن مشكلات مماثلة ظهرت فعلاً أيضاً في منتجات [Jordan]. إذ إن هذه فئة رائجة؛ ففي هذا الربع استحوذ Jordan على حوالي 13% من أعمال NIKE عالمياً، وانخفضت الإيرادات على أساس سنوي بنسبة تتضمن رقمين في منتصفه.
أما في Jordan فالمشكلة أكثر مباشرة: فقد صنّفت الإدارة الإفراط في تزويد موديلات Retro الكلاسيكية بالمعروض كواحدة من القضايا الجوهرية الرئيسية الحالية.
شيء كان ينبغي أن يربح بفضل الندرة وخصائصه الثقافية وهوية الانتماء، جعلته NIKE نفسها يتشابه أكثر فأكثر مع السلع العادية على رفوف البيع.
بصراحة أكثر: هذا هو ما يسميه محبو الأحذية الرياضية عادةً "لوحة الألوان"؛ أي أن نفس الزوج من الأحذية يُعاد إصداره كل فترة، والفرق الوحيد هو تغيير اللون.
كما أدركت الإدارة أن أسلوب التوريد هذا يحتاج إلى تصحيح، لذا يريدون الآن خفض كمية إصدار بعض منتجات Jordan Retro وتقليل تكرار إصدارها.
وهذا يعني أيضاً أن الإيرادات قصيرة الأجل ستظل مضغوطة إلى الأسفل بشكل استباقي من قبل الشركة.
وحتى لو لم نُقلل الكميات فلن ينفع الأمر؛ إذ لو استمر ذلك فسيستمر التخفيف، ولن يتضرر فقط حجم المبيعات، بل ستتأذى أهم ندرة Jordan والأقساط الثقافية المرتبطة بها.
ثانياً، لذلك
لا تستطيع أعمال الرياضة دعم كامل NIKE؛ والسبب في النهاية هو مشكلة الحجم.
في هذه الفترة، وحده قطاع Sportswear يقترب من نصف إيرادات NIKE، وبالنظر أيضاً إلى حجم جزء Jordan، عندما يظهر انزلاق بنسب مكونة من رقمين في الوقت نفسه لهذين القطاعين الكبيرين، لا يمكن لزيادة النمو في أعمال الرياضة ذات رقم واحد أن تحرّك الإجمالي فعلياً.
وليس الحجم فقط؛ فقد كانت NIKE تؤمن دائماً بمنطق واحد:
أولاً، تأسيس الاحترافية وصدق العلامة من خلال منتجات رياضية حقيقية، ثم نقل تأثير الرياضة هذا إلى فئات أخرى وإلى الاستهلاك اليومي الأوسع.
حالياً، يبدو أن تخطيط مسار انتقال هذا الأثر مثالي، لكن التنفيذ ليس بالمستوى الكافي؛ فبينهما ليست علاقة يمكن أن تنتقل بشكل طبيعي. واعترف Hill أيضاً بأن ما كان قد قلّله سابقاً هو الفروق بين المستهلكين داخل أعمال نمط الحياة التابعة لـSportswear.
و
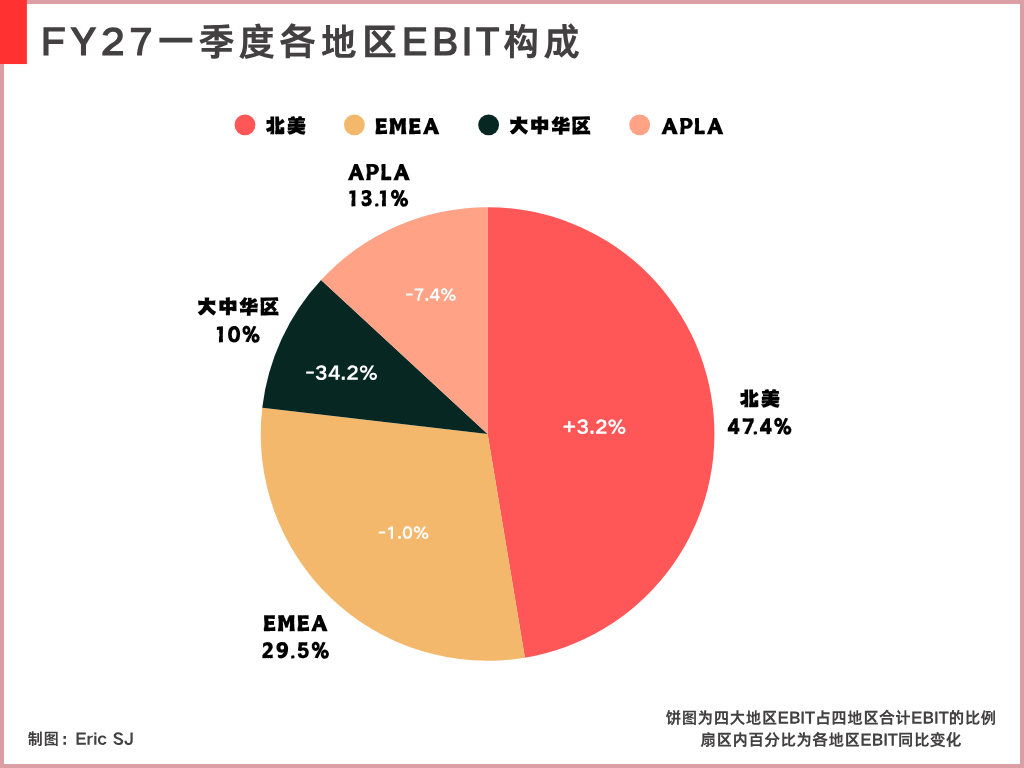
كما أن تراجع المبيعات في منطقة البر الصيني الكبير يمثل مشكلة مستمرة؛ إذ انخفضت إيرادات سعر الصرف الثابت بنسبة 26% على أساس سنوي في هذا الربع، كما انخفضت EBIT في المنطقة بنسبة 34%.
بل إن توجيهات FY2027 التي قُدمت هذه المرة نفسها، تفترض بالفعل أن الإيرادات القادمة من هذا السوق ستزداد سوءاً أكثر.
لأن NIKE لا تزال تقوم بشكل استباقي بتنظيف القنوات عبر الإنترنت، وتقليل الخصومات العميقة، والحد من التوزيع غير المتوافق مع تحديد العلامة التجارية… أملاً في إعادة السيطرة على الأسعار والعرض الذي تتمتع به العلامة.
وبالتزامن مع تعديل خطوط المنتجات، تكون المنطق دائماً هو:[تحمّل خسارة إيرادات بشكل استباقي أولاً، ثم استبدالها بإيرادات أكثر صحة في المستقبل.]
لكن هذا لا يعني أن هذه التعديلات بدأت بالفعل أن تنعكس على هامش الربح الإجمالي، لأن الشركة تذكر أن السبب الرئيسي لتحسن هامش الربح الإجمالي في هذا الربع هو في الواقع انخفاض تكاليف التخزين والخدمات اللوجستية.
لذلك لا أفهم كثيراً لماذا يعتقد بعض الناس في السوق أن تحركات Nike هذه يمكن الرهان عليها من خلال قصة مفادها أن[قوة علامة NIKE التجارية بدأت تعود] .
حالياً، كل ما يمكن قوله هو أنها تقوم بالخطوة الأولى. لقد قرأت تقارير أرباح Nike في الكثير من الفترات، ومع ذلك لم أرَ بيانات تقارير أرباح كافية تدعم هذا الطرح بأن التحسن في الأساسيات الشاملة يتحقق.
وجود تحسن جزئي هو حقيقة موضوعية.
لكن هذه التحسينات الجزئية لا تزال بعيدة عن أن تنجز NIKE عملية التحول الكامل؛ إذ تفصل بينها فجوة تضم Sportswear وJordan والسوق في منطقة البر الصيني الكبير الذي يواصل التدهور.