
#美股周五收涨疲软就业数据提振
يُمكن أن ترى ظاهرة غريبة: مع تراجع البيانات، يحتفل سوق الأسهم بدلًا من الانخفاض—هل سبق وواجهت مثل هذا؟
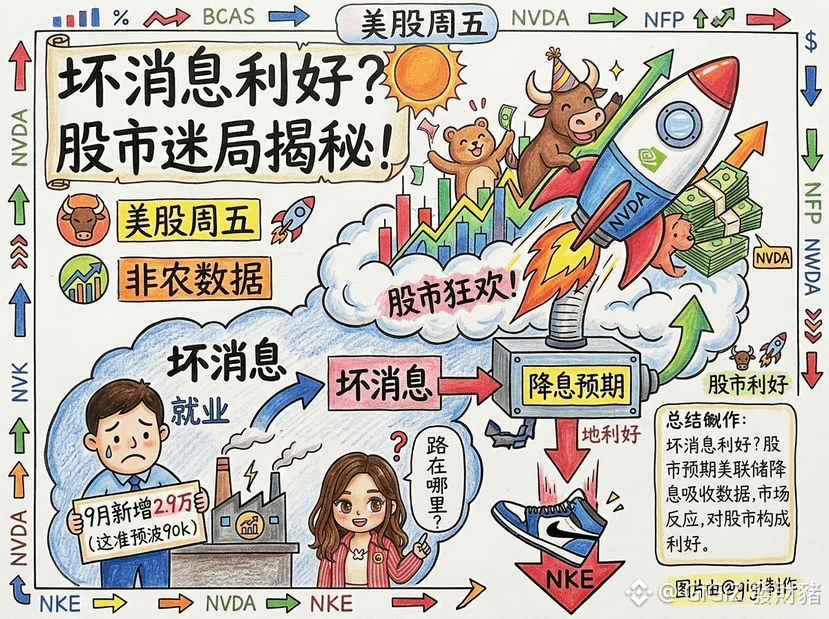
في سبتمبر، بلغت الوظائف الجديدة غير الزراعية 29 ألفًا فقط، أي أقل بكثير من التوقعات البالغة 90 ألفًا، وارتفع معدل البطالة إلى 4.2%. لكن بمجرد صدور هذه البيانات، هبطت عوائد سندات الخزانة الأمريكية بشكل حاد، وارتفع مؤشر الأسهم الأمريكية بالكامل بقوة، بل وتخطى مؤشر ناسداك أيضًا أعلى مستوى تاريخي.
لماذا يشتري السوق رغم ضعف التوظيف؟
لأن السوق أصيب بالهلع من رفع الفائدة؛ فقد تباطأ سوق العمل، مما ألغى مباشرة فكرة قيام الاحتياطي الفيدرالي بتشديد متسارع.
لم تنهَر الاقتصاديات، لكنها لم تسخن بما يكفي لإشعال التضخم—وبذلك توفرت مبررات لخفض الفائدة أو على الأقل الإبقاء على الوضع الراهن، فكانت الأموال على استعداد للدخول.
انظر إلى شركتين نموذجيتين:
إنفيديا $NVDA ما زالت بمثابة عمود يثبت السقف؛ فعندما تتحسن معنويات السوق، كانت الأولى في الواجهة، وقيمتها السوقية تقترب من مستوى قياسي تاريخي. أما نايكي $NKE فلم تكن محظوظة إلى هذا الحد؛ فمع أنها تأثرت بصعود السوق العام، إلا أنها تلقت ضربة أقسى بسبب ضعف نتائجها المالية، فانخفض سهمها في يوم واحد بأكثر من 10%.
هذا يوضح أن السيولة انتقائية للغاية: الأخبار الإيجابية على المستوى الكلي قد تدعم المؤشر، لكن أداء الشركات هو ما يزال الحَكم على مستوى السهم.
الأخبار السيئة قد تكون أخبارًا جيدة لكن ذلك له أثر تدريجي
إذا استمر ضعف التوظيف لعدة أشهر متتالية في صورة نمو سلبي، فستتحول معنويات السوق فورًا من احتفال خفض الفائدة إلى قلق الخوف من الركود؛ وعندها حتى خفض الفائدة لن ينقذ السهم.
على الأرجح، سيحافظ سوق الأسهم الأمريكي على نطاق تذبذب مرتفع على المدى القصير، طالما أن مخاطر الفائدة مُؤجَّلة مؤقتًا. لكن على المدى المتوسط يجب الحذر بشدة: فبيانات التضخم المقبلة، وموسم تقارير الربع الثالث، هما ساحة الاختبار. فإذا لم تواكب أرباح الشركات، فإن الارتفاع المدعوم بتوقعات خفض الفائدة فقط لن يصمد طويلًا، وسيتم سحقه تدريجيًا بواسطة عمليات جني الأرباح.
DYOR