

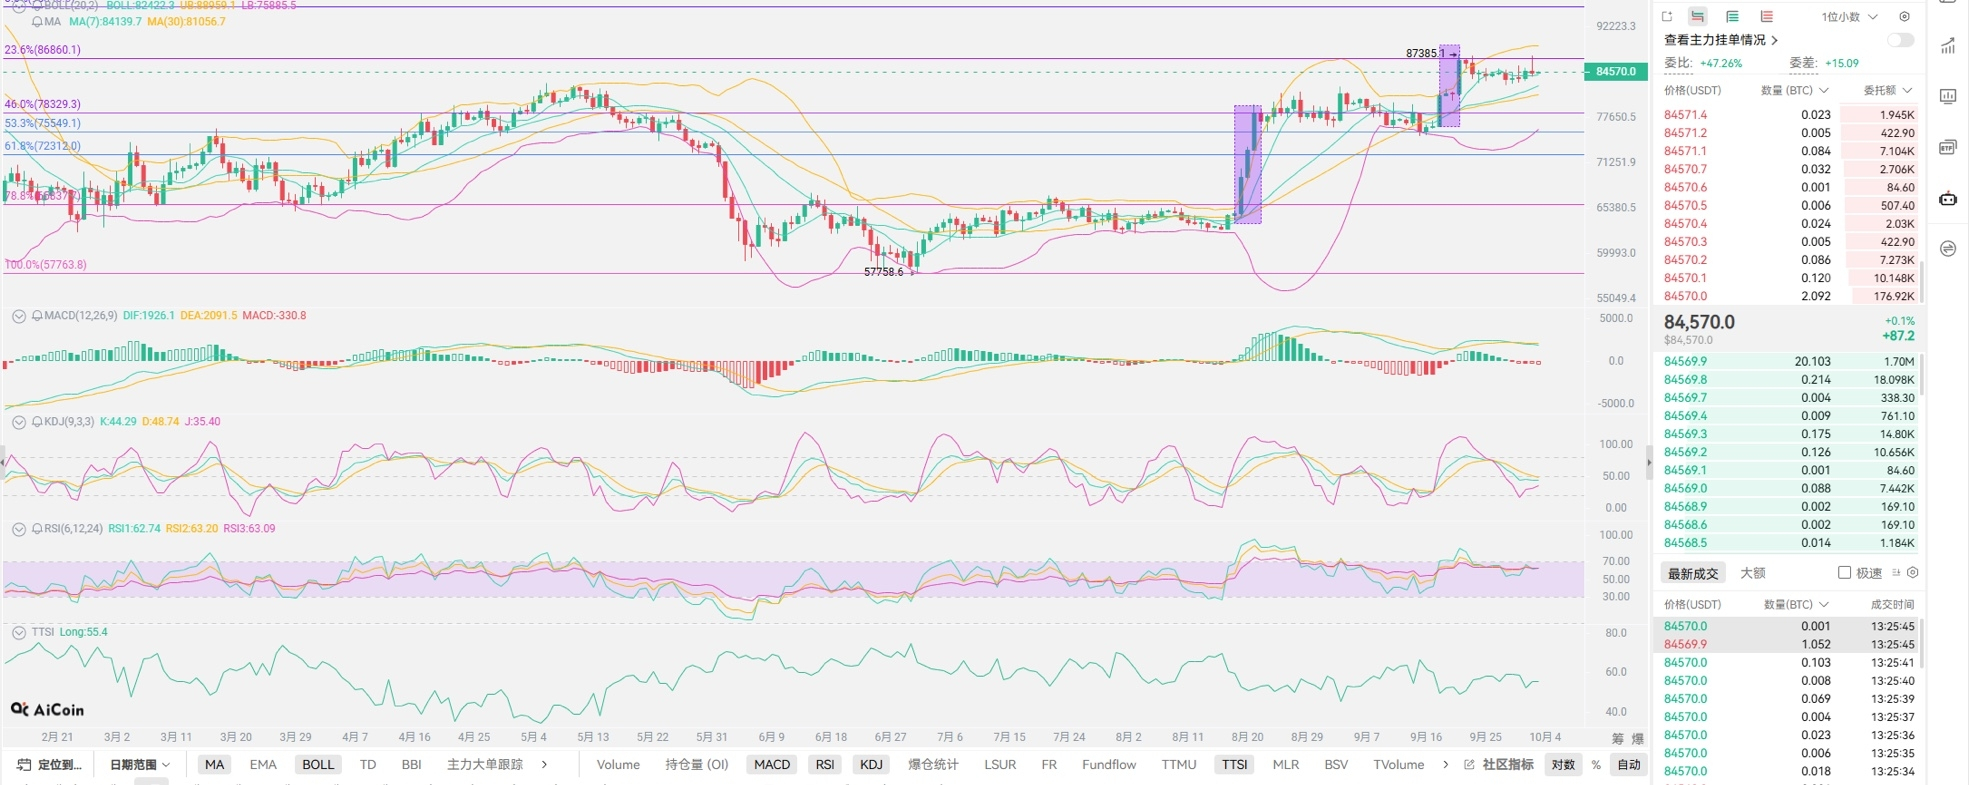

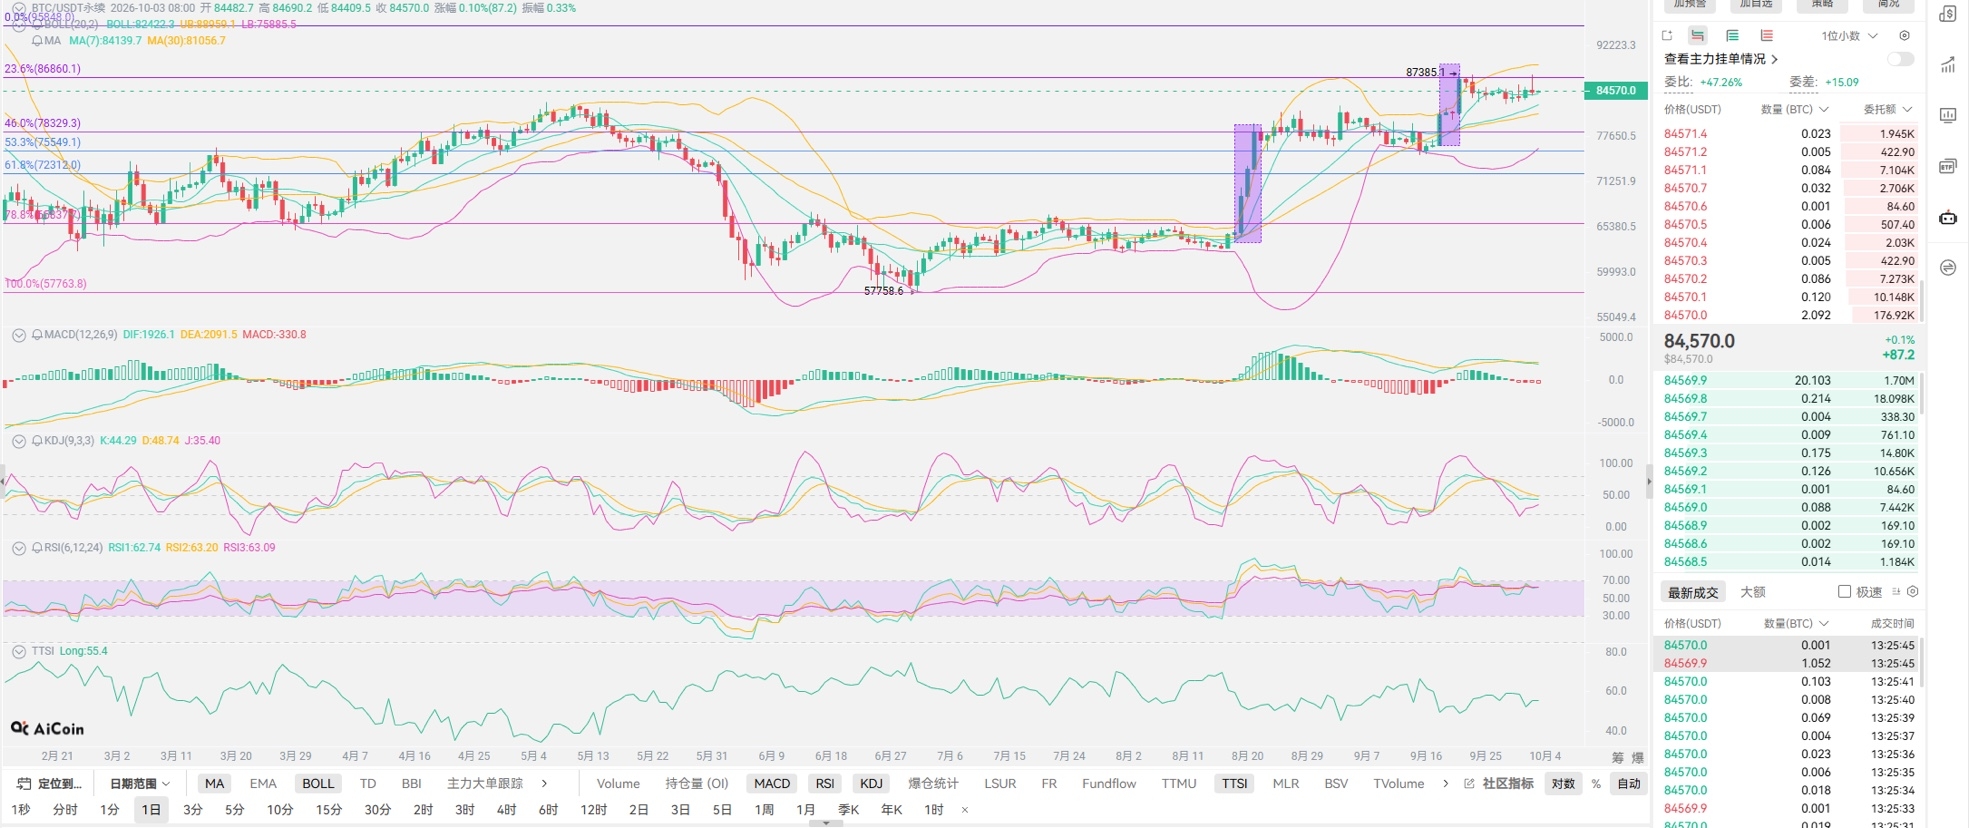
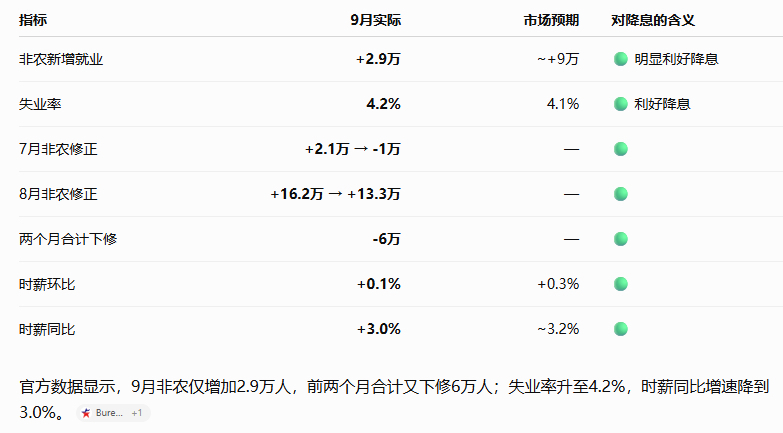
بيانات التوظيف غير الزراعية (NFP) مثيرة للغاية، وتؤكد من جديد أن بيانات الولايات المتحدة ينبغي التعامل معها بعين من الشك للتحقق. خلال شهري يوليو وأغسطس فقط، تم خفض التقديرات بما مجموعه 6W عامل، وهذه النتيجة ليست أفضل حتى من إحصاءات لايت/كوي (لا كاز؟) الدقيقة. والنتيجة هي أن رفع الفائدة في أكتوبر ربما لن يحدث بعد الآن، ويفترض أن يكون الأمر كذلك فعلًا: رهانات لايت/كوي كانت أيضًا على رفع الفائدة في ديسمبر. تأثير ذلك على الاتجاه اللاحق ليس كبيرًا؛ فهذه النقطة بحد ذاتها هي عيب النظام: ضعف بيانات التوظيف لا يكبح بيانات التضخم ولا يوقف عائدات سندات الخزانة. وبناءً على ذلك، فإن التضحية بأي جزء من الفائدة أمر متوقع. يمكنكم أيضًا أن تروا من تقلبات إطار اليومي أن إعدادات جانب الطلب/الشراء (المتصاعد) تمت مسبقًا. العملية الطبيعية كان ينبغي أن تكون: NFP ضعيفة → توقعات خفض الفائدة تزيد → عائدات سندات الخزانة تنخفض → BTC يرتفع. لكن الاستجابة الفعلية كانت: NFP ضعيفة، تزيد توقعات خفض الفائدة، ومع ذلك عائدات سندات الخزانة تتراجع أولًا ثم ترتفع، ثم ينتقل ذلك إلى سوق البيتكوين على شكل: ارتفاع أولًا ثم هبوط.
لماذا تحصل السوق على هذا النوع من الرد؟ الأمر بسيط جدًا: كبح دوري لمرحلة رفع الفائدة يؤدي إلى أن المدى القصير لا يستطيع مواجهة الرهان الصعودي مباشرة. من الناحية البديهية فيما يتعلق برأس المال: في الوقت الحالي، لا يجرؤ رأس المال على تنفيذ صفقات كبيرة الحجم، إلا إذا ظهرت إشارات تُغيّر وتيرة رفع الفائدة. في انعكاس مسار السوق من صعود إلى هبوط، يمكنكم متابعة عائدات سندات الخزانة الأمريكية لأجل 10 سنوات؛ فإذا كان هناك رغبة في حدوث ارتداد ملحوظ، يجب أن يكون لدى رأس المال ما يكفي من الجرأة لشراء سندات الخزانة. عائدات سندات الخزانة مرتفعة إلى هذا الحد، ومع ذلك لا أحد يشتري—وهذا يمثل خللًا كبيرًا. هذه الحالة تؤثر في جميع الأسواق المالية، وستنعكس كذلك على سوق العملات الرقمية: أي سوقٍ يكون فيه النشاط حارًا سيجعل رأس المال يعيد التفكير في ما إذا كانت العوائد التي سيحصل عليها في استثمارات المستقبل ستكون أكثر أمانًا أم أقل مقارنة بعوائد سندات الخزانة. وفي الوقت نفسه، لدى أوروبا أيضًا جزء كبير جدًا من الدول، حيث تتجاوز نسبة العائدات 6% مباشرة؛ وبهذه الظروف، لا أمل يذكر لرأس مال أوروبا، ناهيك عن كوريا واليابان اللتين تعاني عملاتهما أصلًا من مشاكل كبيرة في سعر الصرف. بالنسبة لاتجاه سوق العملات الرقمية حاليًا، لا يمكن الاعتماد إلا على رأس المال الأمريكي القديم، حتى لو كان مشغولًا بأموره الداخلية.
خلاصة لايت/كوي: نشر بيانات مرة واحدة لا يمكنه تغيير العيب الجوهري. بيانات توظيف الولايات المتحدة نفسها لديها مساحة قابلة للتعديل. قد تتبعها تحديثات ببيانات جديدة لاحقًا. أصلًا، داخلية في رفع الفائدة يأخذون هذا العامل في الحسبان: احتمال رفع الفائدة في ديسمبر ما زال عند 88%، وما يزال هناك مرة لرفع الفائدة هذا العام. تقدير لايت/كوي لسوق العملات الرقمية: ربما ينتهي هذا الارتداد عند ذيل فترة العطلات. التقلبات اللاحقة ربما تصبح أكثر حدة؛ وليس فقط في سوق العملات الرقمية، بل كذلك في سوق الأسهم والذهب. ومن خلال قراءة الرسم: بمجرد فشل الموجة الثالثة، سيتم الهبوط مباشرة إلى نقطة البداية التي تشكل منها شكل الموجة في السابق، أي قرب 6.5 إلى 7. أما فيما يتعلق بتشكّل دورة رفع الفائدة، فقد يؤدي ذلك إلى كسر مسار كامل الاتجاه. حتى لو كانت الصفقات الطويلة/البيع على المكشوف (المراكز القصيرة) عالقة حاليًا بسبب التكاليف/الخسائر، فحاولوا قدر الإمكان الانتظار حتى نهاية العطلات للبحث عن توقيت خروج. ضغط البيع أمس كان واضحًا أيضًا: قرب 87، توجد مقاومة كبيرة جدًا للبيع. وعندما تتجاوز العطلات نصف مدتها، لن تكون لديكم خيارات كثيرة من نقاط الدخول. لذا حاولوا الدخول قبل اليوم الأخير قدر الإمكان!