

خلال السنوات القليلة الماضية، اعتبرت العديد من المؤسسات المالية التقليدية العملات المستقرة منتجًا تشفيرياً هامشيًا نسبيًا. لكن الآن تتغير هذه النظرة.
اتجاه مثير للاهتمام للغاية هو:
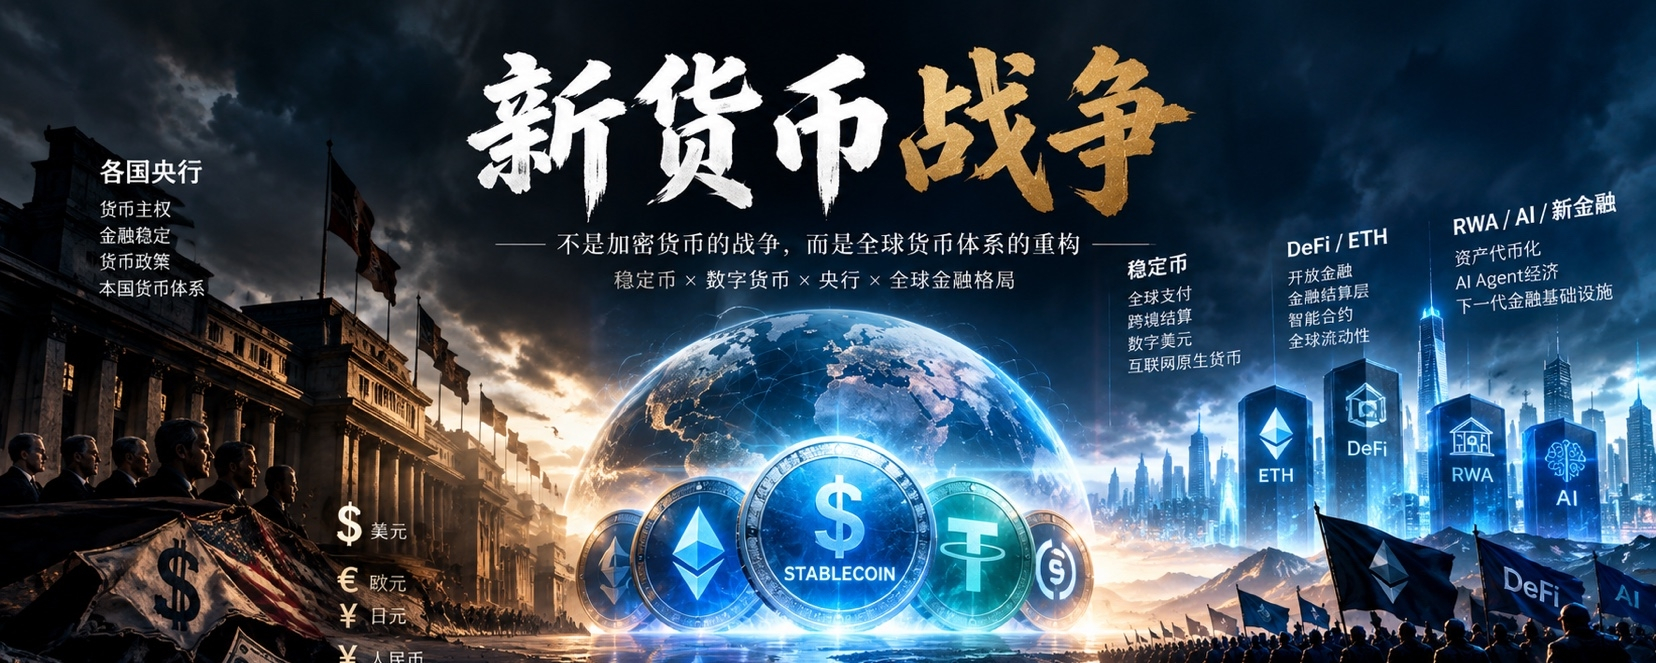
تقوم البنوك المركزية العالمية بالانتقال تدريجيًا من «مراقبة العملات المستقرة» إلى «منع العملات المستقرة من تغيير نظام عملتنا المحلية».
ليس الأمر لأن العملات المستقرة أصبحت فجأة خطرة. بل على العكس تمامًا: لأن العملات المستقرة بدأت تصبح مفيدة جدًا.
أولًا، المكان الذي يجعل العملات المستقرة مخيفة حقًا لا علاقة له من الأساس بـ»القيمة السوقية«
أهم شيء بالنسبة للعملات المستقرة ليس كم يمكنها أن تصل من حيث عشرات المليارات أو مئات المليارات من مليارات الدولارات كقيمة سوقية.
المهم حقًا هو: قد تصبح طبقة تسوية بالدولار للاقتصاد الرقمي العالمي.
في السابق، لكي يرغب مقيم في الأرجنتين أو تركيا أو البرازيل أو غيرها من الدول الناشئة في الاحتفاظ بالدولار، كان يحتاج إلى حساب بنكي، وسوق صرف أجنبي، ونظام مدفوعات عبر الحدود.
وبالمقابل، جعلت العملات المستقرة هذه العملية سهلة للغاية:
إنترنت + محفظة + عملة مستقرة.
بل قد لا تحتاج حتى إلى نظام بنكي بالمعنى التقليدي.
وهذا يعني أنه للمرة الأولى امتلك الدولار شيئًا مميزًا جدًا:
ناقل رقمي خاص يمكنه الدخول مباشرة عبر الإنترنت إلى محافظ المقيمين في جميع أنحاء العالم.
يشير بحث BIS في 2026 إلى أنه حاليًا تُقاس قرابة 98% من قيمة العملات المستقرة بالدولار، ويرى أن العملات المستقرة قد تعزز مستويات النقود الدولية القائمة؛ وفي بعض الأسواق الناشئة، قد تتشكل حتى «دولرة رقمية». وهذه هي جوهر المشكلة.
ثانيًا، كان الأمر في السابق تعويم/دولرة، والآن قد يصبح «دولرة رقمية»
التعويم/التدويل التقليدي للدولار هو:
يقوم المقيمون بتحويل عملتهم المحلية إلى دولارات.
قد تتحول الدولرة الرقمية إلى:
ينقل المقيمون رواتبهم ومدخراتهم ومدفوعاتهم ومعاملاتهم عبر الحدود تدريجيًا إلى العملات المستقرة المرتبطة بالدولار.
أكبر فرق بينهما يكمن في:
تكاليف الانتقال للشق الثاني أقل بكثير.
في السابق، كان يلزم التعويم/الدولرة نظامًا مصرفيًا.
قد لا تحتاج «الدولرة الرقمية» في المستقبل سوى إلى محفظة واحدة.
وهذا مهم بشكل خاص للدول التي تكون فيها الثقة بالعملة أضعف.
لأن المقيمين في النهاية لا يهتمون مفهوم «العملة الورقية القانونية» بحد ذاته.
إنهم يهتمون حقًا بـ:
هل يمكن لهذه الأشياء الحفاظ على القدرة الشرائية؟
هل يمكن تداولها؟
هل يمكنها عبور الحدود؟
هل يمكن التسوية بسرعة؟
إذا كانت الإجابة أن العملات المستقرة بالدولار أفضل، فسيقوم السوق تلقائيًا باتخاذ الاختيار.
كشف بحث BIS لعام 2026 أن تدفقات العملات المستقرة إلى الداخل ترتبط بعوامل محركّة كلية (ماكرو) مشابهة للتعويم/دولرة الودائع التقليدية، وأن درجة حساسية تدفقات أموال العملات المستقرة للرقابة على الصرف ورأس المال قد تكون أقل من الدولرة بالدولار عبر الودائع البنكية التقليدية.
هذا يعني: قد تصبح العملات المستقرة أول أداة واسعة النطاق لتحويل الدولرة الرقمية ذات احتكاك منخفض للغاية في التاريخ.
ثالثًا، لذا لا تقلق الجهة المصرفية المركزية حقًا من تيذر (Tether) ودائرة (Circle)
ليس نظامه الخاص بالعملة. لماذا يمتلك البنك المركزي لبلد ما القدرة على إدارة السياسة النقدية؟ لأن العملة المحلية موجودة في:
ضمن حسابات الودائع البنكية، وأنظمة الدفع، وهيكل الائتمان، والأسواق المالية، وقوائم الأصول والخصوم للمقيمين.
لكن إذا بدأ عدد متزايد من الناس في استخدام عملات مستقرة مرتبطة بالدولار:
قد يتم استبدال ودائع البنوك بالعملات المستقرة؛
قد يتم استبدال نظام مدفوعات البلد بالعملات المستقرة المرتبطة بالدولار؛
قد تفقد العملة المحلية تدريجيًا وظيفة حفظ القيمة؛
بل إن العملة المحلية في النهاية قد لا يتبقى منها سوى «يجب استخدامها عند دفع الضرائب».
عندها، ستكون أهم قدرة لدى البنك المركزي——
قد يؤثر ذلك في قدرة انتقال السياسة النقدية.
قد أعرب البنك المركزي السويسري مؤخرًا بشكل علني عن قلق مشابه: فإذا انتقلت أموال كبيرة من ودائع البنوك التجارية إلى العملات المستقرة، فقد تتأثر قدرة البنوك على الإقراض وآليات انتقال سياسات أسعار الفائدة لدى البنك المركزي إلى الاقتصاد الحقيقي.
وأشار بنك التسويات الدولي (BIS) بوضوح: إذا أصبحت العملات المستقرة هي الأصل الرئيسي، أو حتى الأصل الوحيد للتسوية، فإن انتقال كميات كبيرة من الأموال من ودائع البنوك إلى الخارج قد يؤثر في الإقراض البنكي وانتقال السياسة النقدية. لذلك بدأت الأمور تصبح مثيرة للاهتمام للغاية.
رابعًا، لكن الولايات المتحدة تفعل شيئًا آخر
تعمل الولايات المتحدة بنشاط على دفع إطار تنظيم العملات المستقرة المرتبطة بالدولار.
يبدو هذا متناقضًا جدًا.
لماذا تقلق دول أخرى من أن العملات المستقرة بالدولار ستقوض سيادتها النقدية، بينما الولايات المتحدة مستعدة لدفعها؟
لأن بالنسبة للولايات المتحدة:
لا تنافس العملات المستقرة المرتبطة بالدولار الدولار بوصفه منافسًا، بل قد تكون قناة تصدير جديدة للدولار.
في الماضي كان الدولار عبر:
دخول النظام المصرفي وSWIFT وسندات الدولار والتجارة الدولية والأسواق المالية إلى العالم.
قد يظل الدولار في المستقبل قادرًا على ذلك عبر:
العملات المستقرة + البلوكشين + المحافظ + DeFi + شبكة مدفوعات عالمية
الدخول إلى العالم.
هذا قد يكون في الواقع نوعًا جديدًا من البنية التحتية لعملية تدويل/دولرة الدولار.
أشارت رئيسة البنك المركزي الأوروبي (ECB) لاغارد علنًا في 2026 عند مناقشتها للعملات المستقرة إلى أن توسع العملات المستقرة بالدولار قد يعزز مكانة الدولار الدولية أكثر، ويؤدي إلى «دولرة رقمية»؛ كما ذكرت في الوقت نفسه أن سياسة العملات المستقرة لدى الولايات المتحدة تم ربطها بشكل واضح بمكانة الدولار المهيمنة عالميًا وبطلب الولايات المتحدة على سندات الخزانة.
وهذه، في رأيي، هي الخط الرئيسي الذي يستحق المتابعة خلال العقد القادم:
قد لا تكون الولايات المتحدة تنقل الدولار إلى البلوكشين، بل تحوله إلى عملة أصلية على الإنترنت.
خامسًا، لذا فإن ما تواجهه البنوك المركزية عالميًا حقًا هو منافسة عملات جديدة
كانت المنافسة الماضية هي:
الدولار مقابل اليورو
الدولار مقابل الين الياباني
الدولار مقابل الرنمينبي
قد يصبح المستقبل مثل:
العملات المستقرة بالدولار
مقابل
العملات المستقرة باليورو
مقابل
العملة الرقمية المحلية
مقابل
تدوين ودائع البنوك
مقابل
العملات الرقمية للبنوك المركزية
لم يعد الأمر مجرد «تنظيم قطاع التشفير» البسيط.
بل هو:
من يجب أن يتحكم في نظام النقد القادم؟
أوروبا تعرف ذلك جيدًا. فقد حذرت (ECB) بشكل علني: إذا استمر هيمنة العملات المستقرة المرتبطة بالدولار، فقد يعزز ذلك أكثر مكانة الدولار في التمويل المدوَّن (tokenized)، ويضعف دور اليورو في منظومة التمويل الرقمي في المستقبل.
لذلك قد نرى في المستقبل المزيد من الدول تبدأ في التطور:
عملة محلية مستقرة؛
تدوين الودائع كتوكِنات؛
العملات الرقمية للبنوك المركزية؛
أنظمة الدفع الفوري؛
شبكة تسوية عبر الحدود لعملة البلد.
ظاهريًا، يبدو أن الدول المختلفة تقوم بتطوير بنى تحتية رقمية مالية خاصة بها.
والأساسيات تفعل في الواقع الشيء نفسه: مقاومة إحلال العملة الذي تسببه العملات المستقرة بالدولار.
سادسًا، لكن توجد هنا مفارقة مثيرة للاهتمام للغاية
قد ترغب البنوك المركزية العالمية في الحد من العملات المستقرة بالدولار.
لكن قد يتمنى السوق على العكس أن تصبح منتشرة أكثر فأكثر.
لأن العملات المستقرة تحل احتياجًا حقيقيًا:
المدفوعات عبر الحدود، والتسوية العالمية، وتداول الأصول الرقمية، وDeFi، وRWA، ومدفوعات وكلاء الذكاء الاصطناعي، والتجارة الأصلية على الإنترنت.
ولهذا السبب ما زلت أعتقد باستمرار:
العملات المستقرة ليست مسارًا (سباقًا) ضمن أسواق العملات المشفرة.
تشبه العملات المستقرة أكثر «طبقة النقد» الخاصة بالاقتصاد المشفر برمته.
في المستقبل: وكلاء ذكاء اصطناعي يشترون واجهات برمجة التطبيقات (API) وقدرة الحوسبة والبيانات؛
تقوم الشركات بإجراء تسويات عالمية؛
يقوم التمويل اللامركزي (DeFi) بإجراء المعاملات المالية؛
تصدر RWA الأصول؛
تتم عبر دفع التجارة الإلكترونية عبر الحدود؛
بل وحتى إجراء مدفوعات صغيرة عالميًا بين الأفراد.
في النهاية قد يلزم الجميع أصل تسوية أصيل على الإنترنت.
وبالضبط العملات المستقرة هي التي تحل هذه المشكلة.
سابعًا، ولهذا السبب ما زلت أنظر بتفاؤل إلى الأسباب الأساسية لـETH وDeFi
إذا استمرت العملات المستقرة في النمو من عدة آلاف من مليارات الدولارات الحالية إلى عشرات الآلاف منها وحتى أكثر، فإن ما يستحق المتابعة حقًا لن يكون:
«أي ميم سيرتفع عشر مرات».
بل:
من يحمل هذه الأموال؟
من المسؤول عن التسوية؟
من المسؤول عن التداول؟
من المسؤول عن الإقراض والاقتراض؟
من المسؤول عن إصدار الأصول؟
من المسؤول عن تسعير المخاطر؟
من المسؤول عن تدفقها عبر الحدود؟
من المسؤول عن الأنشطة الاقتصادية بين وكلاء الذكاء الاصطناعي؟
وهذا هو السباق الحقيقي على البنية التحتية المالية في الجولة التالية.
لذلك قمت دائمًا بتقسيم سوق التشفير إلى عدة طبقات:
الطبقة الأولى:
ETH / العملة المستقرة / DeFi / DEX للـPerp
الطبقة الثانية:
RWA / التدوين (Tokenization) / RWA Perp / المدفوعات
الطبقة الثالثة:
وكيل الذكاء الاصطناعي / أسواق التنبؤ / بيانات أونتشين (Onchain)
الطبقة الرابعة:
الـ L1/L2 الجديدة / توكنات الذكاء الاصطناعي / ميم
كلما صعدنا للأعلى، يصبح السرد أسهل في التغير.
كلما نزلنا أكثر، اقتربنا من البنية التحتية المالية.
ثامنًا، ما يستحق الملاحظة حقًا في العقد القادم ليس «هل ستنجح العملات المستقرة أم لا»
هذه المشكلة في الواقع لم تعد مهمة بهذا القدر تدريجيًا.
المشكلة الحقيقية هي:
ما حجم العملات المستقرة في النهاية؟
إذا كان حجم العملات المستقرة العالمية مجرد بضعة آلاف من مليارات الدولارات، فهي ما زالت تنتمي بشكل أساسي إلى التمويل المشفر.
إذا بلغ ذلك 3 تريليونات دولار، أو 5 تريليونات دولار، أو حتى أكثر، فلن يعود الأمر مشكلة تخص قطاع العملات المشفرة فحسب.
سوف تصبح جزءًا من منظومة النقود العالمية.
ولكن بمجرد أن تدخل العملات المستقرة هذا الحجم:
لا يمكن للبنك المركزي أن يتجاهل ذلك.
لا يمكن تجاهل البنوك التجارية.
لا يمكن لجهات المالية العامة أن تتجاهل ذلك.
لا يمكن تجاهل سوق الأوراق المالية.
لا يمكن تجاهل نظام المدفوعات عبر الحدود.
ولا يمكن أيضًا تجاهل اقتصاد الذكاء الاصطناعي.
لأنه عندها:
لم تعد العملات المستقرة مجرد تطبيق من تطبيقات Crypto؛ بل هي طبقة بنية تحتية مالية لاقتصاد الإنترنت.
تاسعًا، وهذا أيضًا يفسر لماذا كنت أقول دائمًا «اتفاق العشر سنوات»
الذي أردت رؤيته حقًا لم يكن أبدًا: أي عملة سيرتفع بها عشر مرات في السوق الصاعدة المقبلة.
بل:
بعد أن يتجاوز حجم العملات المستقرة العالمية 3 تريليونات دولار، فكم عدد البروتوكولات في عالم التشفير التي ستتمكن فعليًا من بلوغ قيم سوقية بمئات مليارات الدولارات أو أكثر؟
لأننا في ذلك الوقت فقط سنعرف حقًا:
اليوم، ما الذي تمثله ما يسمى «بنية تحتية للـCrypto»؟ ما الذي هو مجرد سردية سوق صاعدة (bull market)، وما الذي أصبح فعلاً جزءًا من منظومة التمويل العالمية؟
ربما بعد عشر سنوات، حين ننظر للخلف:
يتولى البيتكوين دور الذهب الرقمي؛
تؤدي العملات المستقرة دور الدولار الرقمي؛
يتولى نظام Ethereum دور طبقة التسوية والتنفيذ للتمويل الرقمي العالمي؛
يتولى التمويل اللامركزي (DeFi) التمويل المفتوح؛
تتولى RWA دور الجسر الذي يربط الأصول الواقعية بالدخول إلى السلسلة (chain)؛
يبدأ وكلاء الذكاء الاصطناعي باستخدام هذه البنى التحتية المالية لإجراء أنشطة اقتصادية مستقلة.
إذا كانت هذه المسار/الطريق صحيحة، فربما ما يراه اليوم كثيرون هو مجرد «دائرة العملات».
لكن على مدى أطول من الدورة: قد تكون مجرد المرحلة المبكرة في تكوين البنية التحتية المالية العالمية من الجيل القادم.
وفي الوقت الذي تبدأ فيه البنوك المركزية العالمية في التحذير من العملات المستقرة، فهذا يوضح شيئًا واحدًا: لقد اقترب هذا الأمر من حافة منظومة العملات ذات السيادة، بعد أن كان عند الأطراف.