#美国9月非农仅增2.9万人失业率升至4.2%
تشاهد أغلب الناس العملات المستقرة، لكنهم ينظرون إلى مقدار ارتفاع القيمة السوقية.. بينما باحثو الاحتياطي الفيدرالي في سان فرانسيسكو ينظرون إلى رقم آخر—قائمة مشتري سندات الخزانة الأميركية، وهي الآن تُستبدل بأشخاص جدد..
📢 进群蹲一手消息
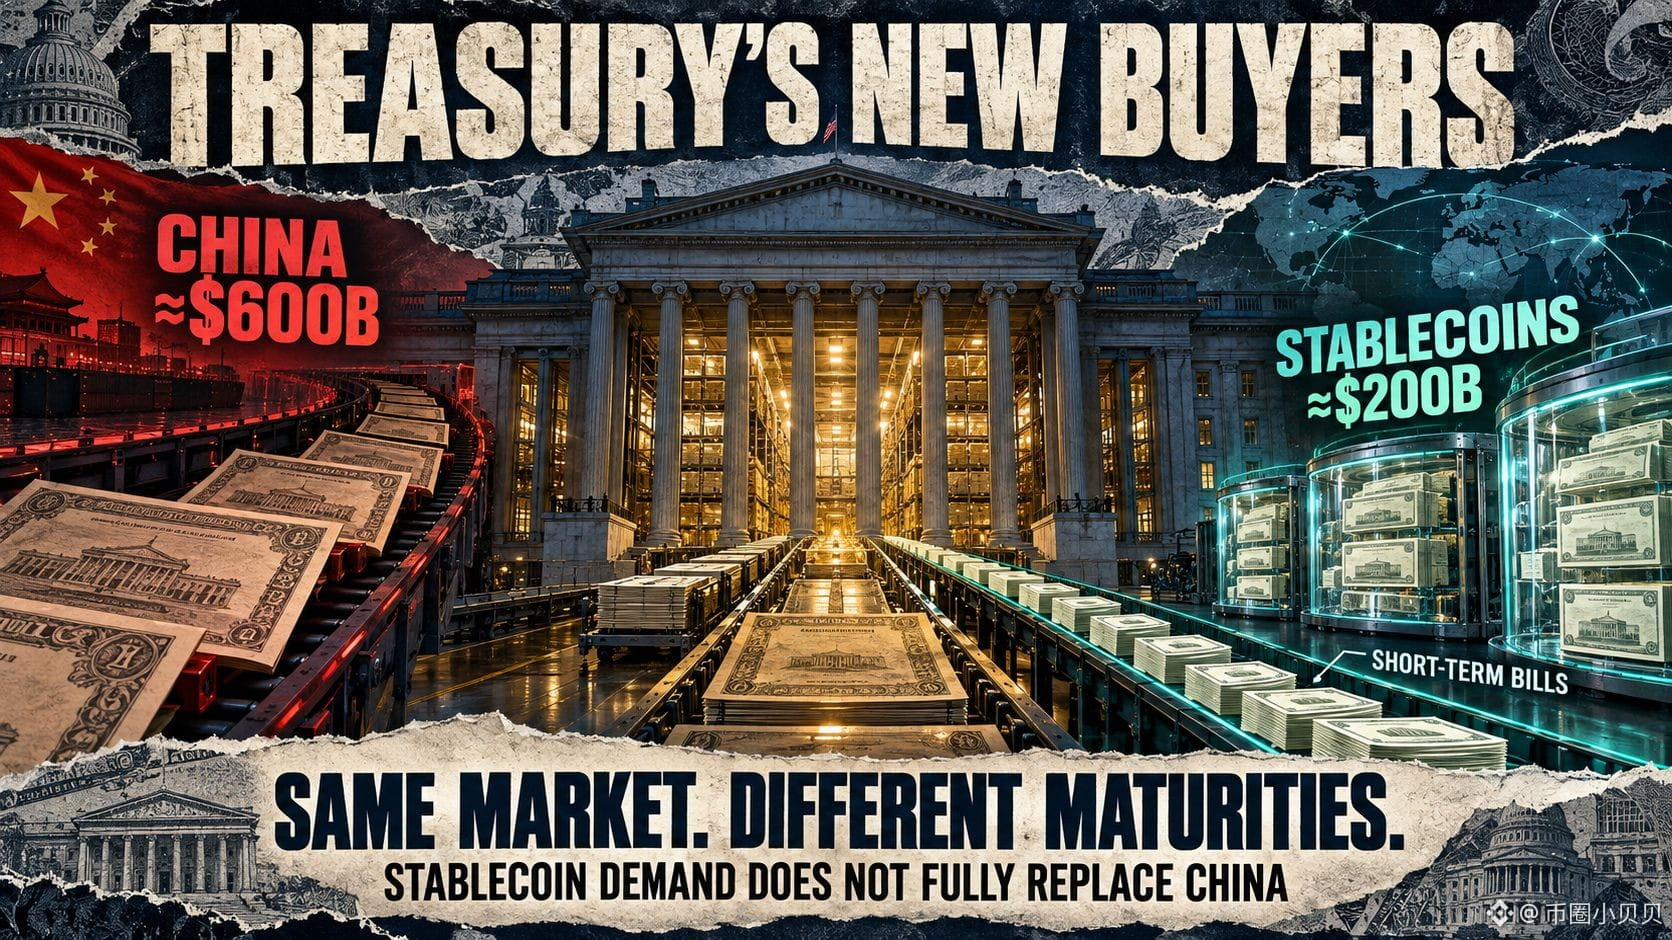
أصدرت شعبة سان فرانسيسكو في مجلس الاحتياطي الفيدرالي هذا الأسبوع ورقة بحثية تربط بين أمر لم يكن أحد يربط بينه عادةً: مُصدرو العملات المستقرة، باتوا يتحولون إلى مشترين أكثر أهمية لسندات الخزانة الأميركية.. شركتا Tether وCircle خلال السنوات الخمس الماضية، ومع الاتفاقيات المرتبطة بإعادة الشراء، أضافتا ما مجموعه حوالي 200 مليار دولار من سندات الخزانة الأميركية التي كانت في حيازتهما، وهو ما يعادل أكثر من 40% من حجم تخفيض الصين لحيازاتها من سندات الخزانة الأميركية في الفترة نفسها..
التغيير يحدث فعلياً داخل البنية. حصة سندات الخزانة الأميركية التي تملكها الجهات الرسمية الأجنبية، كانت لأكثر من النصف حوالي 2008، لكنها هبطت إلى نحو 30% في بداية 2026؛ ومن جانب الصين، بلغت سندات الخزانة الأميركية ذروتها في نهاية 2013، ثم تم تقليصها بأكثر من النصف بحلول منتصف 2026. عندما يتراجع المشترون من البنوك المركزية، يأتي التمويل الخاص ليحل محلهم—والممولون من القطاع الخاص أكثر حساسية لكل من أسعار الفائدة والمخاطر المالية مقارنةً بالبنوك المركزية..
إن نموذج عمل العملات المستقرة يحدد أنها لا يمكنها إلا أن تفعل ذلك بهذه الطريقة. قد يقوم المستخدمون باسترداد أموالهم في أي لحظة، لذلك يجب أن يحتفظ المُصدر بحجم كبير من الأصول الدولارية القابلة للتحويل الفوري إلى سيولة، والسندات القصيرة واتفاقيات إعادة الشراء هي الملائمة تماماً.. لذلك منذ عام 2023، يتجاوز مقدار السندات الأميركية القصيرة التي زاد مُصدرو العملات المستقرة حيازتهم منها، حتى أكبر دولة تمتلك سندات أميركية في الخارج مثل اليابان. كما تستشهد الاحتياطي الفيدرالي في سان فرانسيسكو ببحث من بنك التسويات الدولية قائلةً إن هذا الحجم بات قادراً على التأثير بشكل ملحوظ على عوائد سندات الخزانة الأميركية في الطرف القصير..
لا تكمن أهمية هذا الأمر داخل عالم العملات المشفرة وحده. سؤال «من سيشتري الدين الأميركي وبأي تكلفة» هو سؤال ملموس جداً. عندما يتحول المشترون من «بنوك مركزية لا تنظر كثيراً إلى الأسعار» إلى مؤسسات خاصة «قد تطلب في أي وقت عائداً أعلى»، تتغير مرونة تكلفة التمويل..
لكن الانعكاس موجود أيضاً هنا. العملات المستقرة لا تستطيع تعويض الجزء الذي انسحبت منه الصين—فما تبيعه الصين غالباً هو السندات الطويلة، بينما ما تشتريه العملات المستقرة يكون أساساً أذون الخزانة قصيرة الأجل، والجانبان لا يتحركان في السوق نفسه. هناك من يستلم في الطرف القصير، لكن الطرف الطويل ما زال معلّقاً. والخطوة الحقيقية التي تستحق المتابعة هي: إذا ما استمرت العملات المستقرة في التوسع، فهل سيتم السماح لها بمتابعة احتضان سندات الخزانة الأميركية الأطول أجلاً.. وهذا هو ما سيجعل سردية هذه الجولة تتقدم فعلاً خطوة إلى الأمام..