ستاندرد تشارترد تضع هدفًا لـ ENA بقيمة 2 دولار، فما مصدر الأساس؟
في 30/9، وضعت شركة Standard Chartered هدفًا بأن تحقق $ENA قيمة 2 دولار بحلول نهاية عام 2028، اعتمادًا على توقعات بنمو حجم USDe من حوالي 4.9 مليار دولار إلى 40 مليار دولار. تتمثل الحجة الرئيسية في أن نمو USDe سيولّد إيرادات إضافية لإعادة شراء ENA.
1. هل يتحول نمو USDe إلى قوة شراء ENA؟
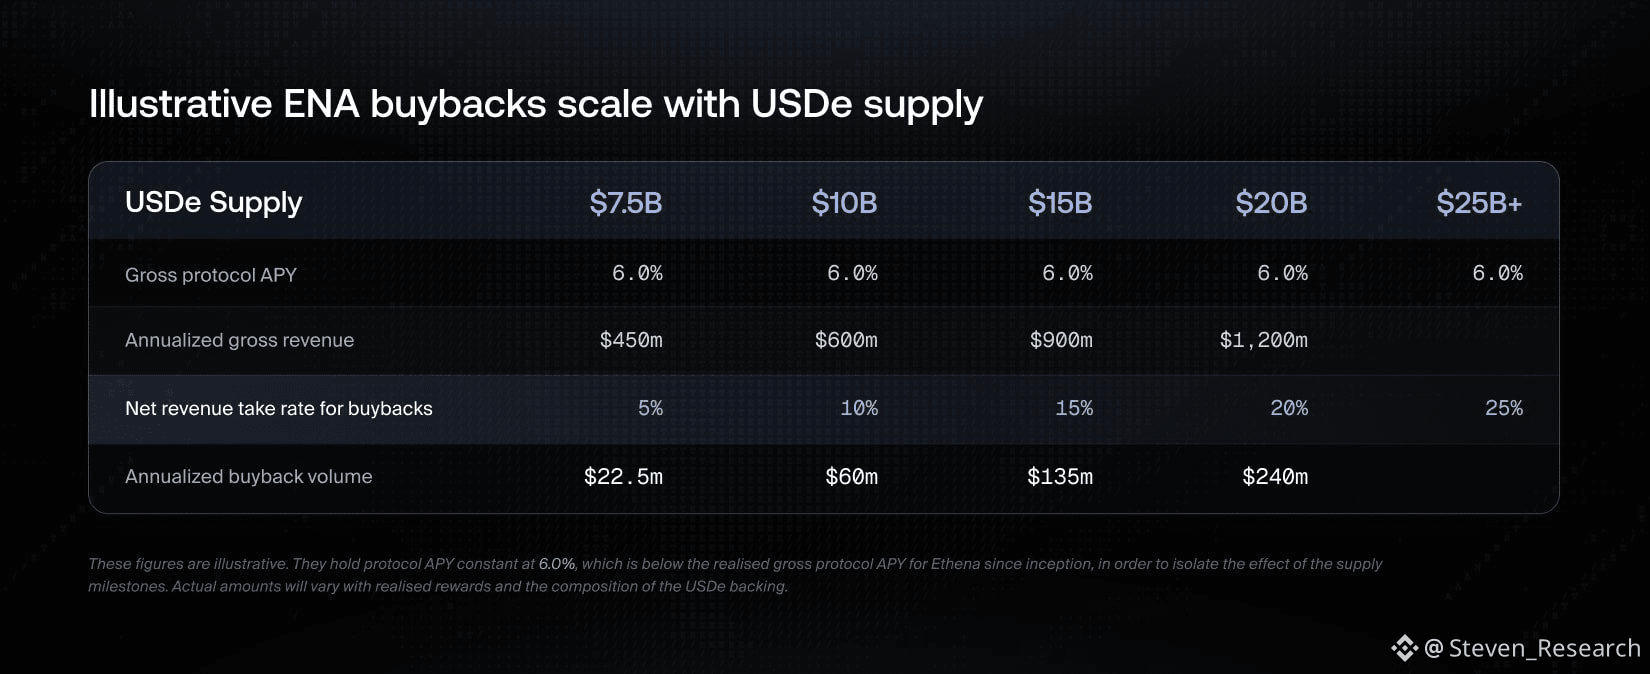
- حجم USDe هو كمية الأصول التي يجب رهنها، وليس إيرادات Ethena. لا يزال تدفق النقد لإعادة الشراء يعتمد على عائد الأصول وتكاليفها والجزء من الإيرادات المخصص للرمز. إذا زاد USDe لكن العائد انخفض، فقد لا تزداد قوة شراء ENA بالقدر نفسه.
2. لا يحدث إعادة الشراء تلقائيًا
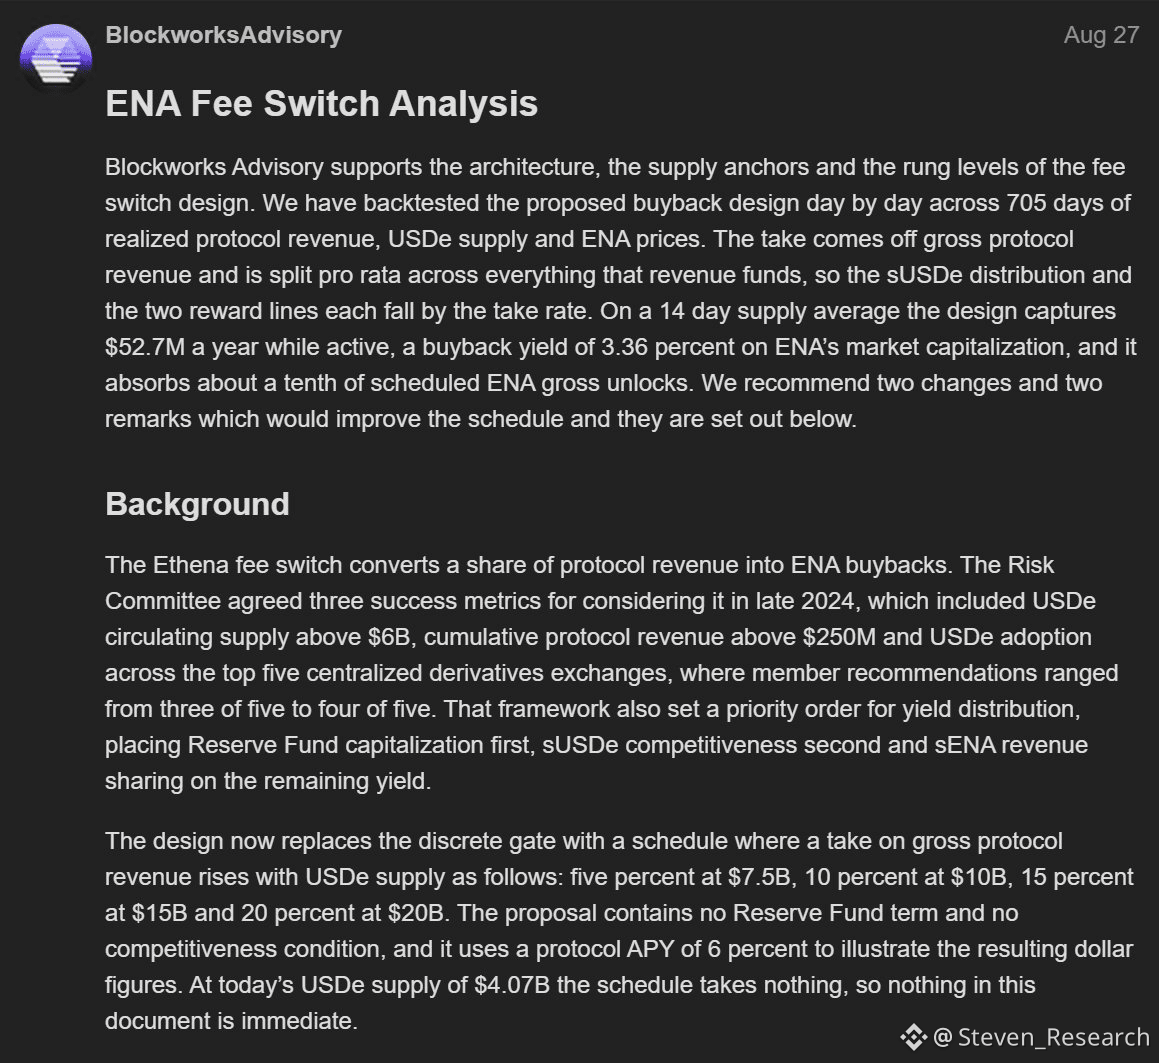
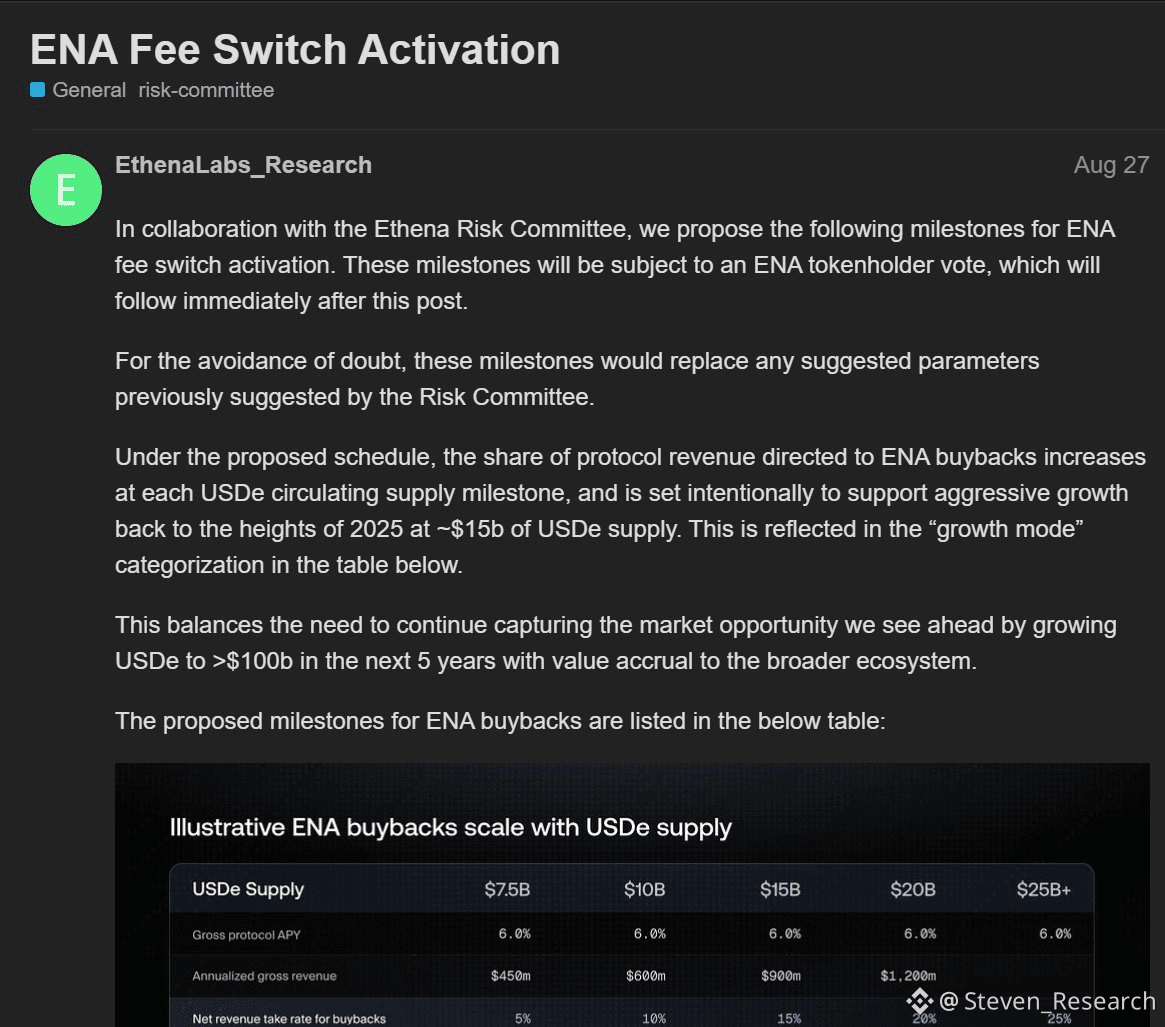
- آلية fee switch لديها عتبة أولى عند 7.5 مليار دولار من USDe، وهي أعلى من مستوى 4.9 مليار دولار المذكور في التقرير. النسبة 95% المخصصة لإعادة الشراء تنطبق على جزء الإيرادات الصافية التي يتم تحويلها إلى Foundation عبر الآلية، وليست 95% من إجمالي عائد بروتوكول. يجب التمييز بين تمرير الآلية وبين كمية الشراء الفعلية التي تم تنفيذها.
3. لإعادة الشراء أيضًا ثمن
- تنتج Ethena جزءًا من العائد من الأصول المُرهَنة مع الجمع بين وضع المشتقات للتحوط، لكن التمويل قد ينخفض أو قد يصبح سلبيًا. إن تخصيص إيرادات إضافية لإعادة الشراء قد يقلل أيضًا من جزء العائد الموزع على المودعين ومن برامج المكافآت. وإذا كان المنتج أقل جاذبية، فقد تبطؤ وتيرة نمو USDe، مما قد يؤثر بدوره عكسيًا على مصدر الأموال لشراء ENA.