


المصدر: كلام داخل الكلام
قبل يومين (بتوقيت شرق الولايات المتحدة، 30 سبتمبر)، أعلنت الولايات المتحدة أحدث بيانات التضخم الخاصة بمصروفات الاستهلاك الشخصي (PCE) لشهر أغسطس. بشكل عام، ارتفع مؤشر PCE سنويًا بنسبة 3.4% (أقل من توقعات السوق البالغة 3.7%)، وارتفع بنسبة 0.3% على أساس شهري، كما ارتفع مؤشر PCE الأساسي سنويًا بنسبة 3.0% (أقل من توقعات السوق البالغة 3.3%)، وارتفع على أساس شهري بنسبة 0.2% (أقل من توقعات السوق البالغة 0.3%).
بشكل عام، فإن أحدث بيانات مؤشر نفقات الاستهلاك الشخصي (PCE) تعتبر إشارة إيجابية إلى حد ما بالنسبة للسوق ككل، لأن البيانات الفعلية الصادرة كانت أهدأ قليلًا مما كان يتوقعه السوق سابقًا، لكن يبدو أن هذا الإيجابـي لن يتجاوز كونه يخفف فقط إلى حد ما المخاوف لدى السوق بشأن المزيد من رفع أسعار الفائدة من جانب مجلس الاحتياطي الفيدرالي.
وفي الوقت نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات حاليًا 5.2%، ليبلغ أعلى مستوى له منذ عام 2002، كما هو موضح في الرسم أدناه. أما عائد السندات لأجل عامين، فعلى الرغم من تراجعه قليلًا، فإنه لا يزال عند مستوى 4.8%.
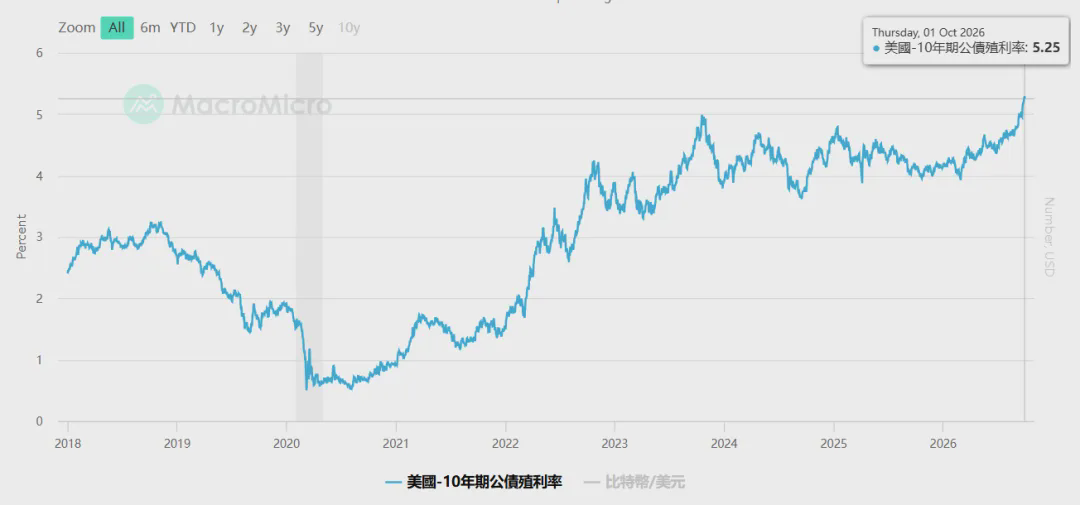
من دون مبالغة، يمكن وصف سوق السندات بأنه «مجنون» مقارنةً بالهدوء النسبي الحالي في سعر البيتكوين.
يمثل عائد سندات الخزانة الأمريكية لأجل 10 سنوات تكلفة الأموال طويلة الأجل على مستوى العالم، في حين أن عائد السندات الأمريكية لأجل عامين يعكس استجابة السوق لتغييرات الاحتياطي الفيدرالي في أسعار الفائدة، رفعًا أو خفضًا. وهذا يعني أنه عندما تتوقع الأسواق أن يرفع الاحتياطي الفيدرالي أسعار الفائدة، يميل عائد السندات لأجل عامين إلى الارتفاع أيضًا، والعكس صحيح. وبعبارة أخرى، فرغم تراجع عائد السندات لأجل عامين قليلًا في الوقت الحالي، فإنه لا يزال عند مستوى مرتفع نسبيًا يبلغ 4.8%، وما زالت الأسواق تتوقع أن يواصل الاحتياطي الفيدرالي رفع أسعار الفائدة قبل نهاية العام.
ينطوي ذلك على مفارقة مثيرة للاهتمام: فبيانات PCE توحي بأن التضخم لم يزداد سوءًا، بينما يشير عائد سندات الخزانة لأجل عامين في الوقت نفسه إلى أن السوق لا يبدو واثقًا من أن الاحتياطي الفيدرالي سيخفف حذره. ومن هذا المنطلق، يمكننا فهم الأمر على النحو الآتي: إن انخفاض PCE عن التوقعات يصب في مصلحة الأصول عالية المخاطر مثل البيتكوين، لكن الارتفاع المتواصل في عائد السندات طويلة الأجل لأجل 10 سنوات يبدد جزءًا من هذا الأثر الإيجابي. لذا يصبح من الأسهل فهم سبب استمرار البيتكوين في تذبذب هادئ نسبيًا بعد تقلب قصير.
للتوضيح، فإن مؤشر PCE الذي ذكرناه أعلاه ليس سوى أحد البيانات التي نوليها اهتمامًا. وقد أوضحنا في مقالات سابقة أنه من منظور الاقتصاد الكلي، يمكننا النظر معًا إلى بيانات PCE وNFP وPPI وCPI وFOMC الصادرة عن الولايات المتحدة. وباختصار: يُستخدم PCE لمتابعة خط الأساس للتضخم، وNFP لمعرفة ما إذا كان التوظيف يتدهور (ستُعلن أحدث بيانات الوظائف غير الزراعية الليلة، بتوقيت بكين، وتتوقع الأسواق حاليًا إضافة 90 ألف وظيفة، مع بقاء معدل البطالة عند 4.1%)، وPPI لمتابعة مؤشر الأسعار، أما CPI فيُستخدم بوصفه آخر اختبار حاسم للتضخم. وفي اجتماع FOMC، نتابع الموقف النهائي للاحتياطي الفيدرالي. وستؤثر هذه العوامل مباشرةً في الأسواق العالمية.
ولا يبدو أن هذا الوضع الحالي سيئ بالنسبة إلى البيتكوين. وإذا نظرنا إلى الأمر من زاوية أخرى، فيمكننا فهمه هكذا: إن حفاظ البيتكوين على استقراره يعني أن سيولة الأصول عالية المخاطر لم تُستنزف بالكامل، حتى مع بلوغ عائد سندات الخزانة 5.2%، وهو أعلى مستوى له منذ 24 عامًا.
وبتوسيع الفكرة، فرغم أن العائد المرتفع الخالي من المخاطر، والبالغ 5.2% حاليًا على السندات، مغرٍ للغاية، لا تزال بعض الأموال تختار أصولًا أعلى مخاطرة، مثل البيتكوين والذكاء الاصطناعي. وطالما استمر هذا الوضع الأساسي، فلن تكون هناك توقعات بضغوط هبوطية كبيرة على البيتكوين، إذ ستواصل بعض الأموال المراهنة على أن البيتكوين سيحقق مكاسب أكبر مستقبلًا. وبالمثل، ستواصل أموال أخرى الرهان على أن الذكاء الاصطناعي سيستفيد مستقبلًا من مزيد من المكاسب في القطاع.
يمكن تلخيص الأمر في جملة واحدة: ينبغي أن نولي اهتمامًا أكبر للتغيرات في السيولة، مثل تدفقات الأموال الداخلة إلى صناديق ETF والخارجة منها. فما يحدد فعلًا مسار سعر البيتكوين المقبل ليس ارتفاع الأرقام أو انخفاضها بحد ذاتها، مثل عائد سندات الخزانة الأمريكية البالغ 5.2% الذي نراه عادةً في التغطيات الإعلامية، بل مقدار الأموال في السوق المستعدة لتحمل مخاطر أكبر والمراهنة على البيتكوين، في ظل معدلات فائدة مرتفعة خالية من المخاطر كما هو الحال الآن.
أما فيما يتعلق بالمسار السعري للبيتكوين تحديدًا، فقد ذكرنا في المقال السابق (24 سبتمبر) أن مستوى 87 ألف دولار يشكل مقاومة مهمة حاليًا، وفقًا للتحليل الفني. وإذا تمكن السعر من اختراق هذا المستوى بثبات والاستقرار فوقه، فقد تبدأ موجة FOMO الحقيقية عندئذ. أما على الجانب الهبوطي، فيتوقف الأمر على مدى قدرة السعر على الصمود قرب مستوى 82 ألف دولار.
وقت كتابة هذا المقال، بلغ سعر البيتكوين 86.8 ألف دولار. وهذا يعني أنه يبدو مرة أخرى عند نقطة تحول مهمة في المرحلة الحالية، إذ إن احتمال مواصلة الصعود أو التراجع مجددًا قائم على حد سواء:
إذا تمكن السعر من الاختراق بثبات والاستقرار فوق 87 ألف دولار، فهذا يعني أن الصعود قد يستمر، ولا يُستبعد أن نرى البيتكوين قريبًا عند مستوى يبدأ بالرقم 9.
أما إذا فشل السعر في الاختراق وعاد إلى الهبوط نحو مستوى 82 ألف دولار، فلا يُستبعد أن يدخل مجددًا في نطاق تذبذب، كما لا يُستبعد أن يتراجع أكثر إلى نحو 79 ألف دولار. (وبالطبع، إذا لم يصمد مستوى 79 ألف دولار أيضًا، فهناك عدة مستويات دعم مهمة أدنى منه، من بينها نحو 73 ألف دولار و68 ألف دولار و60 ألف دولار، بل لا يُستبعد أن يعاود اختبار القاع السابق عند 57 ألف دولار).
أما بالنسبة إلى هذين المسارين السعريين المحتملين المذكورين أعلاه، فيبدو أن احتمال المسار الأول يفوق بوضوح احتمال المسار الثاني، بالنظر إلى معنويات السوق العامة حاليًا.
ومن منظور العائد أيضًا، بلغ العائد الإجمالي للبيتكوين في الربع الثالث (Q3) الذي انتهى للتو 42.71%، ليكون ثاني أفضل أداء فصلي في التاريخ، بعد عائد 80.41% المسجل في عام 2017، كما هو موضح في الرسم أدناه.
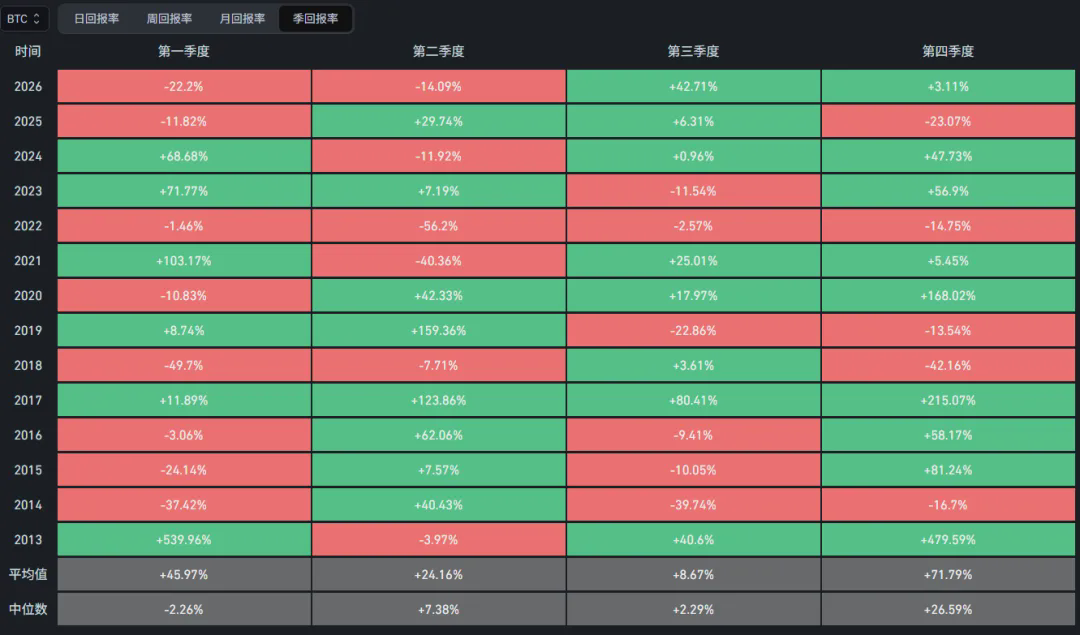
وفي الوقت نفسه، سجلت صناديق ETF الفورية للبيتكوين صافي تدفقات داخلة بلغ 6.34 مليار دولار في الربع الثالث (مقارنةً بصافي تدفقات خارجة بنحو 5 مليارات دولار في الربع الثاني). أما ما إذا كان الربع الرابع، الذي بدأ بالفعل، سيواصل هذا الاتجاه الإيجابي، فسننتظر لنرى.
إذا نظرنا إلى الأمر من منظورنا الحالي، وافترضنا أن قاع يونيو من هذا العام كان قاع السوق الهابطة الحالية، فهذا يعني أن هذه السوق الهابطة كانت أقصر مدةً وأقل حدةً من سابقاتها. فقد استمرت السوقان الهابطتان في عامي 2017 و2021 نحو عام، وبلغ أقصى التراجع فيهما 84% و77% على التوالي. أما السوق الهابطة الحالية، فمنذ قمتها في أكتوبر 2025 وحتى يونيو من هذا العام، فقد استمرت نحو 9 أشهر فقط، وبلغ تراجعها قرابة 52%.
على الرغم من أن بعض من فاتتهم الفرصة ما زالوا ينتظرون القاع النظري وفق دورة السنوات الأربع، فإنه كما ذكرنا أعلاه، وبالنظر إلى معنويات السوق الحالية، لا يُقدَّر احتمال هبوط السعر مجددًا إلى قاع أدنى (أي إلى ما دون 57 ألف دولار المسجلة في يونيو) إلا بنحو 20% (وهذا مجرد تقدير شخصي).
وكما ناقشنا في مقالنا السابق، إذا لم تكن متأكدًا بنسبة 100% من أمر ما، فلا ينبغي أن تراهن عليه بكامل مركزك. بل عليك توزيع استثماراتك، مثلًا عبر الاستثمار الدوري المستمر، لاغتنام الفرص المحتملة مع الحد من المخاطر قدر الإمكان.
ثم إن تداول أصل ما لا ينبغي أن يقتصر على النظر إلى ما إذا كان سعره مرتفعًا أم منخفضًا؛ بل يجب تقييمه أيضًا عبر أطر زمنية ومستويات سعرية مختلفة. وبعبارة أبسط، لا ينبغي أن تعتقد أن سعر 87 ألف دولار باهظ وغير مقبول لمجرد أنك مررت بتجربة سعر 57 ألف دولار. ربما فوّتَّ مرة أخرى أفضل توقيت، لكن هذا لا يعني أنك أضعت كل الفرص. علينا أن نتعلم دائمًا التطلع إلى الأمام بحثًا عن فرص جديدة، بدلًا من الالتفات إلى الوراء والاستغراق في الندم.
إن التداول بالنظر إلى الماضي لا يفعل سوى أن يجعلنا نغرق أكثر فأكثر؛ والأجدر بنا أن نهتم بالعوائد المحتملة مستقبلًا بدلًا من الانشغال بأسعار الماضي. وكما ذكرنا مرارًا في سلسلة مقالاتنا السابقة: لا تتوقع دائمًا أن تشتري عند أدنى سعر وتبيع عند أعلى سعر. الأهم هو أن تخطط لتداولاتك وفقًا لمدى تقبلك للمخاطر، ثم تلتزم بخطتك.
بما أنك فوّت الفرصة بالفعل، فلمَ لا تطرح على نفسك سؤالًا آخر: هل سيكون سعر البيتكوين بعد بضع سنوات أعلى مما هو عليه الآن؟
إذا كانت إجابتك نعم، فالفرصة لا تزال أمامك الآن.
بالطبع، لا تتحرك الأسعار صعودًا أو هبوطًا في خط مستقيم أبدًا؛ إذ تمتلئ الرحلة بطبيعة الحال بمختلف الإغراءات والعقبات والتقلبات. لذلك، ينبغي التفكير مليًا في كيفية التخطيط بشكل مناسب لنسبة المراكز الفورية إلى مراكز الرافعة المالية (ليس المقصود أن الرافعة المالية ممنوعة، بل يجب استخدامها بما يتناسب مع قدرتك على تحمل المخاطر)، وكيفية توزيع المراكز قصيرة الأجل (مع تحديد مستويات جني الأرباح ووقف الخسارة) وطويلة الأجل (على دفعات). فإذا أدى ارتفاع السوق بنسبة 20% إلى شعورك فورًا بالخوف من تفويت الفرصة (FOMO)، أو جعلك تراجع بنسبة 20% عاجزًا عن النوم، فهذا لا يدل إلا على أنك لم تتمكن بعد من إدارة مراكزك كما ينبغي.
هذا كل ما سنتناوله في هذه الحلقة (20261002). ما ورد أعلاه يعبر عن آرائي وتحليلاتي الشخصية، وهو مخصص للتفكير وتبادل الآراء فحسب، ولا يشكل أي نصيحة استثمارية.