

خلال الـ24 ساعة الماضية، شهدت الأصول العالمية جولة حادة من «إعادة التسعير».
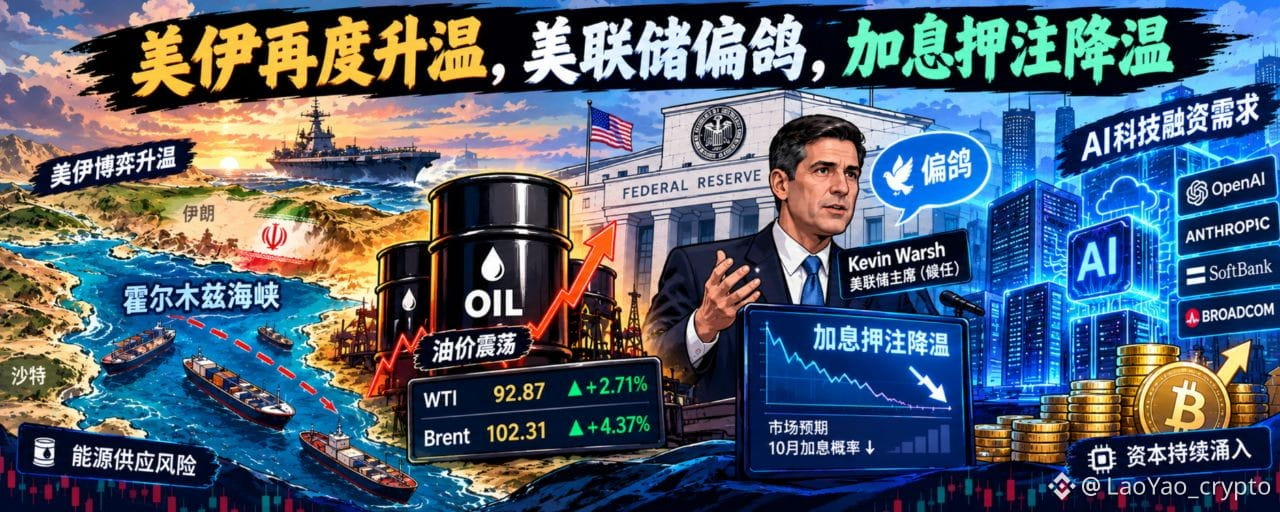
تصاعدت وتيرة المساومة بين الولايات المتحدة وإيران، ما دفع أسعار النفط إلى التذبذب والارتفاع؛
بعد أن قفزت عوائد السندات الأميركية لأجل طويل إلى مستويات مرتفعة، تراجعت مرة أخرى؛
أطلق مسؤولون في مجلس الاحتياطي الفيدرالي إشارات سياسة أكثر حذرًا، وتراجعت بشكل ملحوظ وتيرة الرهان على استمرار رفع الفائدة في أكتوبر.
وفي الوقت نفسه، لا يزال إنفاق رأس المال المرتبط بالذكاء الاصطناعي يتوسع بسرعة كبيرة. بل إن شركة Broadcom قدمت حتى أعلى دعم تمويلي يصل إلى 42 مليار دولار لشركة Anthropic من أجل بناء بنيتها التحتية للذكاء الاصطناعي، ما يوضح أن الذكاء الاصطناعي يتطور أكثر من مجرد «ثيمة استثمارية في التكنولوجيا» إلى ثيمة تمويلية في الأسواق الرأسمالية العالمية.
المعضلة الأساسية في السوق أصبحت أكثر وضوحًا:
يتصاعد تضخم الطاقة، لكن من الممكن أن يبرد الاقتصاد والوظائف؛
يُضغط على أسعار الفائدة طويلة الأجل، لكن توقعات رفع الفائدة على المدى القصير بدأت تخف.
وأخيرًا، سيكون كل ذلك مترقبًا للبيانات الليلة—بيانات الوظائف غير الزراعية في الولايات المتحدة.
🧱 منافسة جيوسياسية:
① اشتعال جولة جديدة بين الولايات المتحدة وإيران، وتعود علاوة مخاطر الطاقة للظهور
ما تزال أزمة الولايات المتحدة وإيران واحدة من أكبر المتغيرات في الأسواق العالمية.
تقوم الولايات المتحدة بزيادة نشر قوات عسكرية باتجاه الشرق الأوسط، وتقوم بنشر مجموعة ضربات بحرية حاملة للطائرات؛
وفي الوقت نفسه، تواصل الولايات المتحدة توسيع العقوبات على القطاعات المرتبطة بإيران.
القلق في السوق: في حال اتساع نطاق الصراع أكثر، قد تتأثر عمليات نقل الطاقة عبر مضيق هرمز والبحر الأحمر والخليج الفارسي أيضًا.
ارتفع خام برنت مرةً واحدة بأكثر من 4%، وعاد ليستقر فوق حاجز 100 دولار؛
كما ارتفع WTI أيضًا إلى ما فوق 92 دولارًا.
وهذا يعني أن السوق بدأ يعيد التداول:
خطر الحرب → إمدادات الطاقة → توقعات التضخم → الفائدة → تقييمات الأصول العالمية
لم يعد النفط الخام مجرد متغير في سوق السلع،
ويعود ليصبح مرة أخرى بوابة مهمة لتسعير الأصول الاقتصادية الكلية عالميًا.
💹 خريطة رأس المال:
دفعة عوائد السندات الأمريكية ترتفع ثم تعود للتراجع + تصريحات مسؤولي الاحتياطي الفيدرالي المائلة إلى التيسير، بالتوازي مع ارتفاع مخاطر الشرق الأوسط وما يترتب عليها من زيادة في أسعار النفط وأصول الملاذ الآمن، مما أدى إلى تراجع نسبي في رهان السوق على تشديدٍ عدواني لفترة قريبة من الاحتياطي الفيدرالي؛ وفي الوقت نفسه أظهرت أسهم التكنولوجيا في سوق الأسهم الأمريكية والمعادن الثمينة مرونة في مواجهة الهزات خلال التقلبات.
📊 سوق الديون:
سندات الخزانة لأجل 10 سنوات: 5.25%، وأعلى مستوى خلال اليوم نحو 5.34%، مسجلًا أعلى مستوى منذ 2002؛
سندات الخزانة الأمريكية لأجل 30 عامًا: 5.67%؛
سندات الخزانة لأجل سنتين: 4.86%؛
السندات الحكومية اليابانية لأجل 10 سنوات: 3.05% ؛
اختراق عائد سندات الخزانة لأجل 10 سنوات حاجز 5% يعني أنه لم يعد مجرد تداول على أسعار الفائدة فحسب.
وخلف ذلك يتداخل أيضًا:
ضغط التمويل المالي + إنفاق رأس مال للذكاء الاصطناعي + تضخم الطاقة + توقعات سياسة الاحتياطي الفيدرالي.
ما يستحق الانتباه هو أن عائد 10 سنوات عاد بسرعة إلى الانخفاض بعد ملامسة 5.34%، ما يشير إلى أن العوائد المرتفعة بدأت مجددًا في جذب جزء من الأموال للعودة إلى سوق السندات.
أظهر محضر اجتماع بنك اليابان في سبتمبر أن بعض الأعضاء يرون ضرورة تسريع خطوات رفع الفائدة لمنع التضخم من الارتفاع أكثر؛
لكن ممثلي الحكومة يؤكدون من جهتهم أنه يجب تقييم الأثر التراكمي لرفع الفائدة السابق، ويوجد اختلاف واضح داخل السياسة حول هذا الأمر.
تناقش الولايات المتحدة “متى نواصل رفع الفائدة”؛
تتداول اليابان “هل تحتاج إلى رفع الفائدة بوتيرة أسرع؟”؛
تدخل السياسة النقدية العالمية مرحلة جديدة من التباين.
📈 أسهم الولايات المتحدة
ناسداك: +0.04%
S&P 500: +0.19%
داو جونز: +0.04%
يتصدر قطاع الاتصالات البصرية للذكاء الاصطناعي ورقائق التخزين؛ بينما تكبدت معظم كبريات شركات التكنولوجيا خسائر في نهاية الجلسة؛ استفاد قطاع الطاقة من قوة ارتفاع أسعار النفط.
لم تغادر السوق قطاع الذكاء الاصطناعي—بل أعادت حساب تكلفة رأس المال للذكاء الاصطناعي.
من جهة استثمارات البنية التحتية للذكاء الاصطناعي تتوسع باستمرار؛
ومن الجهة الأخرى، ترتفع عوائد السندات الأمريكية باستمرار.
القطاع الخاص بالذكاء الاصطناعي يواجه مشكلة واقعية بشكل متزايد:
قصة نمو الذكاء الاصطناعي في النهاية—كم مقدار رأس المال الذي سيحتاجه الأمر للدعم؟
🛢️ النفط الخام:
WTI: 92.87 دولار/للبرميل، +2.71%
برنت: 102.31 دولار/للبرميل، +4.37%
أعلنت الولايات المتحدة عن زيادة انتشار حاملة طائرات ووحدات برية في الشرق الأوسط، ما جعل السوق يقلق من تعطّل الملاحة في الخليج الفارسي والبحر الأحمر، فارتفعت علاوة المخاطر الجيوسياسية بسرعة.
مخاطر انتقال التعارضات في تداول السوق على المدى القصير تزيد بشكل ملحوظ من تقلبات أسعار النفط.
🤖 دخول رأس مال الذكاء الاصطناعي إلى “عصر التمويل عالي الأصول الثقيلة”
① حلقة تمويل رأس المال: Broadcom وAnthropic
وفقًا لوثائق الاكتتاب العام لـ Anthropic، وافقت Broadcom على تقديم تمويل يصل إلى 42 مليار دولار إلى Anthropic لدعم بناء البنية التحتية للذكاء الاصطناعي.
يرتبط هذا التمويل بطلب Anthropic الهائل لقدرات TPU، كما يعني أن شركات الرقائق تتحرك أكثر من “بيع قدرات الحوسبة” لتصبح أيضًا “ممولة لقدرات الحوسبة”.
وهذا عمليًا يغيّر هيكل رأس مال سلسلة صناعة الذكاء الاصطناعي:
شرائح → حوسبة سحابية → تأجير قدرات الحوسبة → تمويل → اكتتاب عام
تتشكل بنية تحتية للذكاء الاصطناعي تتحول بشكل متزايد إلى حلقة رأس مال مغلقة.
وتُظهر أيضًا وثائق الاكتتاب العام الخاصة بـ Anthropic أن الشركة ستحتاج في السنوات القليلة المقبلة إلى تحمل نفقات ضخمة للحوسبة السحابية وقدرات الحوسبة والبنية التحتية.
تنقل تقارير الوكالات أن Anthropic تسعى إلى تنفيذ الاكتتاب العام بأسرع ما يمكن، وأن مناقشات التقييم وصلت إلى نطاق يقارب 2 تريليون دولار؛
شائعة تفيد بأن 14 أكتوبر ستشهد لقاءً في المقر الرئيسي في سان فرانسيسكو مع مستثمرين محتملين، ومن المحتمل أن يبدأ العرض التقديمي في الأسبوع الذي يوافق 9 نوفمبر، مع هدف إجراء تداولات قبل عيد الشكر في 26 نوفمبر؛ لكن وُجدت أيضًا تقارير تشير إلى أن إدراج الشركة قد يكون أكثر احتمالًا بعد انتخابات التجديد النصفي الأمريكية في منتصف نوفمبر.
② سِوْفتبانك أكملت الاستثمار الإضافي في OpenAI
أنهت سِوْفتبانك في 1 أكتوبر آخر دفعة من استثمارٍ إضافي بقيمة 10 مليارات دولار أعلنته سابقًا، ما يعني أن كامل خطة الاستثمار الإضافي البالغة 30 مليار دولار قد اكتملت بالكامل.
وهذا يوضح مرة أخرى:
لقد انتقلت المنافسة في مجال الذكاء الاصطناعي من منافسة النماذج إلى منافسة شاملة تشمل رأس المال وقدرة الحوسبة والطاقة والبنية التحتية.
OpenAI وAnthropic وسلسلة صناعة الذكاء الاصطناعي بأكملها تعمل على استيعاب كميات متزايدة باستمرار من رأس المال على مستوى عالمي.
وهذا يتقاطع تحديدًا—وبشكل دقيق—مع ما يحدث في سوق السندات الأمريكية حاليًا:
يحتاج الذكاء الاصطناعي إلى المال، والسندات الأمريكية أيضًا تحتاج إلى المال.
تكلفة رأس المال عالميًا تتحول إلى قيد يجب على مرحلة لاحقة من صناعة الذكاء الاصطناعي مواجهته حتمًا.
💸 ملخص Web3: تدفّق الأموال نحو القادة
يتبع سوق العملات المشفرة عوائد سندات الخزانة في التراجع، مع تعافٍ معتدل؛ تذبذب عند المستويات المرتفعة وتشتد معارك المراكز بين المشترين والبائعين، وتزداد مشاعر الترقب. تصب الأخبار الإيجابية من الشرق الأوسط لصالح النفط والذهب، لكن العملات المشفرة لم تحصل على علاوة ملاذ آمن؛ ويظهر BTC مقاومة للهبوط بدعم من تدفقات أموال صناديق ETF.
القيمة السوقية الإجمالية: نحو 2.95 تريليون دولار؛ حجم التداول خلال 24 ساعة: حوالي 97 - 102 مليار دولار
$BTC الحصة السوقية: نحو 57.8%
$BTC : 86.5K على الخط الأول، حوالي +3% خلال 24 ساعة
$ETH : عند خط 2,740 دولارًا، أضعف من BTC، وETH/BTC يتراجع قليلًا
الإجمالي هو تذبذب داخل نطاق في بيئة أسعار فائدة مرتفعة: BTC تُظهر مقاومة نسبيًا للهبوط، والتجزئة في العملات البديلة تتزايد؛ تحولت مشتريات المؤسسات من التدفق المتواصل إلى خروج في يوم واحد.
🧘 تعاليم “العملات” في عالم تشان”/دائرة العملات المشفرة:
التنافس الجيوسياسي بين الولايات المتحدة وإيران حول مضيق هرمز، إلى جانب استثمار قطاع الذكاء الاصطناعي في كميات هائلة من الأموال، أشعل قفزة حادة في عوائد سوق السندات؛
وبحسب ما يبدو، فإن هذه الجولة السوقية هي:
مواجهة الولايات المتحدة وإيران → ارتفاع أسعار النفط → ارتفاع عوائد سندات الخزانة الأمريكية.
لكن منطق رأس المال الأعمق هو:
يتصاعد تضخم الطاقة مجددًا، فهل يبرد الاقتصاد والوظائف بالفعل؟
إذا استمرت بيانات الوظائف غير الزراعية في الضعف، فقد يخفض السوق أكثر من توقعاته لاستمرار رفع الفائدة على المدى القصير؛
إذا بقيت التوظيفات قوية، فذلك يعني:
أسعار نفط مرتفعة + احتياج مرتفع لتمويل عجز مالي + إنفاق رأسمال للذكاء الاصطناعي
قد يستمر في إبقاء عوائد السندات طويلة الأجل في مستويات مرتفعة.
السوق تنتظر إجابة أهم:
هل الاقتصاد الأمريكي ما زال قادرًا على تحمل تكلفة التمويل طويلة الأجل التي تتجاوز 5%؟
وهذا أيضًا هو التناقض الأكثر جدارة بالملاحظة في أسواق رأس المال العالمية حاليًا.
- يحدد الجغرافيا السياسية علاوة مخاطر الطاقة؛
- تحدد الطاقة توقعات التضخم؛
- تحدد التضخم توقعات الفائدة؛
- الفائدة في النهاية تحدد تقييم الأصول.
أما BTC فهي ما تزال في نهاية سلسلة انتقال رأس المال هذه.
⚠️ ما سبق آراء شخصية فقط، تُستخدم لمراقبة السوق والتواصل.
تتغير الأوضاع الجيوسياسية بسرعة، يرجى الانتباه إلى مخاطر المراكز والرافعة المالية، ولا يُعد ذلك نصيحة استثمارية.
📌 LaoYao(@wisebon )
في مدرسة “xin xue” نرى رأس المال، وبالدورات نميّز الاتجاه؛
البحث عن يقين وسط حالة من عدم اليقين، وتثبيت القيمة في خضم التقلبات.