
#mu财报
أول يوم إجازة، وما إن استيقظت حتى ذهبت لقراءة التقرير المالي الصادر عند الفجر $MU ، والخلاصة واضحة جدًا: “متفوق بشكل واضح على التوقعات”، والأهم من ذلك أن توجيهات 2027 لا تزال تتجه للأعلى.
بعض البيانات الرئيسية:
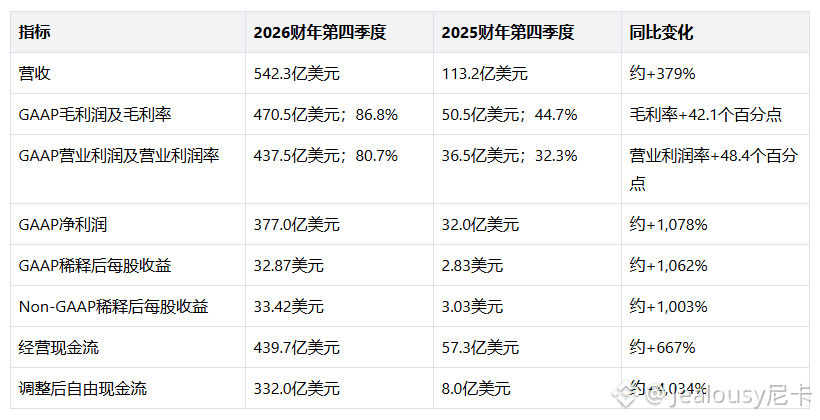
الإيرادات 54.23B دولار، توقعات السوق نحو 51B دولار، ربع سنوي +31%، سنويًا +379%
هامش الربح الإجمالي حوالي 87%، وهو مستوى مبالغ فيه فعلًا (وهذه هي تجارة “تدر ربحًا من كل الجوانب”، أي صناعة تصنيع أخرى قد تحسدها).
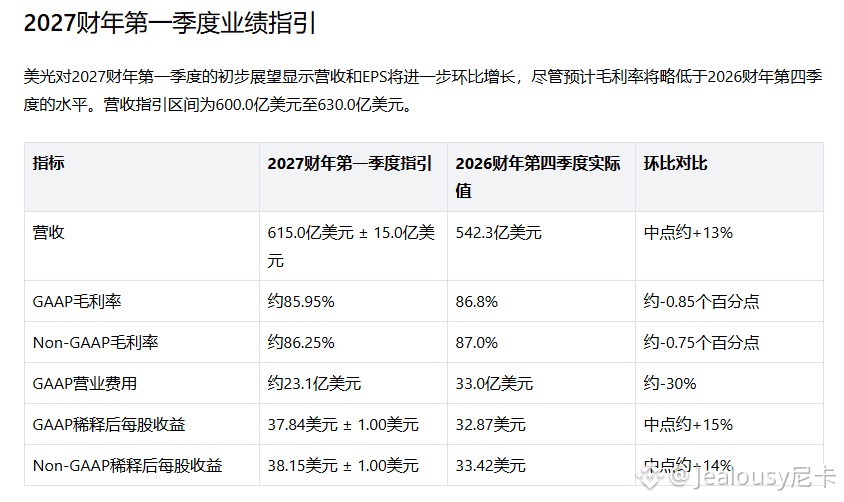
توجيهات الربع الأول للسنة المالية 2027: إيرادات 61.5B دولار ± 1.5B دولار
هذا التقرير المالي القوي جدًا في الحقيقة أعطى المساهمين نوعًا من الطمأنينة، إذ إن دورة تخزين/AI لم تصل بعد إلى القمة، ولا يزال زخم النمو دون ذعر.
لكن من جهة أخرى، لماذا لم يقفز سعر السهم كثيرًا رغم قوة التقرير؟ في رأيي يعود ذلك إلى عدم اليقين في الاقتصاد الكلي والسياسات المتعلقة بالأسعار/الفائدة، ما يجعل السوق يتعامل بحذر أكبر مع تقييم شركات التكنولوجيا المتقدمة. حاليًا، يبدو أن هناك رفعًا إضافيًا للفائدة مرة واحدة في ديسمبر.