📰 في 29 سبتمبر، أعلنت ether.fi أنها ستفصل نشاط إعادة التَّرْهِين (Re-staking) بحلول نهاية هذا الربع، لتنتقل بالكامل إلى بنكٍ تشفيري جديد. قال الرئيس التنفيذي الأمر بصراحة: إن إعادة التَّرْهِين لم تعد تتيح فرص عائد ذات معنى، بينما لا يمكن تجاهل المخاطر الأمنية.
🔥 الأرقام صادمة فعلاً. حتى 30 سبتمبر، كان إجمالي القيمة المقفلة في سوق LRT حوالي 1.45 مليار دولار، لكن دخل البروتوكول للأسبوع لم يتجاوز نحو 100 ألف دولار. يبدو أن الأموال كثيرة، لكن الجزء الذي يمكن فعلاً تركه للبروتوكول رقيق، لذا سيتعين على المشاريع الرائدة أن تتجه جميعها إلى تغيير الاتجاه.
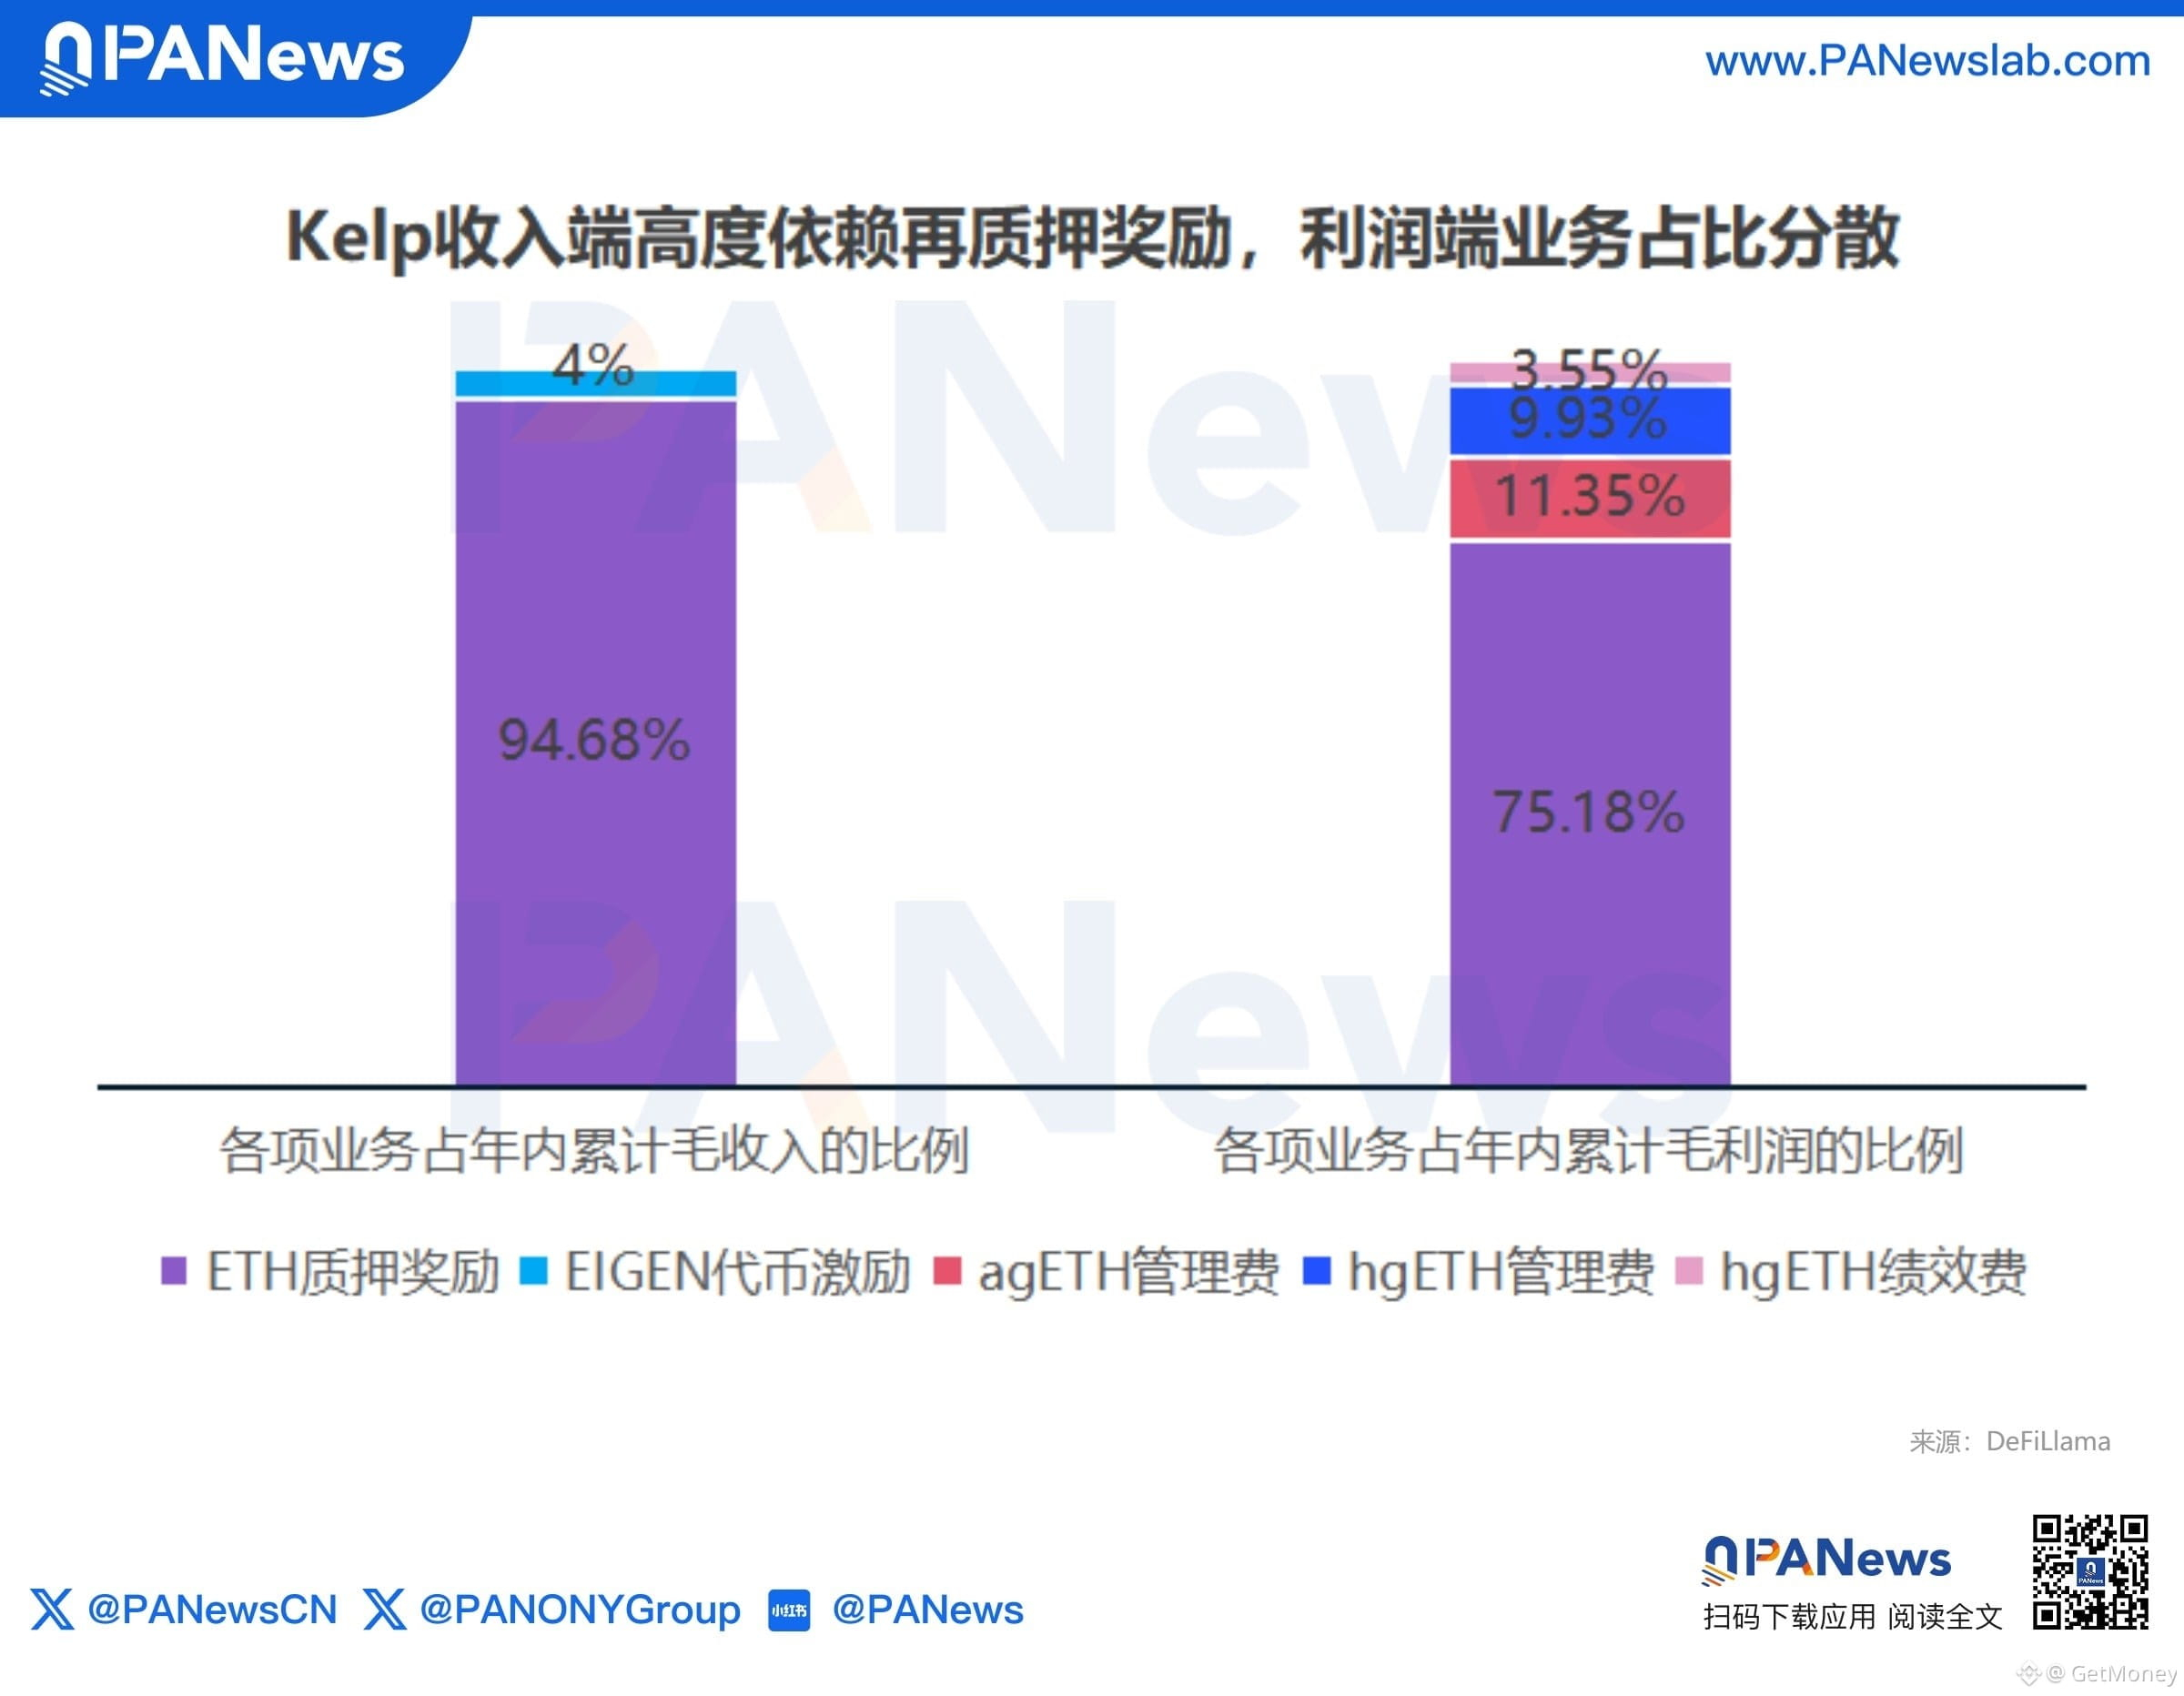
Kelp مثال نموذجي. بلغ إجمالي الإيرادات حتى الآن 26.52 مليون دولار، لكن نسبة الجزء القابل للتصرف فعلياً لم تتجاوز 5%، بينما حقق أرباح البروتوكول 14.1 مليون دولار فقط. بالمقابل، يشير صندوق استراتيجيات Gain بحجم TVL بنحو 30 مليون دولار إلى أنه باستخدام حوالي 2.5% من TVL استطاع توليد قرابة 25% من الأرباح. بصراحة، إلى أي جهة يجب على المشروع أن يراهن؟ الحسابات بالفعل واضحة.
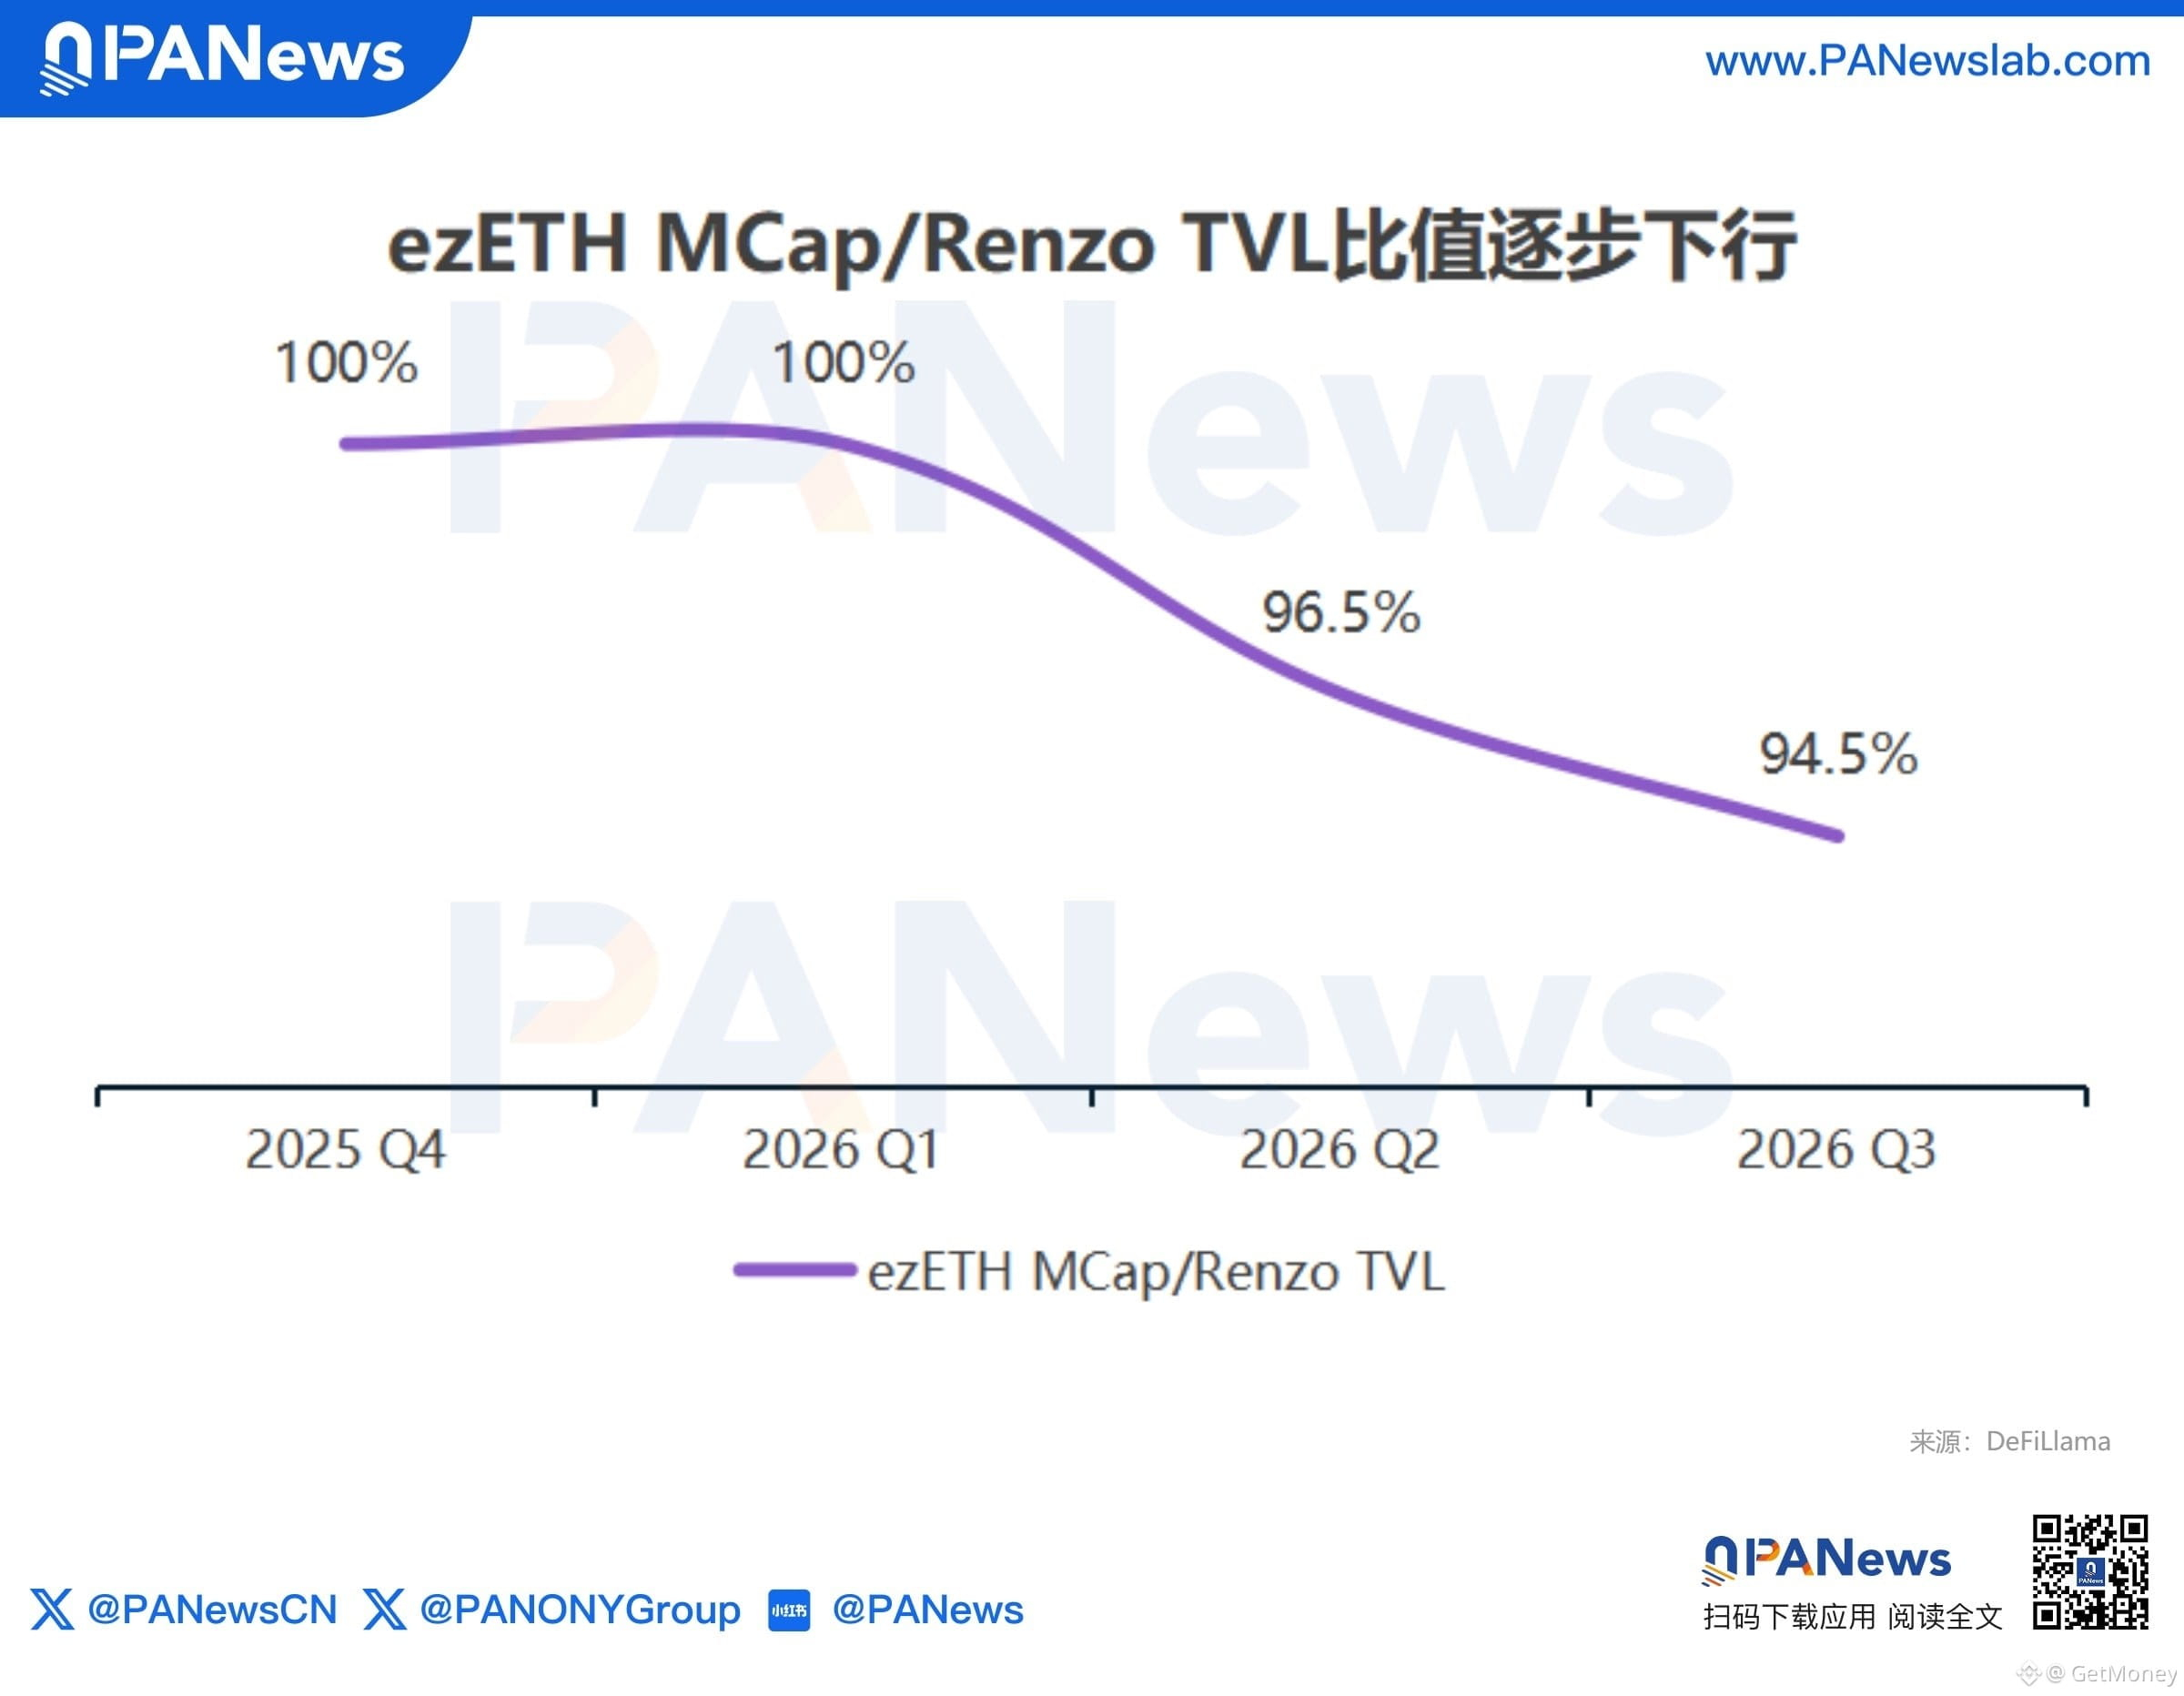
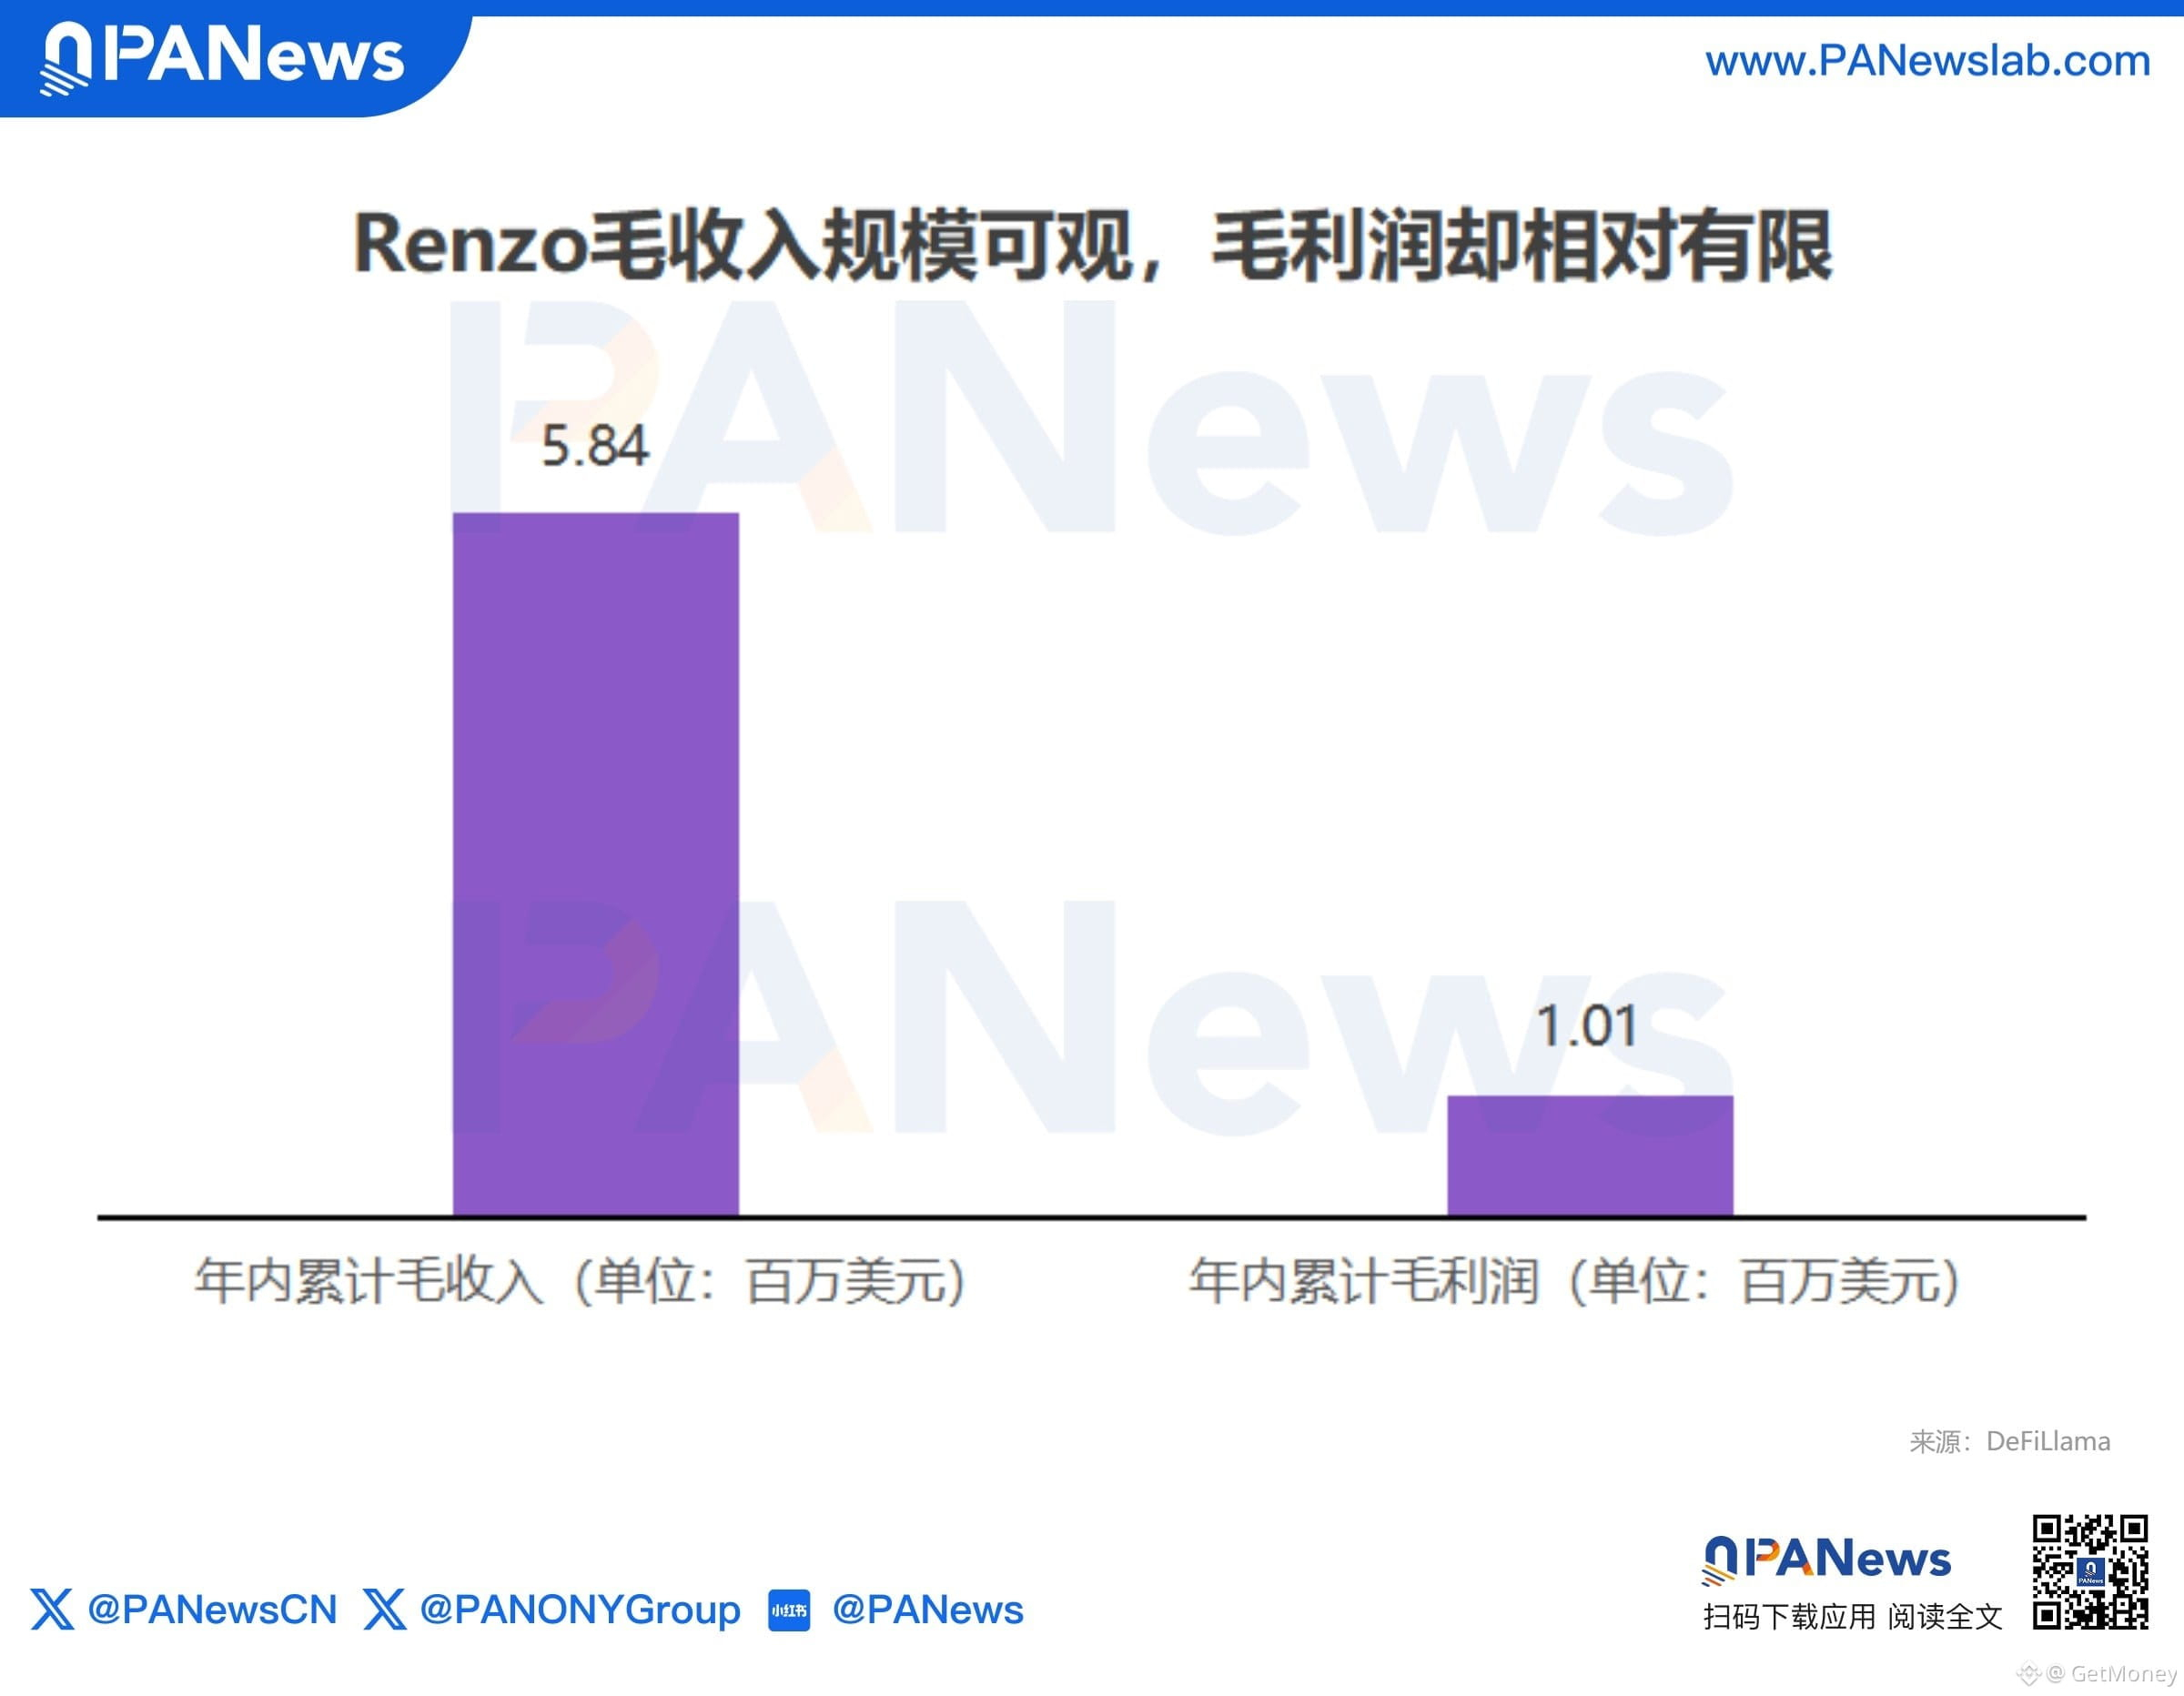
💡 قامت Renzo بتغيير مسارها نحو منتجات عوائد مُنظمة على السلسلة، وأغلقت Swell منصتها قبل أقل من عام (Swellchain) ثم انتقلت للعمل على تطبيق تداول بالذكاء الاصطناعي على Hyperliquid يُدعى Faro؛ أما Puffer فتراهن على خدمات للمؤسسات، وإشعارات ما قبل التأكيد، وبنية Rollup التحتية. الجميع لا يكتفي بتبديل الاسم والاستمرار في سرد القصة، بل يبحث عن الأعمال التي يمكن تحصيل رسومها فعلاً.
⚠️ الأكثر واقعية هو مسألة الأمان. في أبريل، تعرّضت Kelp لهجوم على جسر عبر السلاسل؛ تم تزوير تحرير حوالي 116,500 من rsETH بقيمة تقارب 293 مليون دولار، وبعد ذلك تقلّص نطاق الجسور متعددة السلاسل التي تدعمها. العائد أصلاً محدود، وإذا تكرر حادث واحد آخر فمن الصعب أن تتحمل الميزانية العمومية.
🤔 إذا كان بروتوكول LRT في النهاية يعتمد بشكل أساسي على رسوم إدارة الخزينة أو رسوم خدمات التداول أو رسوم البنية التحتية، فهل ستقيّمه ما زال كأنه مشروع إعادة تَّرْهِين؟
#以太坊 #LRT #再质押 #DeFi