
#美光业绩超预期并上调指引
هل يمكن أن يستمر «الدورة الفائقة» في قطاع التخزين إلى الأبد؟
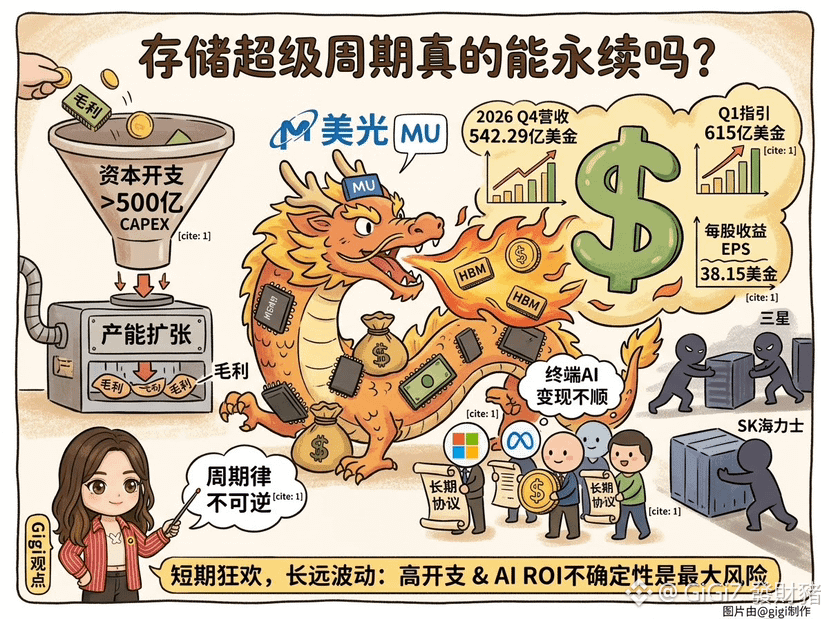
تقرير أرباح ميكرون الأخير مثير للإعجاب للغاية؛ ففي الربع المالي الرابع بلغت الإيرادات 54.229 مليار دولار، وتوجيهات الربع التالي رفعت مباشرة إلى 61.5 مليار دولار، وبلغ ربح السهم الواحد في ربع واحد 38.15 دولار $MU
كما حصلت الشركة على 26 عقداً طويل الأجل لتأمين 150 مليار دولار من الطلبات، وصرّحت بأن العجز في العرض والطلب خلال 2027 و2028 سيكون أشد من هذا العام
هناك ثلاثة متغيرات تستحق الاهتمام
أولاً، قدرة العملاء على التحمل
ميكرون تؤمّن الأرباح قصيرة الأجل عبر العقود طويلة الأجل، لكن شرط قيام عمالقة التكنولوجيا بتغطية تكاليف التخزين جنونياً هو استمرار قدرة الذكاء الاصطناعي النهائي على تحقيق عوائد. إذا لم يحقق عائد الاستثمار في المنبع/الأسفل المستوى المتوقع، فقد ينطفئ نموذج «المشتري يدفع» في أي وقت
ثانياً، إنفاق رأس المال يلتهم الأرباح
ستتجاوز نفقات ميكرون الرأسمالية المستقبلية 50 مليار دولار. ومع التكاليف الضخمة للاهتلاك الناتجة عن توسع الطاقة، يصبح من الصعب جداً الوفاء بوعد العودة إلى هوامش ربح مرتفعة بمجرد أن يتباطأ نمو الزيادات في الأسعار وتتحسن الهامش
ثالثاً، لم تختفِ قوانين الدورة أبداً
حالياً، تعد HBM والـ DRAM عالية الجودة في حالة نقص حادة للغاية. لكن بعد إطلاق طاقات إنتاج جديدة من سامسونج وSK hynix، قد تميل كفة العرض والطلب إلى عدم التوازن أسرع مما هو متوقع $SKHY
توقع أن التدفقات النقدية قصيرة الأجل لدى ميكرون ستظل قوية بلا منازع، وسعر السهم سيحافظ على مستوى مرتفع. لكن تركيز السوق انتقل من مدى قوة النتائج إلى سؤال: إلى متى يمكن للسهم أن يصمد عند القمم؟ وسيكون إنفاق رأس المال الضخم مع عدم اليقين في تحقيق أرباح من الذكاء الاصطناعي في النهاية أكبر مصدر للتذبذب في المستقبل DYOR