📰 تعليقات حمائمية لم تُخفِ انخفاض العائد على الأجل الطويل. وارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا داخل الجلسة ليصل إلى 5.621%، وهو أعلى مستوى منذ يونيو 2002. أما عائد 10 سنوات؛ فقد تراجع بدلًا من ذلك بنحو 5 نقاط أساس. توقعات السوق بخصوص رفع الفائدة في أكتوبر/تشرين الأول تراجعت أيضًا من حوالي 70% إلى حوالي 50%.
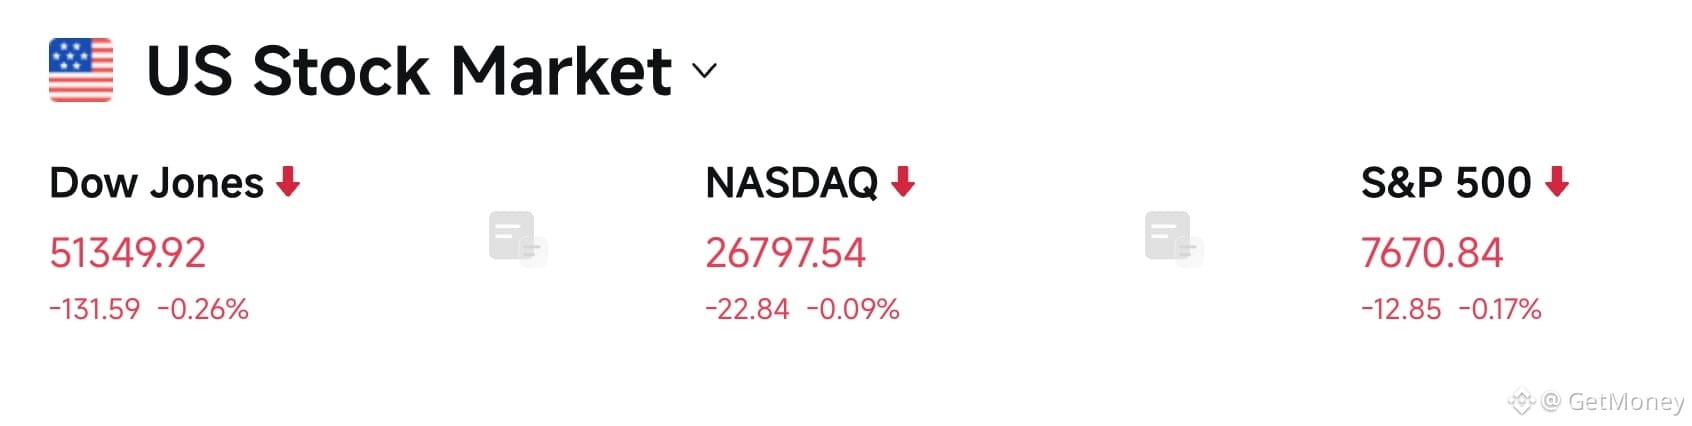
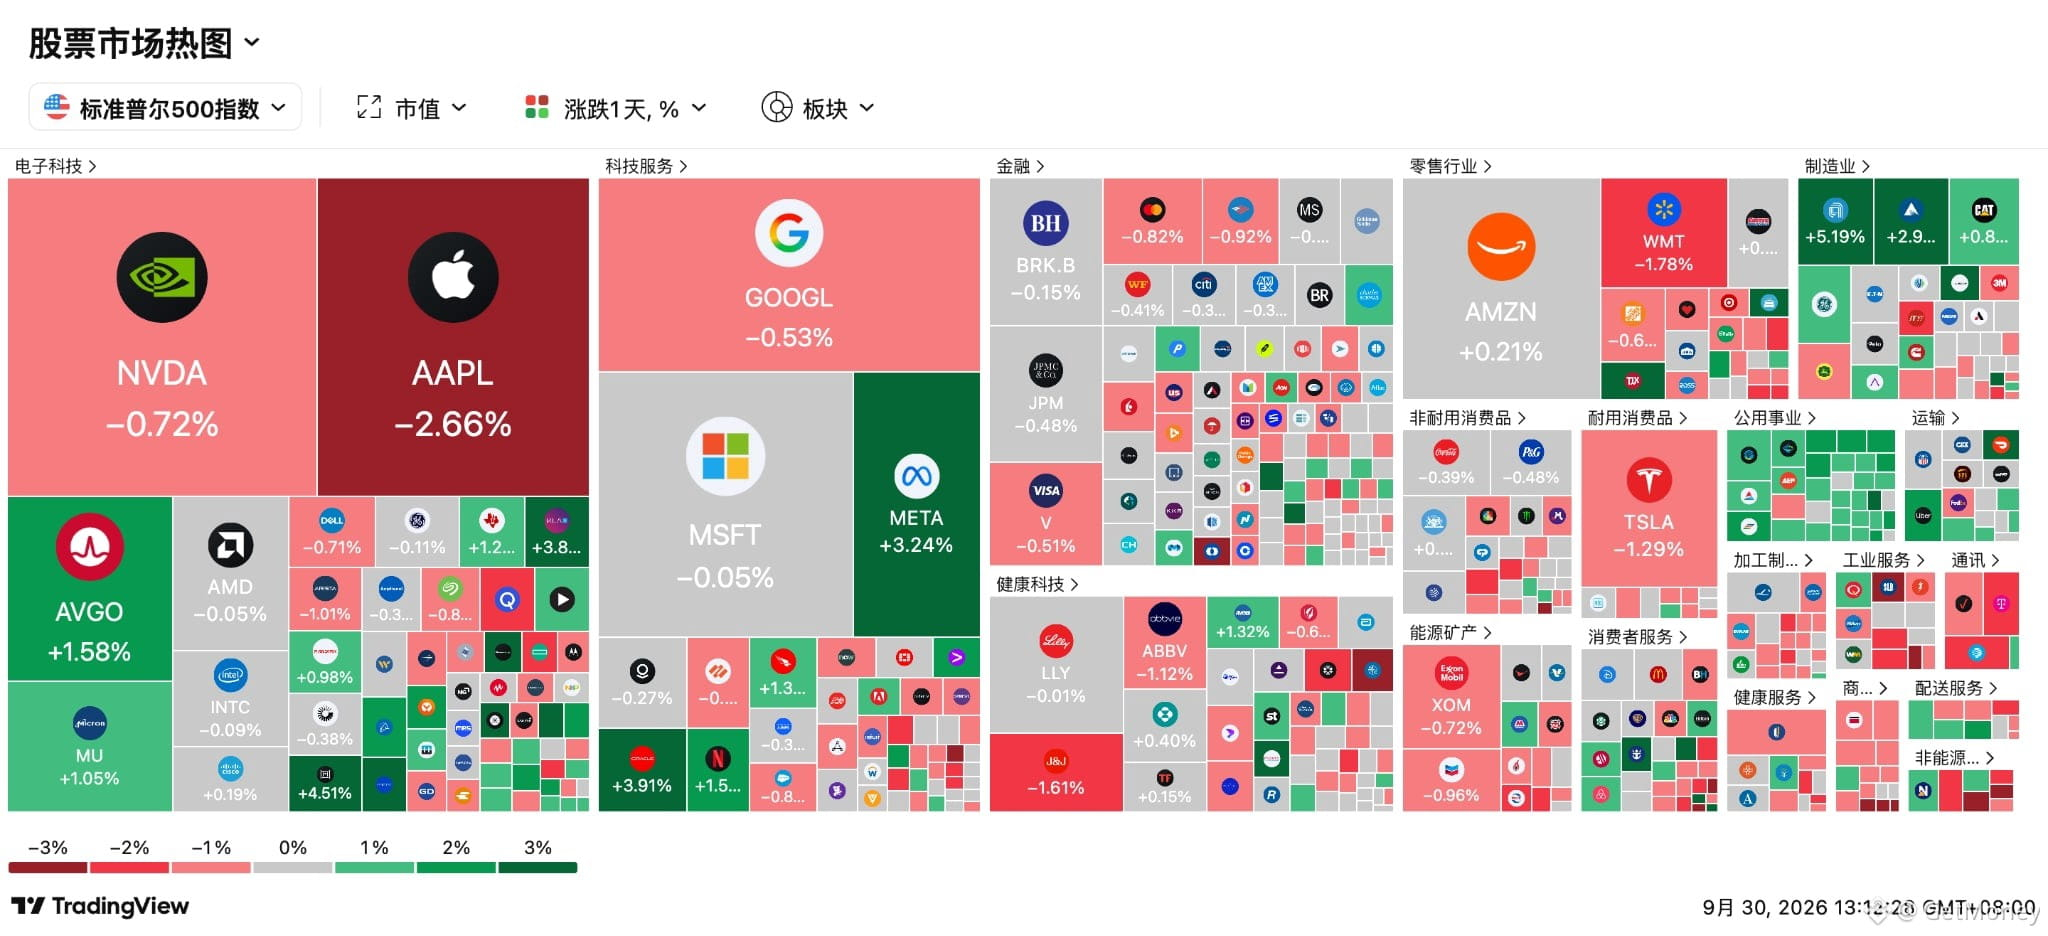
🔥 المشكلة هي أن خفض الفائدة المتوقَّع قد لا ينقذ التقييمات فورًا. بدأ مشروع "باراماونت تينس دانس" (Paramount Tianwu) طرح استثمارات بنحو 32 مليار دولار من السندات ذات التصنيف الاستثماري، ما أدى إلى تضخيم مفاجئ لإمدادات الأجل الطويل، بينما غابت الجهات المشتريه الكبرى لأكثر من شهر. وسجلت المؤشرات الثلاثة الرئيسية للأسهم الأمريكية تراجعًا طفيفًا مع الإغلاق، كما أن صناديق معاشات نهاية الربع/الشهر باعت نحو 33 مليار دولار من الأسهم.
💡 لكن على صعيد عتاد الذكاء الاصطناعي، يبدو أن الأمور صمدت. ارتفع مؤشر أشباه الموصلات في فيلادلفيا بنسبة 1.32%، ومن المتوقع أن تستمر الضغوط على العرض والطلب في شرائح DRAM وNAND حتى عام 2027. ووفقًا لتقارير، اقتربت الإيرادات المتكررة السنوية لدى OpenAI من 70 مليار دولار؛ ومنذ أوائل الربع الثالث، نما ذلك بأكثر من 70%. كما تضاعفت مبيعات الشركات منذ يوليو/تموز، وما زالت الأموال تتجه إلى الحوسبة وقدرات التخزين والاتصالات الضوئية.
👀 لكن بصراحة، حتى لو كانت بيانات شركات الذكاء الاصطناعي جميلة، فهي لا تزال لا تستطيع الالتفاف حول ارتفاع الفائدة وتكاليف الطاقة. انخفض مؤشر ثقة المستهلكين إلى 81.9، وهو أدنى مستوى منذ 2014؛ كما تراجع عدد الوظائف الشاغرة إلى أدنى مستوى له خلال خمسة أشهر. تضعف البيانات الاقتصادية، بينما لا يوجد مشترٍ كافٍ للديون طويلة الأجل؛ وهذا المزيج يثير القلق فعلًا.
🤔 ما التالي: بعد إعلان بيانات PCE الأساسية (الناتج الاستهلاكي الشخصي) والوظائف (غير الزراعية)؛ برأيك هل سيتعامل السوق أولًا مع تباطؤ الاقتصاد، أم سيواصل القلق من فقدان السيطرة على عوائد الأجل الطويل؟
#美债 #美股 #人工智能 #宏观经济