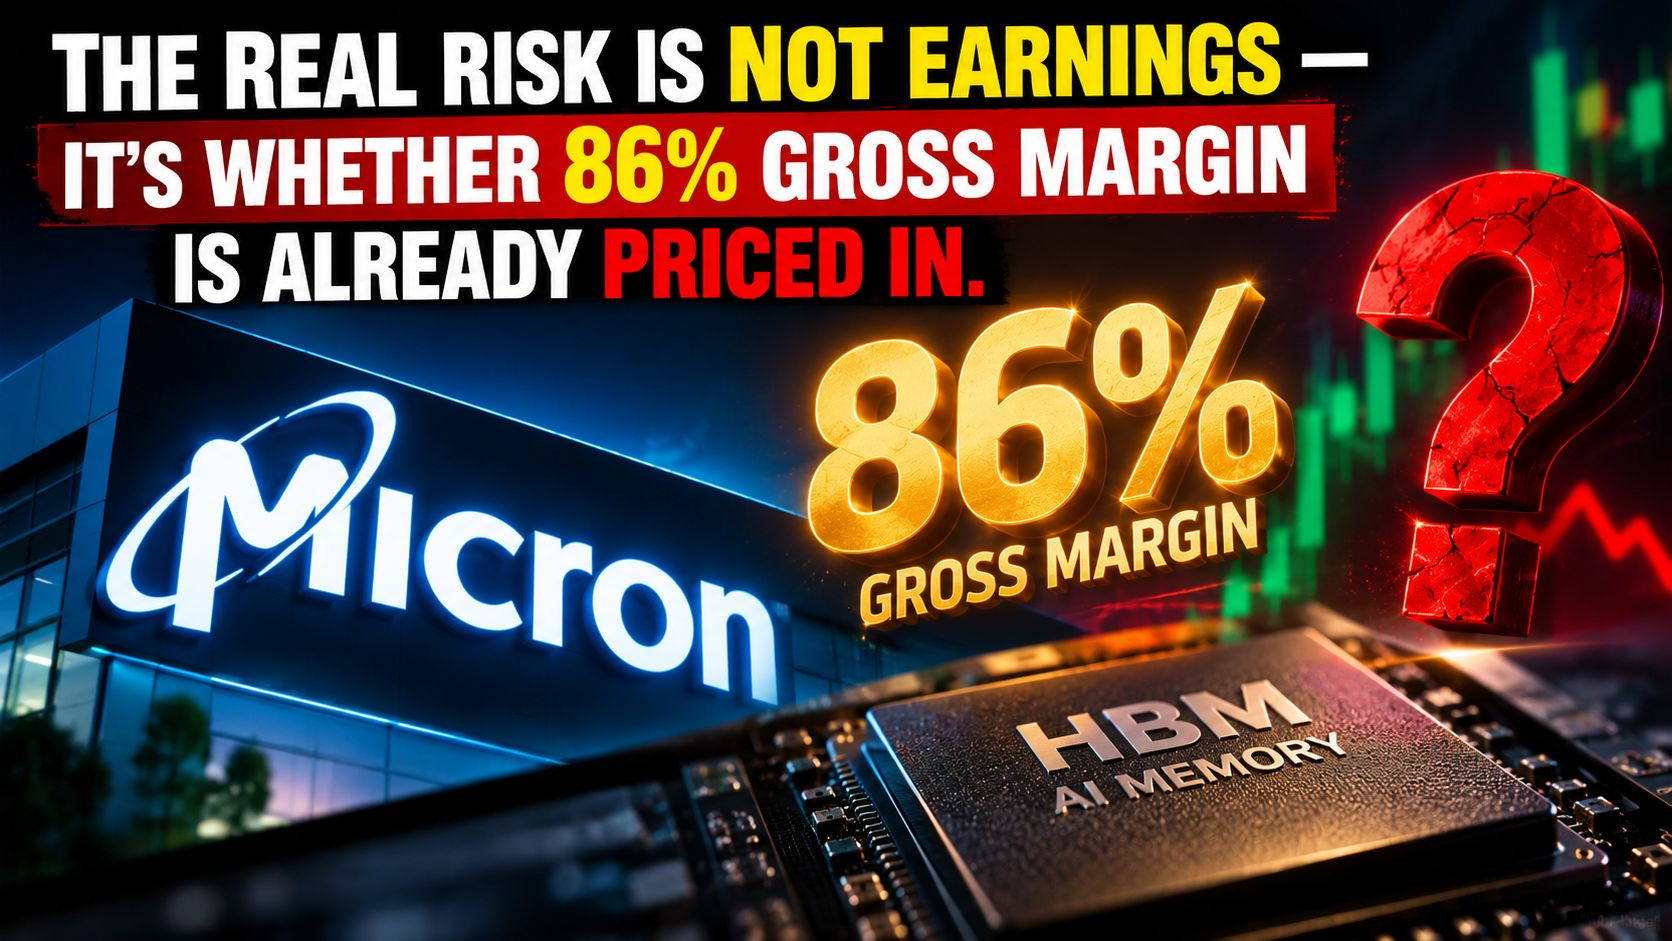
🚨 الخطر الحقيقي ليس الأرباح — بل ما إذا كان هامش الربح الإجمالي 86% مُسعَّرًا بالفعل.
يتوجه Micron إلى أرباح الربع الرابع من السنة المالية 2026 بأحد أقوى الترتيبات في كامل قطاع أشباه الموصلات.
وتوجّه الإدارة إلى ما يقارب:
الإيرادات: ~$50B
هامش الربح الإجمالي: ~86%
ربحية السهم EPS: ~$31
يبدو ذلك شديد الإيجابية.
لكن هذا هو بالضبط ما يجعل الوضع خطيرًا.
لقد صعدت MU بقوة بالفعل، ولم يعد طلب ذاكرة الذكاء الاصطناعي مفاجأة، كما أن قوة HBM أصبحت جزءًا من السيناريو الأساسي.
لذلك قد لا يكافئ السوق Micron فقط لأنها قدّمت “أرقامًا جيدة”.
قد يحتاج الأمر إلى مفاجأة إضافية إيجابية.
بالنسبة لي، السؤال الرئيسي بسيط:
هل يمكن لـ Micron دفع هامش الربح الإجمالي فوق 86% وما يزال توجيهه أعلى؟
إذا نعم، تبقى رواية دورة الذاكرة الخارقة حية.
إذا لا، حتى الربع القوي قد يؤدي إلى حركة “بيع الخبر”.
أنا أراقب رد الفعل، لا العنوان فقط.
$MU $NVDA.US $SNDK.US
#EarningsSeason #ECBToTestAIAgentsInDigitalEuroPayments #StrategyAdds1666BTCHoldingsReach847666 #NvidiaApproves$150BBuyback #OpenAIDelaysGPT6.1OverSafetyIssues