$MU FY2026 أرباح الربع الرابع — صعودية، لكن التوجيه هو الاختبار الحقيقي
رأيي: صعودي على شركة MU بعد الأرباح — مع شرط واحد: يجب أن يثبت ميكرون أن دورة الذاكرة الخاصة بالذكاء الاصطناعي ما زالت في حالة توسع، وليست عند ذروة هوامش قياسية.
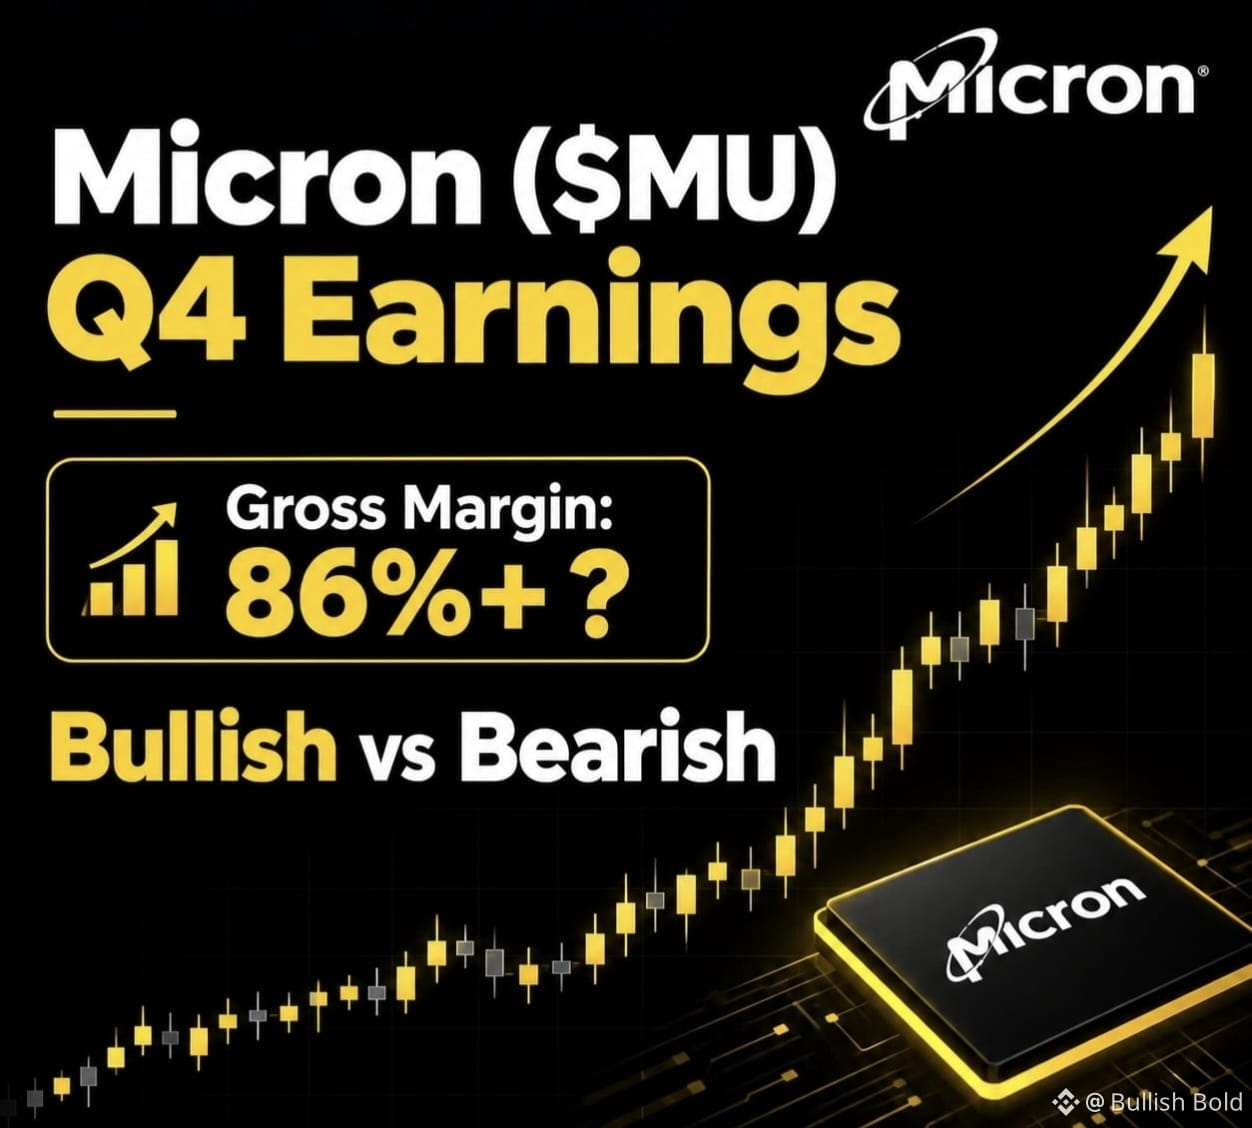
سيناريو الربع الرابع: وجّهت ميكرون لتسجيل إيرادات قدرها 50 مليار دولار ± 1 مليار دولار وهوامش إجمالية ~86%، مقارنةً بـ 84.9% هامش إجمالي غير مبني على مبادئ GAAP في الربع الثالث. السوق يتوقع بالفعل خطوة كبيرة للأعلى.
هل يمكن أن تتجاوز الهوامش 86%؟ أعتقد أن ذلك ممكن إذا ظلت تسعيرات DRAM والمنتجات الخاصة بالذكاء الاصطناعي عالية القيمة ضيقة. ويُذكر أن Goldman Sachs قد وضع نموذجًا بنسبة 87.3% للربع الرابع. السؤال الأكبر هو ما إذا كانت الهوامش يمكن أن تظل مرتفعة حتى داخل السنة المالية 2027 مع توسع الإمدادات.
دورة فائقة للذاكرة: تتوقع ميكرون أن تظل ظروف العرض والطلب لكل من DRAM وNAND مشدودة بعد 2027 أيضًا، بما يشير إلى دورة ذاكرة أطول تقودها تطبيقات الذكاء الاصطناعي.
سباق HBM4: كانت ميكرون بالفعل تشحن HBM4 بكميات كبيرة وتقول إن ramp الخاصة بها لـ HBM4 ذات 12 شريحة تتقدم بمعدل أسرع 2× مقارنةً بـ HBM3E، مع شحن >$1B من إيرادات HBM4.
المنافسة لا تزال شرسة: بلغت حصة إيرادات HBM في الربع الثاني تقريبًا SK hynix 50%، Samsung 33%، Micron 18%.
الخلاصة:
تزداد قوة الأطروحة الصعودية إذا حققت ميكرون >86% GM + تعليقات قوية حول FY2027 + تسارع في سعة HBM4. أكبر مخاطرة ليست ربعًا ضعيفًا — بل أرقام قوية تليها توقعات مستقبلية أضعف.
هل تتداول على تقلبات الأرباح، أم تمسك بسهم MU خلال الإعلان، أم تنتظر التوجيه أولًا؟
#EarningsSeason #MU