#AnthropicIPOProspectusCouldValueItOver$2T
الشركة الأولى المتخصصة الخالصة في مجال الذكاء الاصطناعي على وشك اختبار ما الذي سيدفعه السوق العام فعليًا
قدّم تسريب نشرة الاكتتاب الأولي لشركة أنثروبيك (Anthropic) أوضح صورة حتى الآن لما تكلفه فعليًا إدارة مختبر ذكاء اصطناعي على مستوى “الطليعة” — والأرقام وراء هدف تقييمها البالغ 2 تريليون دولار مدهشة بقدر دُهشة الهدف نفسه.
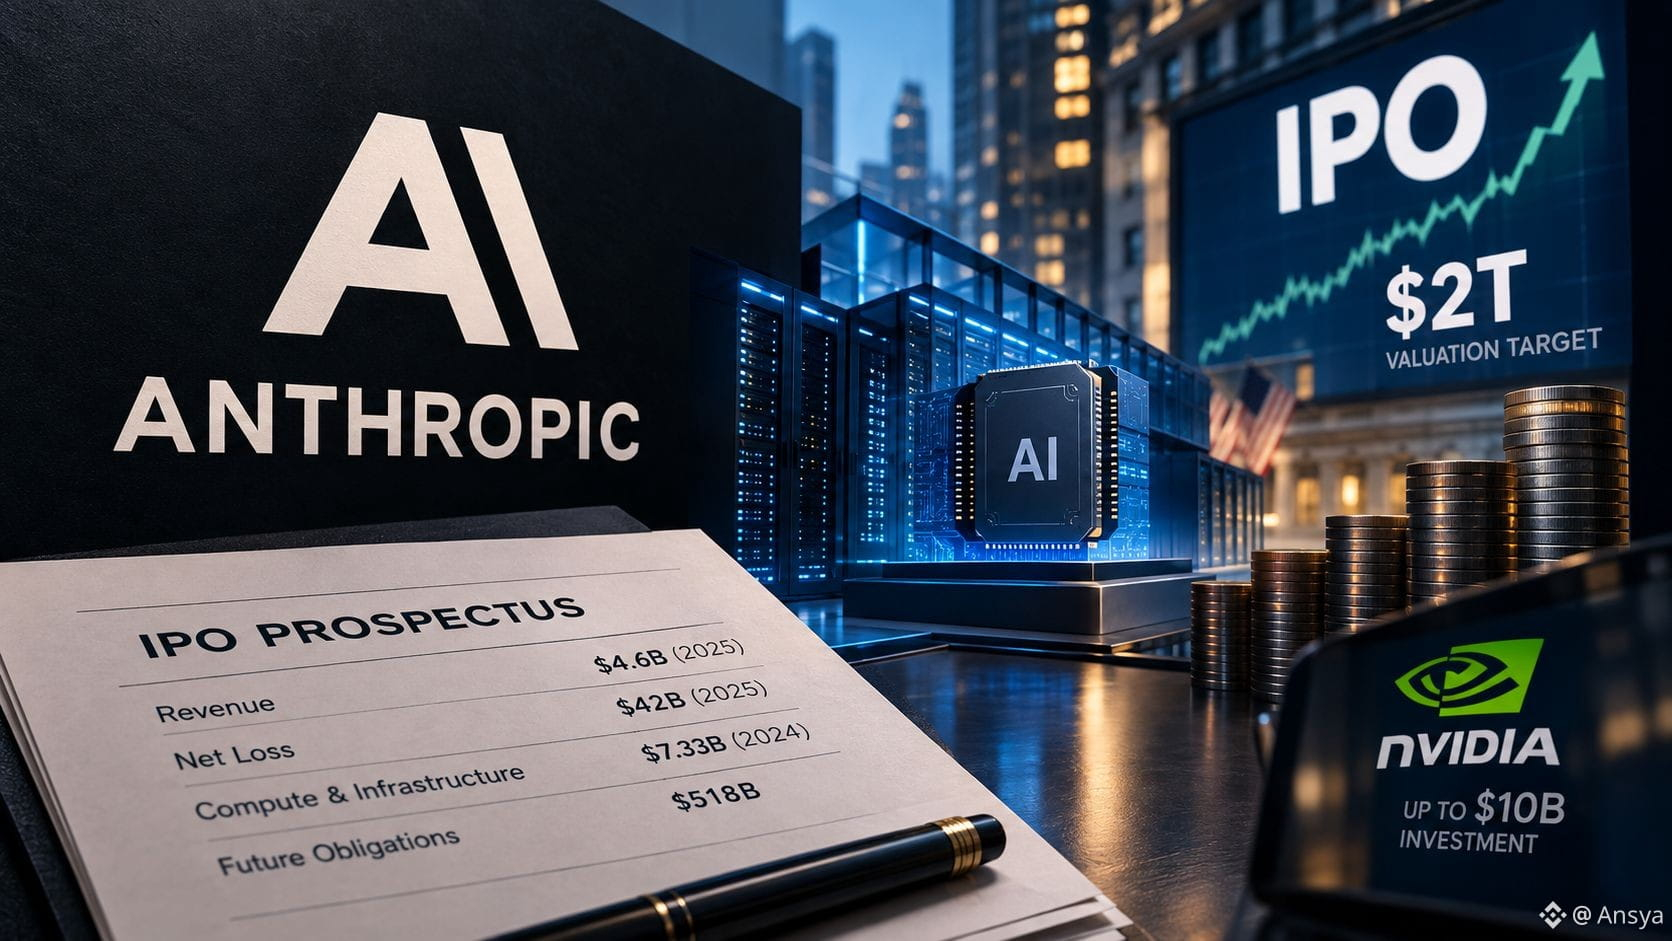
إليك ما تُظهره هذه الإيداعات: ذكرت رويترز أن إيرادات أنثروبيك قفزت بنحو 12 ضعفًا في 2025 إلى قرابة 4.6 مليار دولار، ومع ذلك سجّلت الشركة خسارة صافية تبلغ $42 مليار، ويمثل نحو 34 مليار دولار منها شحنة محاسبية مرتبطة بأدوات تمويل يمكن أن تتحول إلى أسهم. أنفقت أنثروبيك 7.33 مليار دولار على الحوسبة والبنية التحتية العام الماضي — أي ثلاثة أضعاف إنفاقها في 2024 — وتتوقع 518 مليار دولار من الالتزامات المتعلقة بالسحابة والبنية التحتية قبل ذلك. سيتجاوز التقييم المستهدف أكثر من ضعف تقديرها البالغ 965 مليار دولار من شهر مايو، ومن المتوقع أن يتم الاكتتاب بعد انتخابات التجديد النصفي الأمريكية في نوفمبر. ووفقًا للتقارير، ناقشت إنفيديا (Nvidia) تثبيت التسعير/الرفع عبر استثمار يصل إلى 10 مليارات دولار. كما سيؤسس الإدراج معيارًا مبكرًا للمنافس أوپن إيه آي (OpenAI)، التي قدمت طلبًا بشكل سري في يونيو ومن المتوقع أن تطرح للاكتتاب العام بحلول أوائل 2027.
لماذا يهم ذلك؟ إن حجم التقييم هذا، المرتبط بخسائر بهذه الضخامة، يضع رقمًا حقيقيًا على سؤال ناقشه قطاع الذكاء الاصطناعي لسنوات: هل يمكن لإنفاق البنية التحتية الحالي ونمو الإيرادات أن يبررا نفسيهما في نهاية المطاف، أم أن الأسواق تُسعّر مستقبلًا لم يأتِ بعد. ومع تباطؤ أسهم الذكاء الاصطناعي والرقائق (الشرائح) بعض الشيء في الأسابيع الأخيرة، قد يتحول هذا الإدراج إلى اختبار ضغط حقيقي لشهية المستثمرين في القطاع.
سواء تبنّت الأسواق العامة هذا الرهان بهذا الحجم، أو دفعت للخلف بقوة بشأن السعر، فذلك لن يتضح إلا من العرض الفعلي.
هل يبدو الإنفاق الضخم على البنية التحتية قبيل تحقيق عائدات الذكاء الاصطناعي علامة على القناعة؟ أم أنه فقط يرفع المخاطر إذا تباطأ النمو؟ 🤔
#Anthropic #AI #IPO #TechMarkets
$NMR $CRV