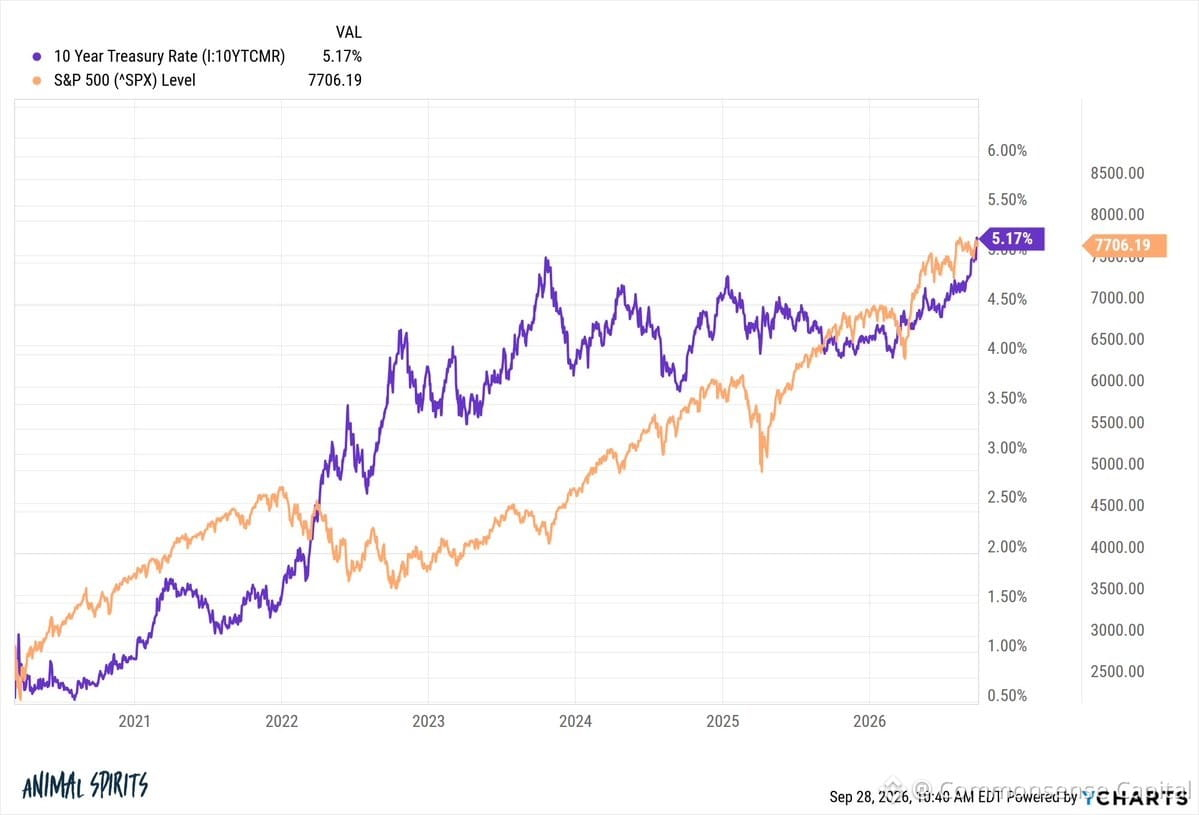
عائد سندات الخزانة الأمريكية لأجل 10 سنوات: 0.5% في مارس 2020. والآن عند 5.2%.
خلال واحدة من أسرع دورات رفع الفائدة في التاريخ الحديث، حقق مؤشر $SPY عوائد سنوية مكافئة بلغت 18.8%. وبعد احتساب التضخم؟ لا يزال الرقم قريبًا من 15% على أساس حقيقي.
هذا يخالف كل قاعدة في الكتب المدرسية حول السندات وهي تنافس الأسهم. ارتفاع الفائدة ينبغي أن يسحق الأسهم. ومع ذلك، حصلنا على واحد من أفضل المسارات في السنوات.
لماذا؟ نمت الأرباح بوتيرة أسرع من ارتفاع الفائدة. حافظت هوامش أرباح الشركات على صلابتها. تكيفت التكنولوجيا. استمرت عمليات إعادة شراء الأسهم بالتدفق. تحوّل سرد «أعلى لفترة أطول» إلى ضوضاء في الخلفية بينما واصلت الشركات طباعة الأموال.
لا يعني ذلك أنها ستستمر إلى الأبد. لكنّها تذكير: الأسواق لا تهتم بفرضيتك الاقتصادية الكلية. ما يهمها هو التدفق النقدي، وقوة التسعير، وما إذا كانت الشركات تستطيع النمو وسط الفوضى.
أوقات غريبة فعلًا. أو ربما مجرد دليل على أن محاولة توقيت الأسواق بناءً على تحركات الفائدة هي لعبة حمقاء.