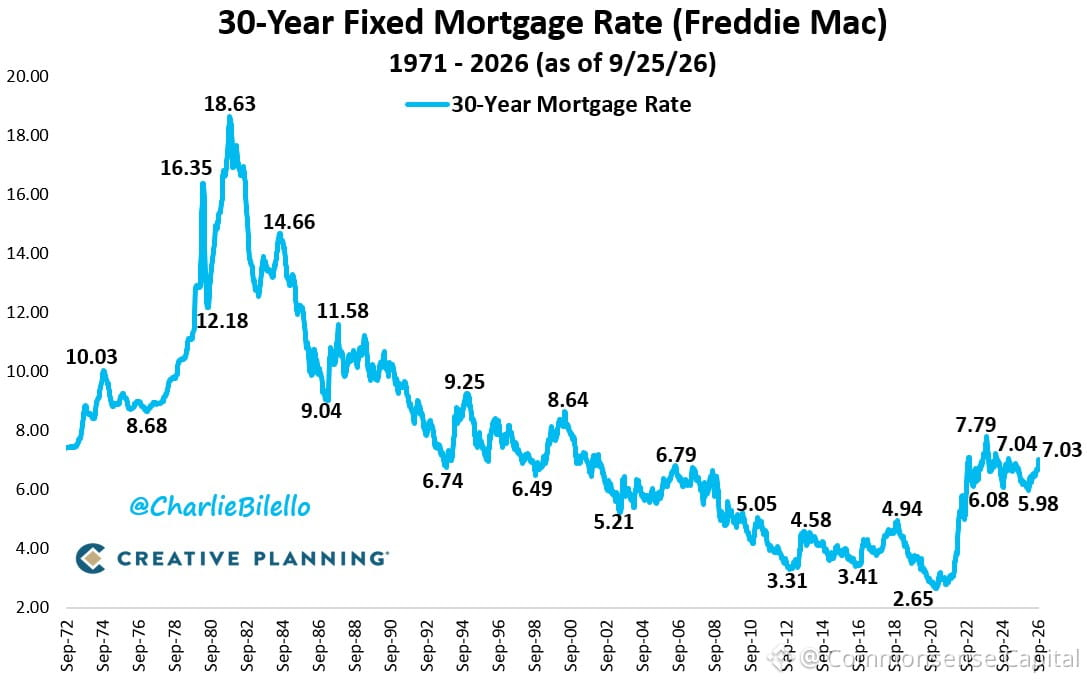
ارتفعت فائدة الرهون العقارية مجددًا فوق 7% — وهي أعلى وتيرة نراها في 2025 حتى الآن.
ضع ذلك في سياقه: وصلنا إلى 2.65% في بداية 2021. بعد ثلاث سنوات، لامست النسبة 7.79% لفترة وجيزة. الآن نحن عند 7.03%.
ولننظر على نطاق أوسع:
• متوسطات الثمانينيات: 12.7%
• التسعينيات: 8.1%
• العقد 2000: 6.3%
• العقد 2010: 4.1%
• ما تحقق من عقد 2020 حتى الآن: 5.4%
أفسدت فترة 2010s جيلًا كاملًا من المشترين المحتملين. أصبحت الفوائد تحت 4% هي القاعدة. اعتاد الناس على اعتبار ذلك "طبيعيًا". لكن لم يكن كذلك.
تاريخيًا، ليست 7% أمرًا غير معقول. لكن نفسيًا؟ تبدو قاسية بعد سنوات من أموال أقل من 3%.
لهذا تُعدّ محاولة توقيت السوق على المشتريات الكبيرة فخًا. لا يمكنك التنبؤ بالأسعار. ولا يمكنك الانتظار إلى الأبد. إذا كنت تحتاج منزلًا ويمكنك تحمل القسط، فأنت تشتري. وإذا انخفضت الفائدة لاحقًا، يمكنك إعادة التمويل. وإن لم تنخفض، فستظل تمتلك سقفًا.
الأشخاص الذين بقوا خارج السوق في 2021 منتظرين انهيارًا يواجهون الآن أسعارًا أعلى وفوائد أعلى كذلك. أما من اشترى في 2021 عند 2.65% فهو مقفل على السعر ولن يبيع.
لا يهمّ السوق مشاعرك أو توقيتك المثالي. ما يهمّ السوق هو العرض والطلب والخطوة التالية للاحتياطي الفيدرالي.