حلّل بيانات منصة التداول
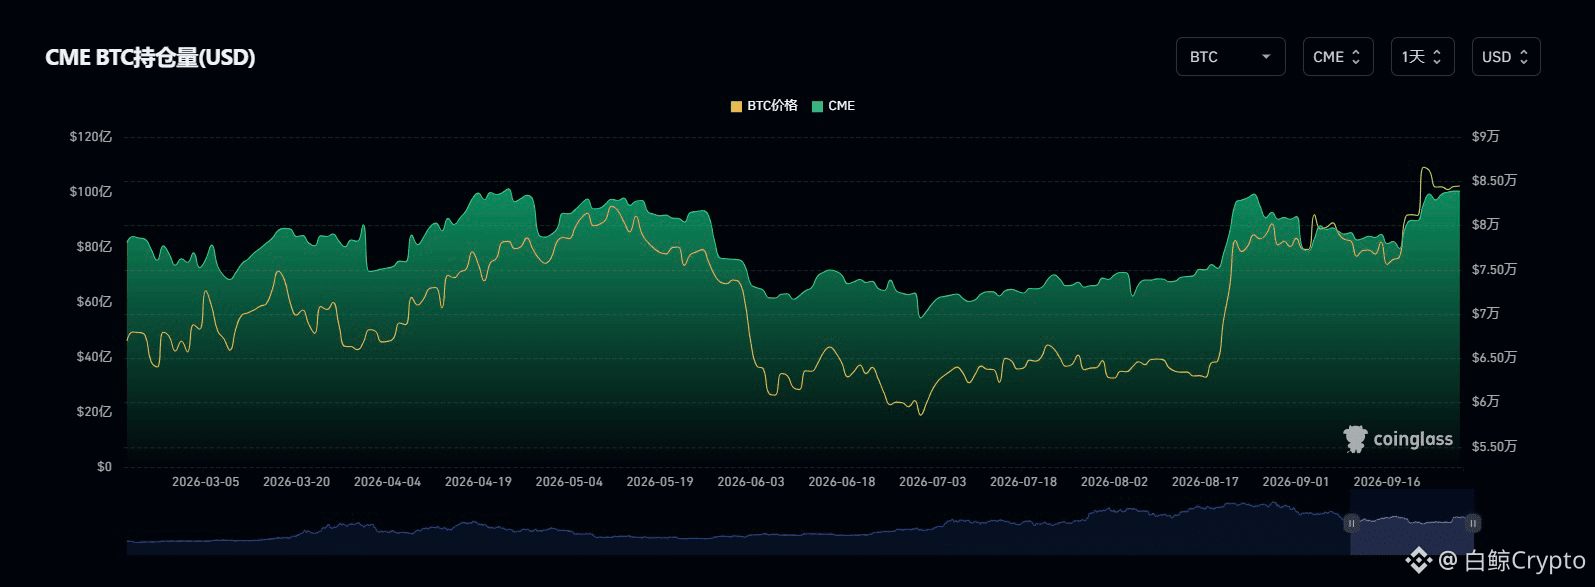
قفزت حيازة بيتكوين في بورصة CME مباشرة بشكل حاد وتجاوزت حاجز 10 مليارات دولار، مسجلةً أعلى مستوى جديد. كما أن قيمة الصفقات في دفتر الأوامر تتركّز بشكل مرتفع في جلسة التداول الأوروبية والأمريكية، بينما لا يزال المتداولون الأفراد في آسيا في وضع المراقبة. أما المؤسسات في الغرب فقد بدأت بالفعل “بجنون” في جمع الأصول.
نعم، وول ستريت تشتري بالفعل، لكنهم لا يشترون وهم يتوقعون صعودًا أعمى. عندما تتجاوز حيازة CME 10 مليارات، فلا تعتقد أن المؤسسات ستدفع السعر في اتجاه واحد بشكل منفلت. صحيح أن الثيران المؤسسيين زادوا مراكزهم الطويلة كاستثمار بعيد المدى في القاع، لكن الصناديق ذات الرافعة المالية من جهة أخرى تضغط على الجانب القصير بقوة، إذ إن أوامر البيع القصيرة تفوق أوامر الشراء الطويلة بكثير!
المؤسسات تشتري الموجود (سبوت) وتقوم بتحكيم مزدوج من جهة أخرى عبر بيع العقود الآجلة: من ناحية، تشترى الموجود عبر صناديق ETF، ومن ناحية ثانية، تفتح مراكز بيع في جزء العقود الآجلة في CME لتثبيت فروق الرسوم التمويلية (funding) والأساس (basis). وول ستريت لا تراهن على سيناريو اتجاه واحد؛ أرباحهم تأتي من فرق الفائدة بدون مخاطر تقريبًا! إن نظام إدارة المخاطر الصارم هذا يجعل المؤسسات مستحيلة أن تسمح بتسيّب السوق. ومع وجود دعم من جانب مشتريات الموجود، فإن احتمال انهيار مفاجئ للسوق إلى الأسفل فورًا يكون صغيرًا جدًا. لذلك لا تدعوا جانب البيع القصير يرفع التوقعات أكثر من اللازم.
عندما وصل السعر إلى 87 ألفًا، كان البائعون على الجانب القصير فوقه قد تمّت تصفيتهم تقريبًا بالكامل. أي أن وقود سيناريو “الدفعة القسرية” (逼空) قد استُهلك. ضمن النطاق 83000 إلى 78000 دولار، تتراكم صفقات شراء عالية الرافعة بكثافة شديدة. إضافة إلى ذلك، فوق منطقة 8.6-8.8w توجد جدار أوامر بيع ثقيل، ما يفرض مقاومة كبيرة للارتفاع. وفي المقابل، قوة الجذب نحو الأسفل للتصفية (liquidation) قوية أيضًا! لذلك يلزم التحوط من أن يقوم الطرف الرئيسي بإدخال “إبرة” للأسفل لإجبار مراكز الشراء عالية الرافعة على الانفجار/التصفية. وإذا هبط إلى 7.8-8w، فربما يمكنكم التقاط حصص “مدفوعة بالدم”!
قفزت حيازة بيتكوين في بورصة CME مباشرة بشكل حاد وتجاوزت حاجز 10 مليارات دولار، مسجلةً أعلى مستوى جديد. كما أن قيمة الصفقات في دفتر الأوامر تتركّز بشكل مرتفع في جلسة التداول الأوروبية والأمريكية، بينما لا يزال المتداولون الأفراد في آسيا في وضع المراقبة. أما المؤسسات في الغرب فقد بدأت بالفعل “بجنون” في جمع الأصول.
نعم، وول ستريت تشتري بالفعل، لكنهم لا يشترون وهم يتوقعون صعودًا أعمى. عندما تتجاوز حيازة CME 10 مليارات، فلا تعتقد أن المؤسسات ستدفع السعر في اتجاه واحد بشكل منفلت. صحيح أن الثيران المؤسسيين زادوا مراكزهم الطويلة كاستثمار بعيد المدى في القاع، لكن الصناديق ذات الرافعة المالية من جهة أخرى تضغط على الجانب القصير بقوة، إذ إن أوامر البيع القصيرة تفوق أوامر الشراء الطويلة بكثير!
المؤسسات تشتري الموجود (سبوت) وتقوم بتحكيم مزدوج من جهة أخرى عبر بيع العقود الآجلة: من ناحية، تشترى الموجود عبر صناديق ETF، ومن ناحية ثانية، تفتح مراكز بيع في جزء العقود الآجلة في CME لتثبيت فروق الرسوم التمويلية (funding) والأساس (basis). وول ستريت لا تراهن على سيناريو اتجاه واحد؛ أرباحهم تأتي من فرق الفائدة بدون مخاطر تقريبًا! إن نظام إدارة المخاطر الصارم هذا يجعل المؤسسات مستحيلة أن تسمح بتسيّب السوق. ومع وجود دعم من جانب مشتريات الموجود، فإن احتمال انهيار مفاجئ للسوق إلى الأسفل فورًا يكون صغيرًا جدًا. لذلك لا تدعوا جانب البيع القصير يرفع التوقعات أكثر من اللازم.
عندما وصل السعر إلى 87 ألفًا، كان البائعون على الجانب القصير فوقه قد تمّت تصفيتهم تقريبًا بالكامل. أي أن وقود سيناريو “الدفعة القسرية” (逼空) قد استُهلك. ضمن النطاق 83000 إلى 78000 دولار، تتراكم صفقات شراء عالية الرافعة بكثافة شديدة. إضافة إلى ذلك، فوق منطقة 8.6-8.8w توجد جدار أوامر بيع ثقيل، ما يفرض مقاومة كبيرة للارتفاع. وفي المقابل، قوة الجذب نحو الأسفل للتصفية (liquidation) قوية أيضًا! لذلك يلزم التحوط من أن يقوم الطرف الرئيسي بإدخال “إبرة” للأسفل لإجبار مراكز الشراء عالية الرافعة على الانفجار/التصفية. وإذا هبط إلى 7.8-8w، فربما يمكنكم التقاط حصص “مدفوعة بالدم”!