تباين السلع الزراعية مع مكاسب فول الصويا مع توقعات بشأن الصين، بينما يواجه القمح ضغوطًا على جانب الإمدادات
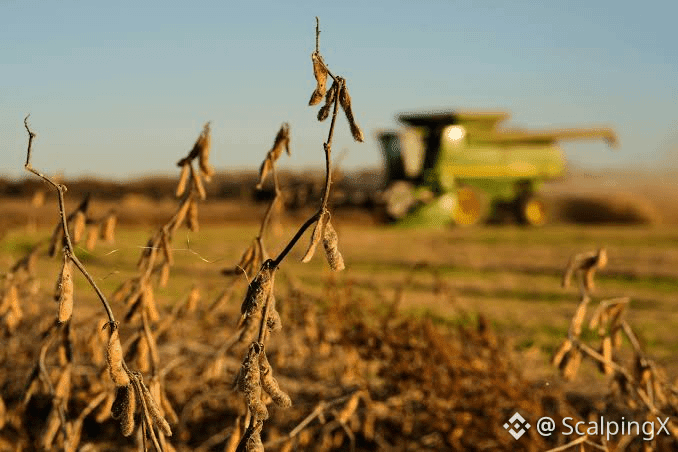
🌱 كان فول الصويا الأمريكي من أبرز المراكز أداءً خلال الفترة 21–25 سبتمبر، حيث أغلقت عقود نوفمبر قرب 13.19 دولارًا للبوشل، بارتفاع 15.5 سنت للأسبوع. جاء الدعم بشكل أساسي من توقعات مشتريات صينية أقوى عقب إشارات تجارية جديدة، رغم أن الالتزام الزراعي البالغ نحو 17 مليار دولار لا يزال يفتقر إلى تفصيل للمنتجات أو جدول شحنات واضح.
📊 تشير بيانات التموضع إلى أن المضاربين باتوا قد مالوا بالفعل بقوة لصالح هذا السيناريو. إذ تحتفظ الأموال المُدارة بصافي مركز شراء يقارب 281,000 عقد صويا، وهو أعلى مستوى خلال 52 أسبوعًا، ما يزيد احتمال حدوث رد فعل حاد إذا اختلفت تفاصيل المشتريات المقبلة عن التوقعات.
🌾 تحرك القمح في الاتجاه المعاكس. فقد انخفض SRW بنحو 11 سنتًا للأسبوع، وخسر HRW أكثر من 21 سنتًا، وتراجع القمح الربيعي قرابة 28 سنتًا. لا تزال الصادرات الروسية والأوكرانية أقل بكثير من مستويات العام الماضي، لكن الحبوب الروسية ما تزال تصل إلى السوق عبر مسارات بحر البلطيق، ما يحد من علاوة أي اضطراب حاد في الإمداد.
🌽 أنهت الذرة الجلسة شبه دون تغيير بعد تعادل العوامل الداعمة وتلك المتشائمة. فقد خفضت وزارة الزراعة الأمريكية توقعاتها لإنتاج الولايات المتحدة بسبب ضعف الغلال، بينما يبقى تقدم الحصاد أسرع من المتوسط، كما تستمر الإمدادات الأرجنتينية في التوجه إلى قنوات التصدير.
☕ في السلع اللينة، ظل الأرابيكا تحت ضغط مع تحسن توقعات الطقس في البرازيل وتعافي مخزونات ICE من أدنى مستوياتها خلال عدة سنوات. حقّق الكاكاو نحو 5.5% للأسبوع، إلا أن نظرة الإمدادات للعام 2025/26 ما تزال تشير إلى فائض، ما يجعل الحركة تبدو أقرب إلى تعافٍ منها إلى بدء دورة نقص جديدة.
🔎 الأسبوع المقبل، سيتجه الاهتمام إلى تفاصيل المشتريات الزراعية الصينية وتقرير مخزونات الحبوب الصادر عن وزارة الزراعة الأمريكية (USDA)، والذي قد يحدد ما إذا كانت علاوة سعر فول الصويا الحالية تمتلك دعمًا أساسيًا كافيًا للاستمرار.
#Commodities $SUSHI
🌱 كان فول الصويا الأمريكي من أبرز المراكز أداءً خلال الفترة 21–25 سبتمبر، حيث أغلقت عقود نوفمبر قرب 13.19 دولارًا للبوشل، بارتفاع 15.5 سنت للأسبوع. جاء الدعم بشكل أساسي من توقعات مشتريات صينية أقوى عقب إشارات تجارية جديدة، رغم أن الالتزام الزراعي البالغ نحو 17 مليار دولار لا يزال يفتقر إلى تفصيل للمنتجات أو جدول شحنات واضح.
📊 تشير بيانات التموضع إلى أن المضاربين باتوا قد مالوا بالفعل بقوة لصالح هذا السيناريو. إذ تحتفظ الأموال المُدارة بصافي مركز شراء يقارب 281,000 عقد صويا، وهو أعلى مستوى خلال 52 أسبوعًا، ما يزيد احتمال حدوث رد فعل حاد إذا اختلفت تفاصيل المشتريات المقبلة عن التوقعات.
🌾 تحرك القمح في الاتجاه المعاكس. فقد انخفض SRW بنحو 11 سنتًا للأسبوع، وخسر HRW أكثر من 21 سنتًا، وتراجع القمح الربيعي قرابة 28 سنتًا. لا تزال الصادرات الروسية والأوكرانية أقل بكثير من مستويات العام الماضي، لكن الحبوب الروسية ما تزال تصل إلى السوق عبر مسارات بحر البلطيق، ما يحد من علاوة أي اضطراب حاد في الإمداد.
🌽 أنهت الذرة الجلسة شبه دون تغيير بعد تعادل العوامل الداعمة وتلك المتشائمة. فقد خفضت وزارة الزراعة الأمريكية توقعاتها لإنتاج الولايات المتحدة بسبب ضعف الغلال، بينما يبقى تقدم الحصاد أسرع من المتوسط، كما تستمر الإمدادات الأرجنتينية في التوجه إلى قنوات التصدير.
☕ في السلع اللينة، ظل الأرابيكا تحت ضغط مع تحسن توقعات الطقس في البرازيل وتعافي مخزونات ICE من أدنى مستوياتها خلال عدة سنوات. حقّق الكاكاو نحو 5.5% للأسبوع، إلا أن نظرة الإمدادات للعام 2025/26 ما تزال تشير إلى فائض، ما يجعل الحركة تبدو أقرب إلى تعافٍ منها إلى بدء دورة نقص جديدة.
🔎 الأسبوع المقبل، سيتجه الاهتمام إلى تفاصيل المشتريات الزراعية الصينية وتقرير مخزونات الحبوب الصادر عن وزارة الزراعة الأمريكية (USDA)، والذي قد يحدد ما إذا كانت علاوة سعر فول الصويا الحالية تمتلك دعمًا أساسيًا كافيًا للاستمرار.
#Commodities $SUSHI