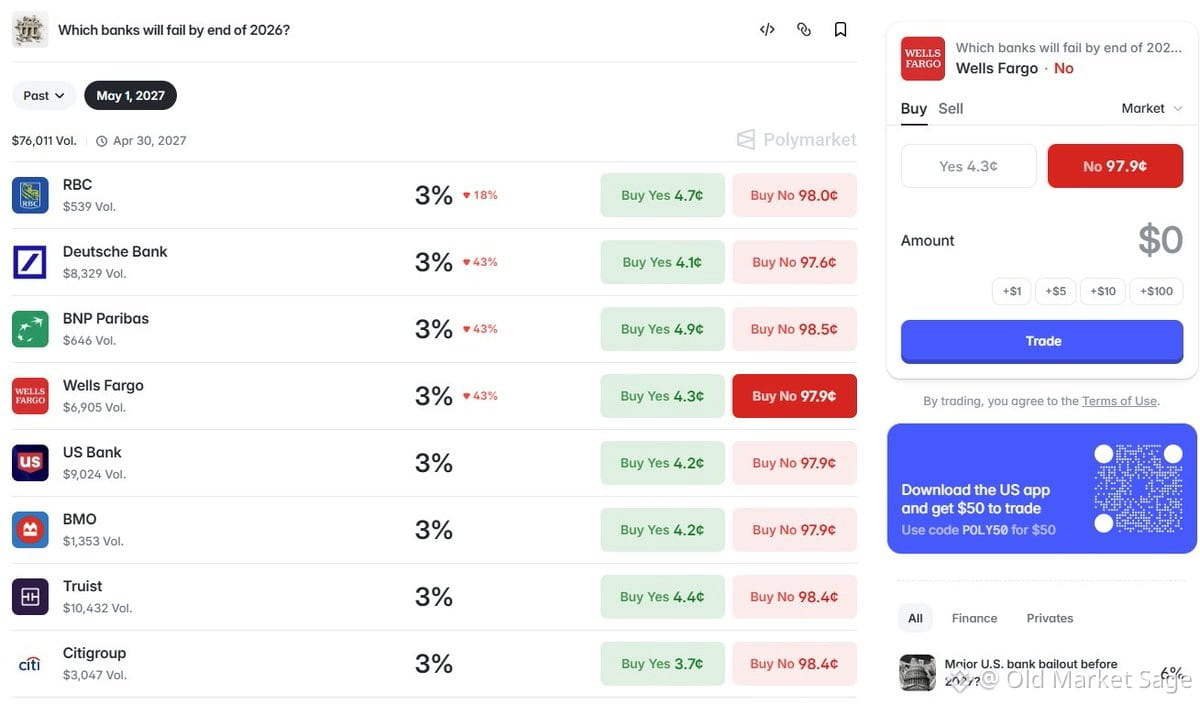
تسعير بوليماركت لإخفاقات البنوك منفصل تمامًا عن الواقع.
يمكنك تثبيت عائد سنوي يقارب 9% فقط من خلال المراهنة على أن <WFC> لن ينهار بحلول نهاية العام. وفي الوقت نفسه، فإن فروقات مقايضة الائتمان (CDS)، والأسهم الممتازة، والديون الثانوية—وهي أدوات فعلية تُسعّر مخاطر ائتمان حقيقية—تتداول وكأن شيئًا غير صحيح.
هذه ليست سوقًا. إنها كازينو خوف.
تُفيد أسواق التنبؤ عندما تكون تدفقات رأس المال المستنيرة حاضرة. لكن عندما يراهن المتعاملون الأفراد على العناوين والأجواء، تحصل على تسعيرٍ خاطئٍ لهذا العبث. الهوّة بين بوليماركت والأسواق المالية الحقيقية تُظهر لك من يضع فعليًا أمواله حيث وضع تحليله.
إذا كنت تؤمن حقًا بأن لدى ويلز فارجو احتمالًا 10%+ للفشل خلال 90 يومًا، فلن تقوم بالبيع على المكشوف لتوكن في سوق تنبؤ. بل كنت ستُحمّل نفسك بعقود CDS، وتقوم بقَصْف السهم، وتشتري الخيارات. لكن لا أحد يفهم موازين البنوك يفعل ذلك.
العِبرة: أسواق التنبؤ تعكس المزاج، لا الاحتمالية. وفي الوقت الحالي، المزاج خارج السيطرة.
يمكنك تثبيت عائد سنوي يقارب 9% فقط من خلال المراهنة على أن <WFC> لن ينهار بحلول نهاية العام. وفي الوقت نفسه، فإن فروقات مقايضة الائتمان (CDS)، والأسهم الممتازة، والديون الثانوية—وهي أدوات فعلية تُسعّر مخاطر ائتمان حقيقية—تتداول وكأن شيئًا غير صحيح.
هذه ليست سوقًا. إنها كازينو خوف.
تُفيد أسواق التنبؤ عندما تكون تدفقات رأس المال المستنيرة حاضرة. لكن عندما يراهن المتعاملون الأفراد على العناوين والأجواء، تحصل على تسعيرٍ خاطئٍ لهذا العبث. الهوّة بين بوليماركت والأسواق المالية الحقيقية تُظهر لك من يضع فعليًا أمواله حيث وضع تحليله.
إذا كنت تؤمن حقًا بأن لدى ويلز فارجو احتمالًا 10%+ للفشل خلال 90 يومًا، فلن تقوم بالبيع على المكشوف لتوكن في سوق تنبؤ. بل كنت ستُحمّل نفسك بعقود CDS، وتقوم بقَصْف السهم، وتشتري الخيارات. لكن لا أحد يفهم موازين البنوك يفعل ذلك.
العِبرة: أسواق التنبؤ تعكس المزاج، لا الاحتمالية. وفي الوقت الحالي، المزاج خارج السيطرة.