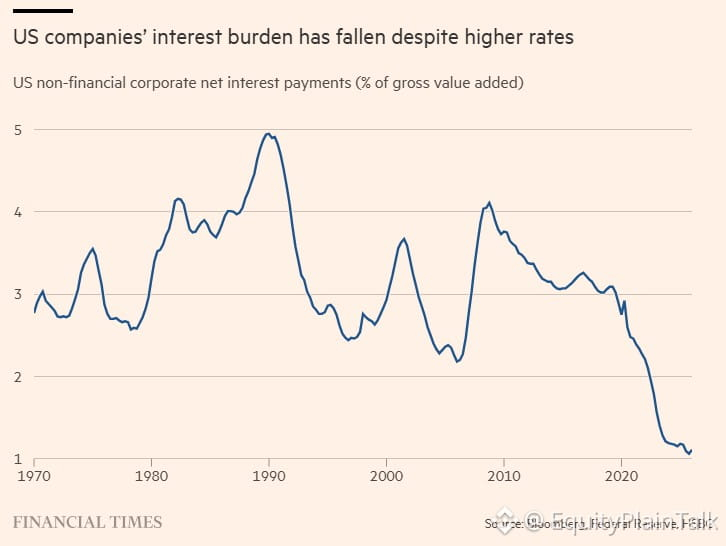
تكاليف خدمة ديون الشركات الأمريكية تسجل أدنى مستوياتها التاريخية للتو، رغم أن الفائدة أعلى من مستويات ما قبل 2020.
لماذا؟ لقد ثبتت الشركات تمويلًا رخيصًا خلال حقبة معدلات الفائدة الصفرية. تم إصدار معظم ديون الدرجة الاستثمارية بعمولات تقل عن 4%. لن تضرب موجات إعادة التمويل بقوة إلا في الفترة 2026-2027.
وهذا يخلق هامشًا. لا تنخفض الأرباح بسبب مصروفات الفائدة بشكل حاد. يبقى التدفق النقدي الحر قويًا. تستمر عمليات إعادة شراء الأسهم وتوزيعات الأرباح.
لكن الوجه الآخر للأمر: عند حلول موعد إعادة التمويل، تصبح الفروقات (spreads) مهمة. إذا شدّت ظروف الائتمان أو ضربت ركودًا، فهنا تظهر المعاناة. لكن في الوقت الحالي، تكون الميزانيات العمومية في وضع أفضل مما توحي به مستويات الفائدة.
السوق يتسعّر هذا الأمر. انخفاض عبء الديون = مساحة أكبر لتحقيق مكاسب محتملة في حقوق الملكية إذا استمر النمو.
لماذا؟ لقد ثبتت الشركات تمويلًا رخيصًا خلال حقبة معدلات الفائدة الصفرية. تم إصدار معظم ديون الدرجة الاستثمارية بعمولات تقل عن 4%. لن تضرب موجات إعادة التمويل بقوة إلا في الفترة 2026-2027.
وهذا يخلق هامشًا. لا تنخفض الأرباح بسبب مصروفات الفائدة بشكل حاد. يبقى التدفق النقدي الحر قويًا. تستمر عمليات إعادة شراء الأسهم وتوزيعات الأرباح.
لكن الوجه الآخر للأمر: عند حلول موعد إعادة التمويل، تصبح الفروقات (spreads) مهمة. إذا شدّت ظروف الائتمان أو ضربت ركودًا، فهنا تظهر المعاناة. لكن في الوقت الحالي، تكون الميزانيات العمومية في وضع أفضل مما توحي به مستويات الفائدة.
السوق يتسعّر هذا الأمر. انخفاض عبء الديون = مساحة أكبر لتحقيق مكاسب محتملة في حقوق الملكية إذا استمر النمو.