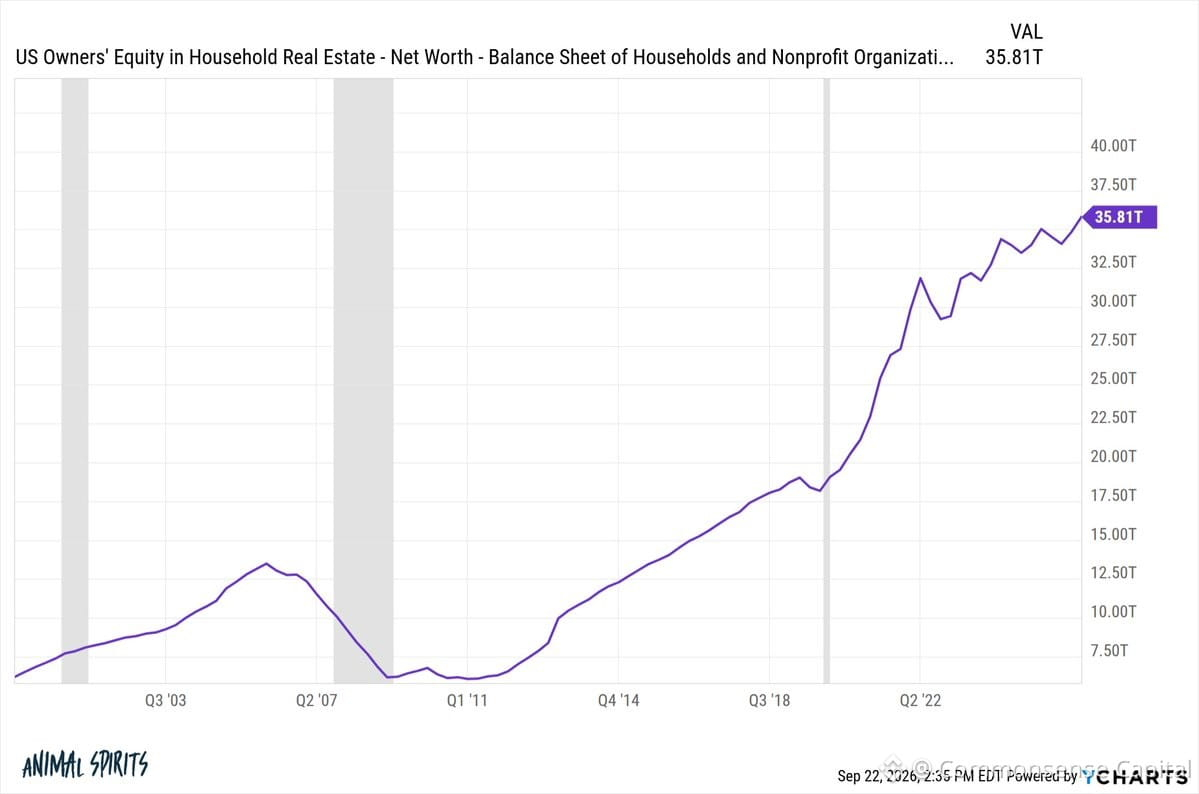
ارتفع السكن بنسبة 50% في بضع سنوات. الجميع صاح «فقاعة». لم تأتِ الكارثة.
لماذا؟
لأن هذا لم يكن عام 2008. الترتيب كان مختلفًا تمامًا.
2008: البنوك تقرض أي شخص لديه نبض. دون التحقق من الدخل. قنابل بأسعار فائدة متغيرة. مضاربون مفرطو الرافعة في كل مكان. وفرة معروضة في السوق.
2020s: معايير إقراض صارمة. معظم المشترين ثبّتوا رهنًا عقاريًا بفائدة ثابتة 3%. معروض قليل. طلب حقيقي من جيل الألفية وهو يُكوّن الأسر.
ارتفعت الأسعار لأن الفائدة كانت صفراً ولأن المعروض كان مختنقًا — وليس بسبب ائتمان متهور.
عندما ارتفعت الفائدة، لم تنخفض الأسعار. بل توقفت فقط… رفض البائعون الذين لديهم رهون رخيصة أن يتحركوا. وتم استبعاد المشترين من السوق بسبب الأسعار. تجمّد السوق.
ليست فقاعة. بل إعادة تسعير هائلة مدفوعة بأكبر صدمة في أسعار الفائدة منذ عقود.
الدرس: ليست كل قفزة في الأسعار فقاعة. السياق مهم. جودة الائتمان مهمة. المعروض مهم.
الأشخاص الذين انتظروا بعيدًا وهم يترقبون الانهيار يدفعون الآن أسعار فائدة أعلى على أسعار أعلى. توقيت السوق غالبًا لا ينجح — حتى عندما تبدو السردية مقنعة.