في عالم المال، أمس انهار كل شيء فعلًا!
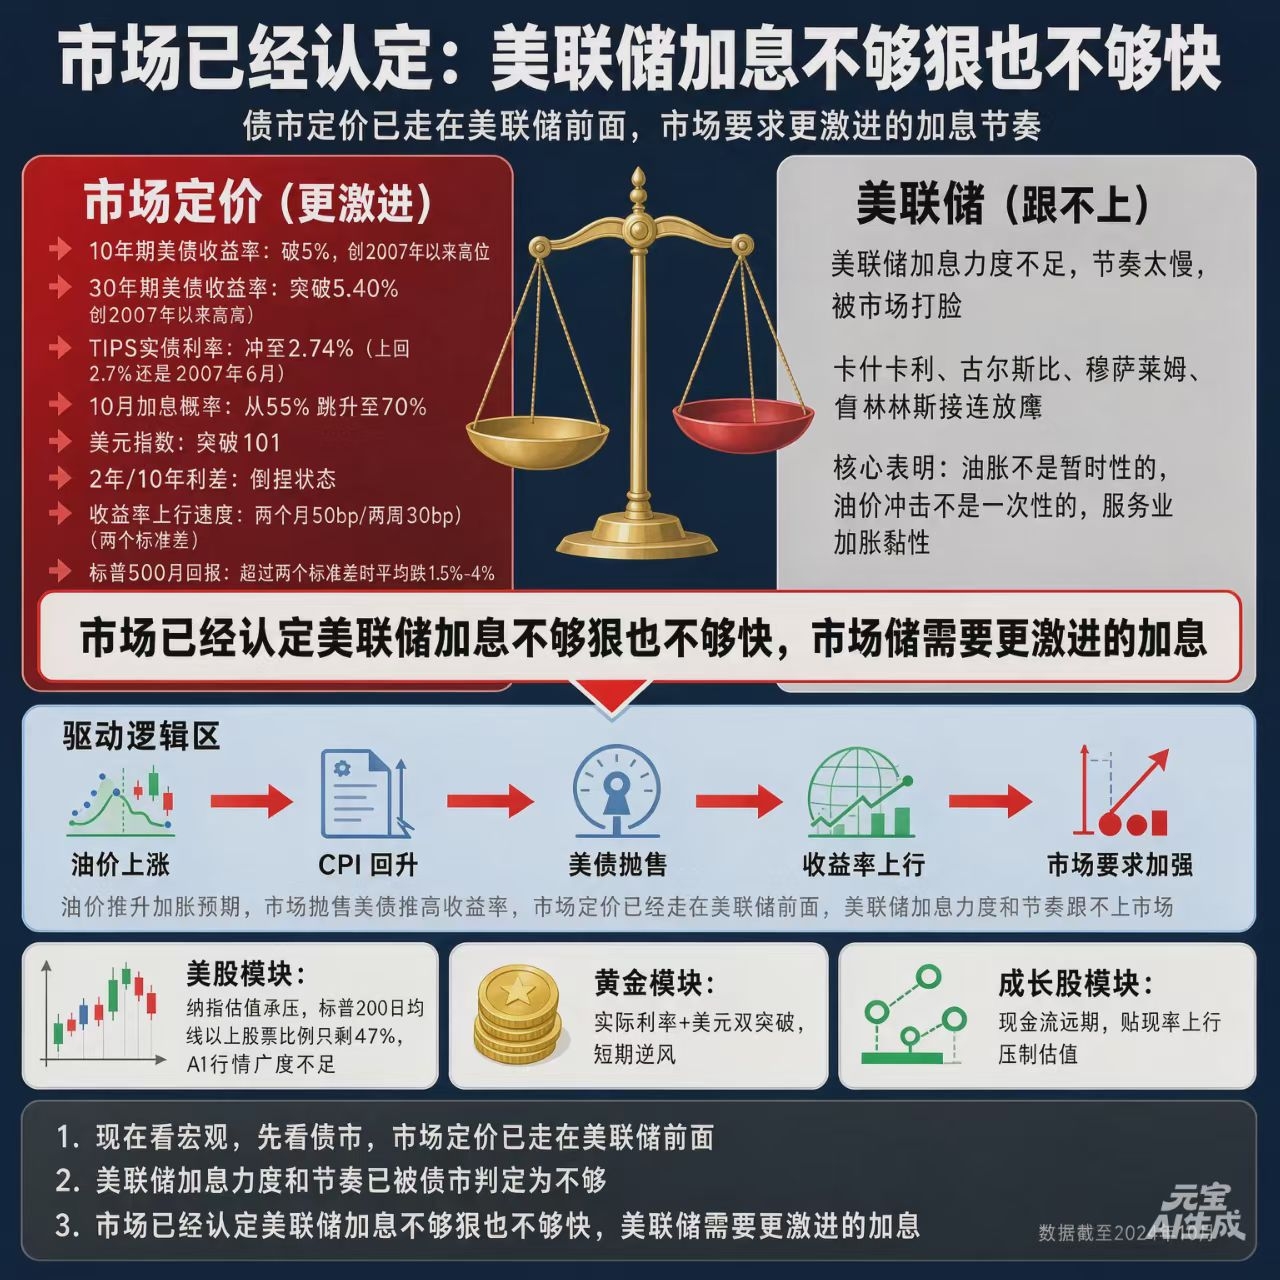
معظم آجال السندات الأمريكية—عائداتها جميعها تجاوزت خط الـ5% النفسي.
الـ5% ليست مجرد معنى أنها “أصبحت أغلى قليلًا”—بل هي صدمة تضرب عبر VaR + خط وقف الخسارة في نماذج المخاطر لدى المؤسسات؛ بمجرد أن تلمسه، تنطلق الإنذارات فورًا، ويقوم النموذج تلقائيًا بتقليل المراكز. تُقتل التقييمات معًا في الأسهم والسندات والذهب والكر يبت—دفعة واحدة.
الأكثر رعبًا هو السرعة.
ترتفع عوائد سندات 10 سنوات تدريجيًا، والوسطاء/المتعاملون يمكنهم التحمل؛ لكن تحرك 50 نقطة أساس خلال شهرين، أو 30 نقطة أساس خلال أسبوعين—هذا قفزتان بمستوى انحرافين معياريين. سيعيد السوق فورًا تسعير المخاطر: هل موقعي أكبر من اللازم؟ هل الرافعة المالية مرتفعة جدًا؟ هل عليّ أن أفرّغ موقعي أولًا؟
لذلك لم يكن أمس مجرد: “PMI جيد → نبيع السندات الطويلة”.
مؤشر مديري المشتريات (PMI) مجرد محفّز، وليس السبب الجذري.
الحادثة التي تُفَعِّل انهيارًا تسعيريًا في السوق بشكل صادم هي هذه السلسلة التي تحدث معًا:
- كسر عائد سندات الخزانة الأمريكية لأجل 10 سنوات حاجز 5%
- ارتفاع عائد الفائدة الحقيقي على TIPS إلى 2.74% (آخر مرة وصل فيها إلى ما فوق 2.7% كانت في يونيو 2007)
- الدولار يكسر 101
- الجزء القصير أكثر شراسة من الجزء الطويل: استمرار تضييق فرق الفائدة 2s10s يعني أن السوق تُسعِّر مقولة: “التضخم لم يمت بعد، ورفع الفائدة ما زال قادمًا”
- احتمال رفع الفائدة في أكتوبر قفز من 55% إلى 70%
سوق السندات سبق أن حسم التصويت لصالح الاحتياطي الفدرالي.
كاش كاشيكالي، غورليسبي، موساليم، كولينز—تصريحات متتابعة بنبرة أكثر تشددًا:
صدمة أسعار النفط “ليست حدثًا لمرة واحدة”، فالتضخم لا يتوقف عند حدود الطاقة، بل إن لزوجة تضخم قطاع الخدمات هي المشكلة الحقيقية.
كان بالإمكان استخدام “transitory” لتغطية الأمر سابقًا، لكن هذه الصيغة لم تعد تنفع الآن.
قام غولدمان ساكس بسحب عائدات ستاندرد آند بورز 500 الشهرية وعلاقتها بعائد سندات 10 سنوات للمقارنة:
- صعود معتدل في العوائد → عادةً يمكن للبورصة أن تواصل الارتفاع
- رفع العوائد خلال شهر واحد بأكثر من انحرافين معياريين (كما يحدث الآن) → متوسط ستاندرد آند بورز 500 يهبط 1.5%–4%
- نازداك وAI والبرمجيات والأسهم ذات النمو الممتد لفترات طويلة هم الأكثر تضررًا، لأن التدفقات النقدية تبعد كثيرًا؛ وما إن ترتفع نسبة الخصم، ترتخي “مرساة” التقييم مباشرة.
الآن نسبة الأسهم الواقفة فوق متوسط 200 يوم المتبقية لم تعد سوى 47%.
50% هو خط الفاصل. فإذا لم تستطع طفرة/اتجاه AI أن تتوسع على نطاق واسع، فستبقى فئة قليلة من “العمالقة” تدعم المؤشر، بينما الباقي بدأ يتفكك من تحت.
حتى الذهب لم ينجُ.
ارتفاع/اختراق الفائدة الحقيقية + ارتفاع الدولار + زيادة أسعار الطاقة + تضخم قطاع الخدمات + ضجيج الانتخابات، جعلت توقعات التضخم مثبتة عند مستويات مرتفعة.
أما مفاوضات G2؟ فهذا مقامرة بالكر والفر؛ لا أحد يعرف أوراق اللعبة تحت الطاولة.
لذا لا تظل تكتفي بالنظر إلى شاشة الأسهم الأمريكية وتطمئن نفسك بذلك.
حتى لو لم تكن قد اشترى سندات خزانة أمريكية طوال حياتك،
الآن، وبكل يوم، يجب أن تكون أول خطوة—الاطلاع أولًا على ما الذي يحدث في سوق السندات.
سوق السندات يقول جملة واحدة:
الاحتياطي الفدرالي تأخر، والسوق لم يعد ينتظره.
الخطوة التالية ليست مسألة “هل سنزيد الفائدة أم لا”،
إنها مسألة: كم تكلفة باهظة ستدفع لأنك “تأخرت في الزيادة”؟
#ناسداك #الذهب #الدولار #التضخم #البنك_المركزي_الأمريكي #سندات_الخزانة_الأمريكية #PMI #عقود_الأسعار_الآجلة_للفائدة