عادت عملة BTC من 87 ألف إلى 84 ألف، ومع ذلك أنا الآن أكثر اهتمامًا ببيانات غير بديهية:
انخفاض الرافعة المالية أسرع من انخفاض السعر.
خلال الأيام القليلة الماضية، شهدت BTC ما يلي:
تدفقات مستمرة إلى صناديق ETF →
اختراق 87 ألف →
ثم تراجع إلى ما يقارب 84 ألف.
لكن أثناء التراجع، لم تكن كل الأموال تنسحب.
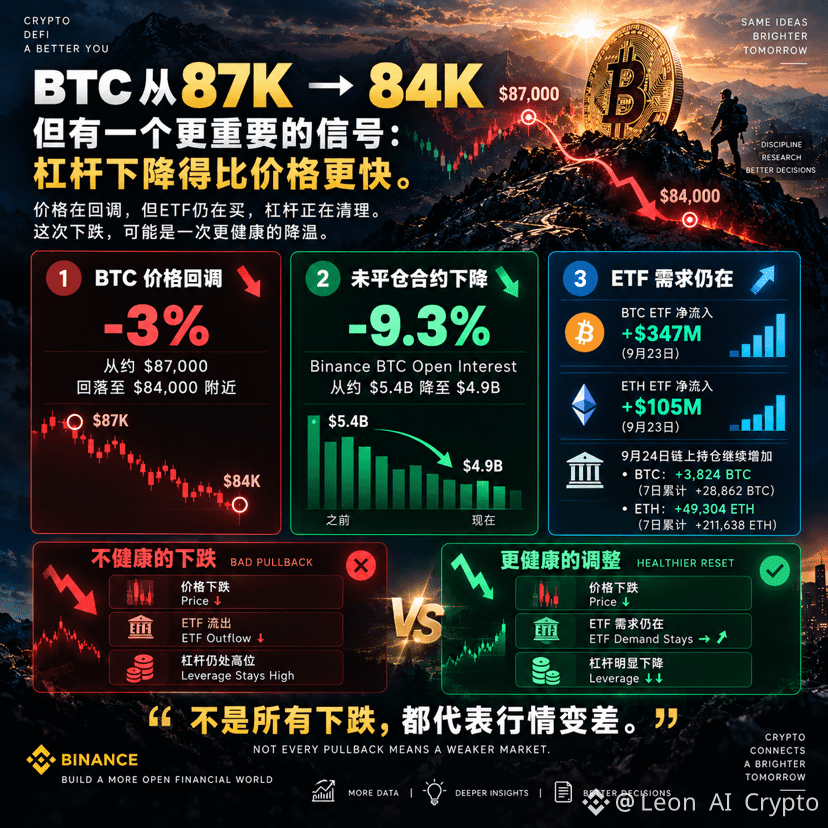
في 23 سبتمبر، ما زالت صناديق ETF الفورية لعملة BTC في الولايات المتحدة تحقق صافي تدفق داخلي بنحو 347 مليون دولار، وصناديق ETF الخاصة بـ ETH بنحو 105 ملايين دولار.
كما تُظهر إحصاءات تغيّر حيازات ETF على السلسلة في 24 سبتمبر استمرارًا في تسجيل صافي زيادة لـ BTC وETH.
وفي الوقت نفسه، انخفض إجمالي الفائدة المفتوحة لـ BTC في منصة Binance من حوالي 5.4 مليار دولار إلى 4.9 مليار دولار، أي بنسبة هبوط تقارب 9.3%؛ كما أن التمويل (Funding) بات قريبًا من الحياد.
عندما نضع هذه الإشارات الثلاث معًا، أجد أن قيمتها أكبر من مجرد النظر إلى عبارة: «BTC هبطت 3%»:
السعر ↓
الرافعة ↓↓
الطلب على ETF لا يزال قائمًا
فما الذي يعنيه ذلك؟
على الأقل حتى الآن، يبدو أن جزءًا من هذا التراجع يشبه أكثر:
تقليل الرافعة، وليس انسحابًا شاملًا للأموال.
النوعان من الهبوط كلاهما يُسمّى «هبوطًا»، لكن الجودة تختلف تمامًا.
إذا كان السيناريو:
السعر يهبط + خروج من ETF + OI يبقى مرتفعًا
فسأكون أكثر حذرًا.
لكن إذا كان السيناريو:
السعر يهبط + ETF يستمر في التدفق الداخِل + انخفاض واضح في OI + تهدئة في Funding
فالأمر بالعكس هو عملية تنظيف الرافعة المتراكمة من الارتفاع السابق.
لذلك أنا حاليًا لن أغيّر حكم السوق مباشرة من «يميل للقوة» إلى «يتحول للضعف» لمجرد أن BTC عادت من 87 ألف إلى 84 ألف.
ما يحتاج إلى التحقق فعلًا هو:
بعد إزالة الرافعة، هل تستطيع أموال السوق الفورية وأموال ETF الاستمرار في دعم السعر؟
إذا أمكن ذلك،
فربما لا يكون هذا التراجع نهاية اتجاه،
بل مجرد تبريد في بنية الارتفاع.
وهذا أيضًا شيء أصبح أكثر اهتمامًا به مؤخرًا:
لا تكتفِ بتقييم ما إذا كان السعر يرتفع أم ينخفض.
بل قيّم من الذي يبيع ومن الذي ما زال يشتري، وما المخاطر التي يتم التخلص منها.
$BTC $ETH #crypto #DeFi
انخفاض الرافعة المالية أسرع من انخفاض السعر.
خلال الأيام القليلة الماضية، شهدت BTC ما يلي:
تدفقات مستمرة إلى صناديق ETF →
اختراق 87 ألف →
ثم تراجع إلى ما يقارب 84 ألف.
لكن أثناء التراجع، لم تكن كل الأموال تنسحب.
في 23 سبتمبر، ما زالت صناديق ETF الفورية لعملة BTC في الولايات المتحدة تحقق صافي تدفق داخلي بنحو 347 مليون دولار، وصناديق ETF الخاصة بـ ETH بنحو 105 ملايين دولار.
كما تُظهر إحصاءات تغيّر حيازات ETF على السلسلة في 24 سبتمبر استمرارًا في تسجيل صافي زيادة لـ BTC وETH.
وفي الوقت نفسه، انخفض إجمالي الفائدة المفتوحة لـ BTC في منصة Binance من حوالي 5.4 مليار دولار إلى 4.9 مليار دولار، أي بنسبة هبوط تقارب 9.3%؛ كما أن التمويل (Funding) بات قريبًا من الحياد.
عندما نضع هذه الإشارات الثلاث معًا، أجد أن قيمتها أكبر من مجرد النظر إلى عبارة: «BTC هبطت 3%»:
السعر ↓
الرافعة ↓↓
الطلب على ETF لا يزال قائمًا
فما الذي يعنيه ذلك؟
على الأقل حتى الآن، يبدو أن جزءًا من هذا التراجع يشبه أكثر:
تقليل الرافعة، وليس انسحابًا شاملًا للأموال.
النوعان من الهبوط كلاهما يُسمّى «هبوطًا»، لكن الجودة تختلف تمامًا.
إذا كان السيناريو:
السعر يهبط + خروج من ETF + OI يبقى مرتفعًا
فسأكون أكثر حذرًا.
لكن إذا كان السيناريو:
السعر يهبط + ETF يستمر في التدفق الداخِل + انخفاض واضح في OI + تهدئة في Funding
فالأمر بالعكس هو عملية تنظيف الرافعة المتراكمة من الارتفاع السابق.
لذلك أنا حاليًا لن أغيّر حكم السوق مباشرة من «يميل للقوة» إلى «يتحول للضعف» لمجرد أن BTC عادت من 87 ألف إلى 84 ألف.
ما يحتاج إلى التحقق فعلًا هو:
بعد إزالة الرافعة، هل تستطيع أموال السوق الفورية وأموال ETF الاستمرار في دعم السعر؟
إذا أمكن ذلك،
فربما لا يكون هذا التراجع نهاية اتجاه،
بل مجرد تبريد في بنية الارتفاع.
وهذا أيضًا شيء أصبح أكثر اهتمامًا به مؤخرًا:
لا تكتفِ بتقييم ما إذا كان السعر يرتفع أم ينخفض.
بل قيّم من الذي يبيع ومن الذي ما زال يشتري، وما المخاطر التي يتم التخلص منها.
$BTC $ETH #crypto #DeFi