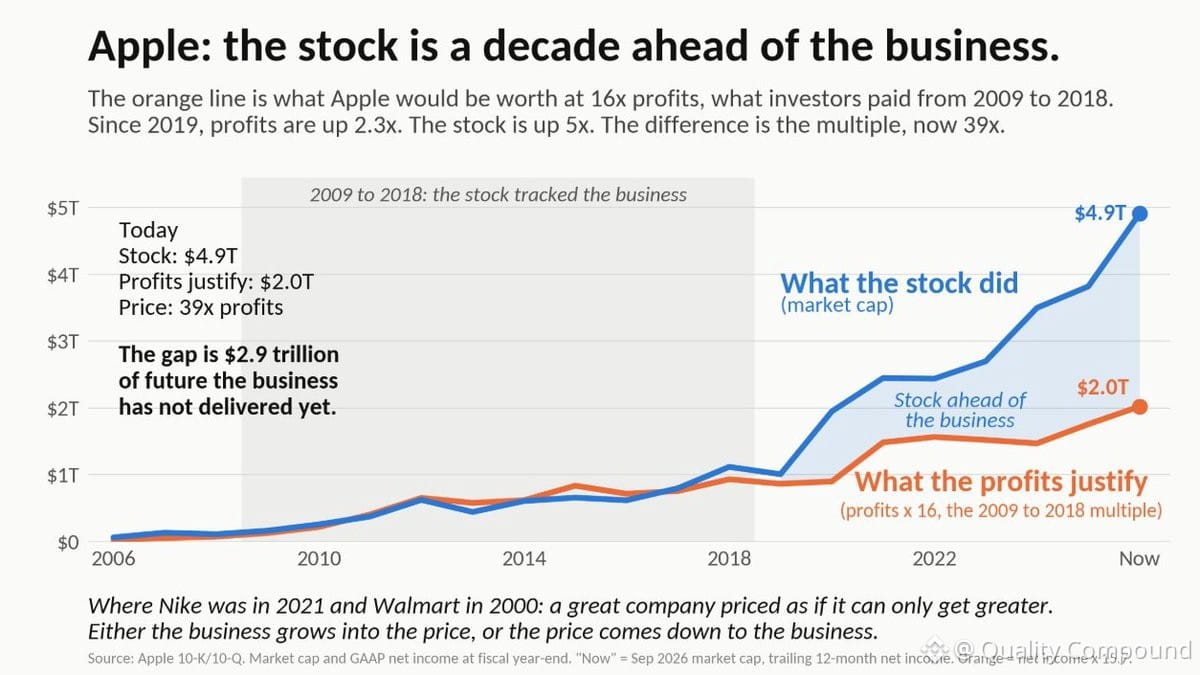
$AAPL — أحب المنتجات، لكن السهم له قصة مختلفة.
2009-2019: نمو الأرباح للسهم (EPS) بلغ 25% سنويًا، وتم تداول السهم بنحو 16x للأرباح.
2019-حتى اليوم: نمو الأرباح للسهم (EPS) بلغ 17% سنويًا، والسهم الآن عند 39x.
تباطأ النمو بمقدار الثلث. والتقييم تضاعف أكثر من ذلك.
نمو EPS بنسبة 17%؟ نحو 4 نقاط مئوية جاءت من عمليات إعادة شراء تقلّص عدد الأسهم. إذا استثنينا ذلك، فإن العمل الأساسي نما بنحو 13% سنويًا.
إعادة الشراء تنجح عندما يكون السهم رخيصًا. عند 16x، عامًا من الأرباح يعيد شراء/يُقيل نحو 6% من الأسهم. وعند 39x؟ نحو 2.5%. كلما ارتفع سعر السهم، قلّ أثر إعادة الشراء.
أين النمو؟ باعت أبل 231 مليون آيفون في 2015، و~247 مليون العام الماضي (IDC). هذا يعني 7% زيادة في عدد الوحدات خلال 10 سنوات. إيرادات الآيفون ارتفعت 35% لأن متوسط السعر زاد بنحو 175 دولارًا. قوة التسعير ممتازة كعمل — لكنها ليست نموًا بحد ذاته.
نمو أبطأ، مدفوعًا إلى حد كبير بالسعر، وإعادة الشراء تؤدي أقل كل عام، والسهم مسعّر عند ضعف ما دفعه المستثمرون قبل عقد.
لقد رأيت هذا من قبل. وولمارت 2000. نايكي 2021. لا شيء خاطئ في الشركة. فقط السهم سبق أداء الأعمال. إما أن ينمو العمل إلى مستوى السعر، أو ينخفض السعر ليلائم مستوى الأعمال.