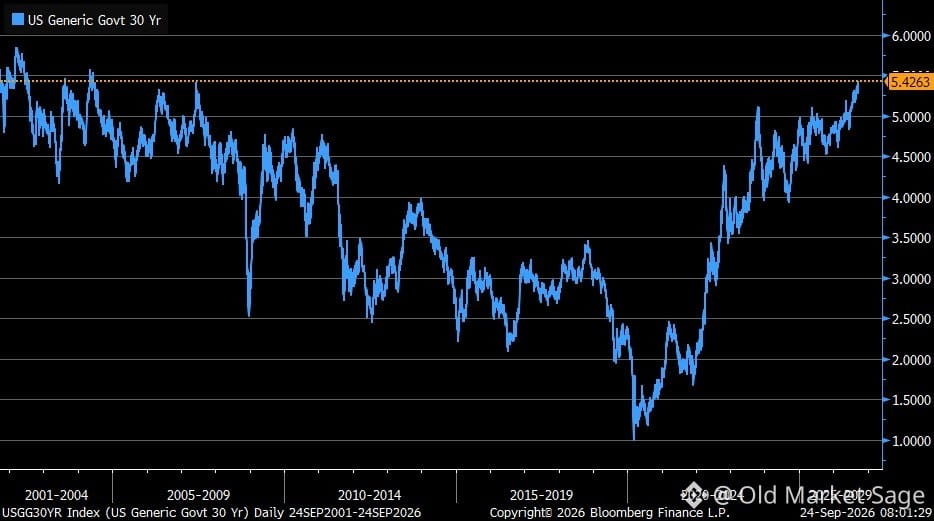
ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى أعلى مستوى له منذ عام 2004.
يمثل ذلك عقدين من السياق يُمحَّيان في الوقت الفعلي. لقد قضينا سنوات في عالم بدا فيه المال المجاني أمرًا طبيعيًا، حيث كانت العوائد القريبة من الصفر تبدو وكأنها دائمة، وحيث برَّرت عبارة «لا يوجد بديل» كل تمدُّد في التقييمات.
الآن عاد كُلفة رأس المال طويل الأجل إلى مستويات ما قبل الأزمة. وهذا يغيّر كل شيء—طريقة تقييم أسهم النمو، وكيف نفكر في القدرة على تحمل تكاليف السكن، وكيف تموّل الحكومات العجز، وكيف تفي صناديق التقاعد بالتزاماتها.
اعتاد السوق على نظام منخفض الفائدة. وتكوَّنت «ذاكرة عضلية» حول الأموال الرخيصة. لكن المعدلات لا تهتم بالراحة. فهي تعكس الواقع: توقعات التضخم، والقلق المالي، والعرض والطلب على الائتمان.
هذه ليست مجرد نقطة بيانات. إنها انتقالٌ في النظام يتكشف ببطء. ومعظم الناس لن يراجعوا نماذجهم الذهنية إلا بعد فوات الأوان.
يمثل ذلك عقدين من السياق يُمحَّيان في الوقت الفعلي. لقد قضينا سنوات في عالم بدا فيه المال المجاني أمرًا طبيعيًا، حيث كانت العوائد القريبة من الصفر تبدو وكأنها دائمة، وحيث برَّرت عبارة «لا يوجد بديل» كل تمدُّد في التقييمات.
الآن عاد كُلفة رأس المال طويل الأجل إلى مستويات ما قبل الأزمة. وهذا يغيّر كل شيء—طريقة تقييم أسهم النمو، وكيف نفكر في القدرة على تحمل تكاليف السكن، وكيف تموّل الحكومات العجز، وكيف تفي صناديق التقاعد بالتزاماتها.
اعتاد السوق على نظام منخفض الفائدة. وتكوَّنت «ذاكرة عضلية» حول الأموال الرخيصة. لكن المعدلات لا تهتم بالراحة. فهي تعكس الواقع: توقعات التضخم، والقلق المالي، والعرض والطلب على الائتمان.
هذه ليست مجرد نقطة بيانات. إنها انتقالٌ في النظام يتكشف ببطء. ومعظم الناس لن يراجعوا نماذجهم الذهنية إلا بعد فوات الأوان.